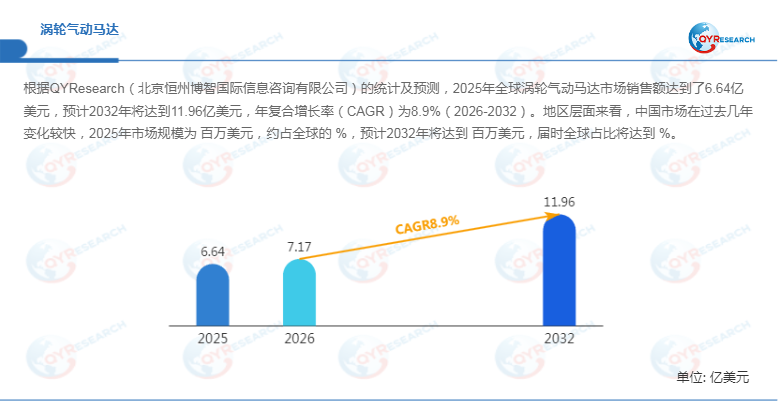
随着工业自动化、高端装备制造以及特殊环境作业需求持续提升,传统电驱动力方案在防爆、高温、高湿等复杂工况下逐渐面临安全性和适应性限制。涡轮气动马达凭借压缩空气驱动、结构紧凑、高转速响应以及无需电源等特点,正在成为自动化设备、航空航天、石油化工和精密制造领域的重要动力组件。企业对于高可靠、高效率和环境适应型动力系统的需求不断增强,推动涡轮气动马达从传统气动工具配套向智能制造核心执行部件方向拓展。根据QYResearch的统计及预测,2025年全球涡轮气动马达市场销售额达到6.64亿美元,预计2032年将增长至11.96亿美元,2026—2032年复合增长率(CAGR)为8.9%,行业保持稳定增长趋势。

涡轮气动马达:高可靠气动动力推动工业设备升级
涡轮气动马达是一种利用压缩空气驱动内部涡轮叶片高速旋转,并将气能转换为机械旋转动力的气动执行元件。相比传统电机,其核心优势在于结构简单、重量轻、启动响应快、过载能力强,并且能够在无电源、防爆和高温环境中稳定运行。
在工业应用中,涡轮气动马达主要用于需要高转速、连续旋转以及安全运行的设备,例如自动化生产线、精密加工设备、防爆搅拌系统、医疗器械以及特殊工业机器人关节驱动等场景。尤其是在石油化工、矿山以及航空制造等领域,由于存在易燃易爆风险,气动动力系统具备较高替代价值。
从技术路线来看,涡轮气动马达主要分为高速型和高扭矩型两大类别。其中,高速型产品强调转速性能,适用于精密加工和高速旋转设备;高扭矩型产品则更关注输出能力,适用于重载驱动和工业连续作业场景。随着制造业向高精度、高可靠方向发展,高扭矩型
产品市场需求预计将持续提升。
全球市场稳步扩张,供应链受关税政策影响加速调整
首先,从全球市场格局来看,涡轮气动马达产业呈现欧美技术领先、中国市场快速发展的特点。北美和欧洲长期占据重要生产地位,在高端气动技术、精密制造工艺以及工业客户资源方面形成竞争优势。
2025年,美国关税政策调整进一步增加全球制造业供应链不确定性。相关贸易政策变化可能影响气动马达零部件采购成本、区域生产布局以及国际厂商竞争策略。面对供应链风险,部分企业正在通过区域化生产、供应商多元化以及本地化制造方式降低贸易波动影响。
从消费市场来看,中国、日本、北美和欧洲仍是主要需求区域。其中,中国市场近年来发展速度较快,受智能制造升级、自动化设备投资增加以及工业安全要求提升影响,涡轮气动马达应用范围不断扩大。未来,亚洲新兴制造市场有望成为行业增长的重要动力。
自动化制造与工业安全需求推动应用场景拓展
其次,从下游应用来看,石油化工、航空航天和自动化制造是涡轮气动马达主要应用领域。
在石油化工行业,设备运行环境通常具有高温、高压和易燃风险,气动驱动方案能够减少电气设备带来的安全隐患,因此长期保持稳定需求。未来,随着全球化工企业推进安全生产和设备升级,防爆型涡轮气动马达市场空间仍将扩大。
在航空航天制造领域,高精度加工和轻量化设备需求推动高性能气动系统应用。例如,航空零部件加工过程中需要设备具备高转速、高稳定性以及低振动特征,涡轮气动马达能够满足部分精密加工需求。
此外,在自动化制造领域,随着工业机器人、智能产线和柔性制造系统的发展,气动动力元件正在向小型化、模块化和智能控制方向演进。未来产品竞争将不仅关注动力输出,还将延伸至能耗管理、状态监测和数字化运维能力。
国际厂商占据优势,国产企业加速突破
从竞争格局来看,全球涡轮气动马达市场集中于具备技术积累和工业渠道优势的企业。主要厂商包括Atlas Copco、Deprag、Ingersoll Rand、Dynabrade、Air Turbine Technology、Parker Hannifin等。
欧美企业长期掌握高精度气动技术,在航空航天、汽车制造和石油化工等高端领域具备较强市场影响力。同时,中国企业近年来依托制造业升级和工业自动化需求增长,加快产品研发和市场拓展,包括昆山德斯威精密机械有限公司、上海保占机械有限公司等企业逐步进入竞争体系。
未来行业竞争将从单一产品销售转向综合解决方案竞争,包括动力效率、产品寿命、定制能力、售后服务以及供应链保障能力。具备技术研发和本地服务优势的企业,有望进一步提升市场份额。
智能化与节能化成为未来技术发展方向
此外,涡轮气动马达行业正在向智能化和高效率方向演进。传统气动设备存在能源利用效率较低的问题,未来企业需要通过优化叶轮设计、降低空气消耗、提升材料性能以及结合智能传感技术,提高整体运行效率。
行业发展仍面临一定技术挑战。例如,高速旋转状态下的轴承寿命、振动控制、噪声降低以及复杂环境可靠性,均需要持续优化。同时,随着绿色制造理念深入,企业还需要关注压缩空气系统能耗管理以及设备全生命周期成本。
总体来看,涡轮气动马达作为工业自动化和特殊环境动力解决方案的重要组成部分,未来将在石油化工、航空航天、智能制造等领域持续发挥价值。随着全球制造业升级和供应链区域化调整,行业预计将在2026—2032年保持8.9%的稳定增长,并向高性能、高可靠、智能化方向持续发展。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏