当前全球精细化工领域正面临溶剂型胶粘剂环保合规压力攀升、特种水性粘结剂性能难以兼顾成本与稳定性、下游新兴应用场景材料适配性不足的核心痛点,苯乙烯丁二烯胶乳、羧基改性胶乳、水性聚合物分散体正成为破解行业绿色转型难题的关键解决方案。据QYResearch最新调研数据,2025年全球苯乙烯丁二烯胶乳市场规模达38.77亿美元,预计2032年将攀升至54.73亿美元,2026-2032年期间年复合增长率达4.1%。受2025年美国关税框架潜在转向影响,全球合成胶乳供应链已出现区域产能重构迹象,头部厂商正加速推进亚太本地化布局以对冲贸易波动风险。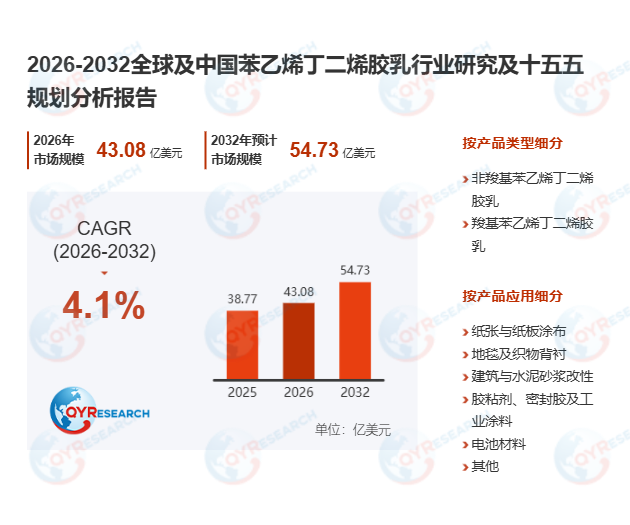
首先,核心产品的技术体系与产业分布已形成清晰的全球分工格局。苯乙烯丁二烯胶乳是通过苯乙烯与丁二烯乳液共聚制备的水性合成聚合物分散体,可通过添加丙烯酸、衣康酸等功能性单体制备羧基改性等级产品,产品以液态胶乳形态供应,核心管控指标覆盖固含量、黏度、粒径分布、机械稳定性等关键参数。2025年全球苯乙烯丁二烯胶乳总产量达2866.0千吨,预计2032年将增长至3732.7千吨,亚太地区尤其是中国已成为全球规模最大且增速最快的核心生产区域,2025年中国市场产值达1264.76百万美元,显著高于北美、欧洲等成熟市场的增长水平。不同产品等级已形成明确的应用分层:非羧基苯乙烯丁二烯胶乳适配通用型场景,羧基苯乙烯丁二烯胶乳则凭借更强的粘附力、耐水性与填料相容性,面向高性能工业领域。
其次,新兴下游场景的需求扩容正在打开行业长期增长空间。据中国化工协会2026年4月发布的《水性精细材料发展白皮书》,近半年国内动力锂电池领域高性能苯乙烯丁二烯胶乳作为负极粘结剂的渗透率已突破42%,较2024年同期提升15个百分点,可在硅基负极充放电循环过程中有效维持电极结构完整性,将电池循环寿命提升18%。国内某头部锂电材料企业引入高稳定性羧基苯乙烯丁二烯胶乳后,硅碳负极极片的剥离强度提升30%,极片不良率降低22%,完全满足动力电池长循环性能的技术要求。当前行业仍面临苯乙烯、丁二烯基础原料价格波动传导难度大、高固含胶乳长期存储稳定性管控成本较高等技术痛点,头部企业正通过数字化聚合产线逐步破解相关瓶颈。
此外,绿色监管政策正在加速水性体系对溶剂型产品的替代进程。全球多地VOC排放管控政策持续收紧,推动纸张涂布、地毯背衬、建筑改性等传统领域全面向水性聚合物分散体转型,苯乙烯丁二烯胶乳凭借优异的成本性能比,成为替代传统溶剂型胶粘剂的主流选择。行业竞争已从基础通用产品的价格比拼,转向定制化等级开发、全链条供应链韧性建设、与下游核心客户联合研发的综合服务能力竞争,具备全产品矩阵布局的本土厂商将在后续市场竞争中占据显著优势。
从长期发展趋势来看,全球苯乙烯丁二烯胶乳市场将在绿色低碳转型与新兴工业场景需求释放的驱动下维持稳健增长,中国市场将成为全球核心的技术与产能输出枢纽,叠加“十五五”精细化工高质量发展战略推进,以及共建“一带一路”沿线制造业配套需求释放,本土头部胶乳企业将迎来广阔的全球化发展空间。整体来看,未来7年行业将维持4.1%的稳健复合增速,功能化、高固含、低VOC的产品演进方向,将为全球水性聚合物材料产业新质生产力培育提供核心支撑。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





