当前全球运动鞋产业正面临传统EVA中底回弹性能不足、轻量化与耐用性难以兼顾、高端鞋款材料同质化严重的核心痛点,超临界中底发泡材料、鞋材轻量化平台、全链路发泡工艺优化正成为破解行业升级难题的关键解决方案。据QYResearch最新调研数据,2025年全球超临界中底发泡材料市场规模达6.54亿美元,预计2032年将攀升至14.81亿美元,2026-2032年期间年复合增长率达11.4%。受2025年美国关税框架潜在转向影响,全球鞋材供应链已出现区域产能重构迹象,头部厂商正加速推进东南亚本地化布局以对冲贸易波动风险。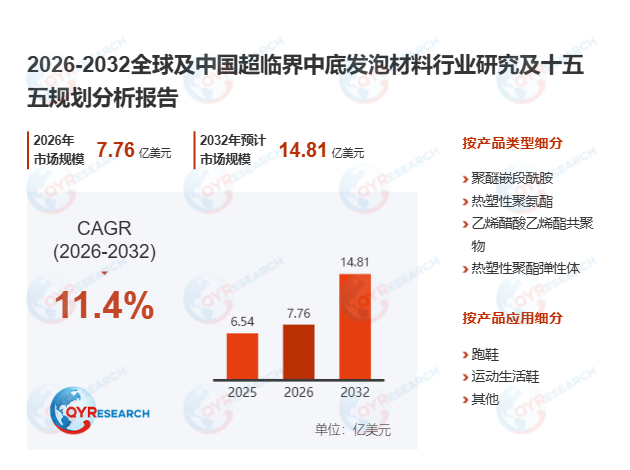
首先,核心产品的技术体系与产业分布已形成成熟的全球分工格局。超临界中底发泡材料以EVA、TPU、TPEE、PEBA等热塑性聚合物为基材,采用超临界二氧化碳或氮气物理发泡工艺制备,可在低密度条件下实现轻量化、高回弹与结构稳定性的协同提升,产品覆盖鞋中底、鞋垫、足床等多个功能部件。2025年全球超临界中底发泡材料总销量达33097.59吨,行业平均出厂价格稳定在19700至19800美元/吨,全球72%的产能集中于中国与东南亚地区,依托完善的运动鞋制造配套体系形成了全球核心制造集群。不同材料路线已形成清晰的市场分层:PEBA体系对应高端竞速跑鞋市场,TPU与TPEE覆盖主流训练鞋赛道,改性EVA则面向大众入门级产品,精准匹配不同定位鞋款的性能需求。
其次,工艺迭代与规模化能力提升正在打开大众市场增长空间。据中国塑料加工工业协会2026年3月发布的《鞋用发泡材料行业发展白皮书》,近半年国内头部厂商的超临界发泡量产良率已从78%提升至89%,单吨生产成本同比下降12%,直接推动超临界中底发泡材料向千元以下大众鞋款快速渗透。国内某头部运动品牌引入高良率超临界中底发泡材料后,旗下全系列训练鞋的中底回弹率提升至75%以上,单鞋重量降低15%,新品上市周期缩短22%,完全匹配品牌轻量化升级的战略需求。当前行业仍面临窄工艺窗口下泡孔均匀度控制难度大、不同批次材料性能一致性管控成本较高等技术痛点,头部企业正通过数字化发泡产线逐步破解相关瓶颈。
此外,下游需求扩容正在重构行业竞争的核心评判标准。超临界中底发泡材料已从早期高端跑鞋的差异化创新点,升级为运动鞋品牌搭建全系列中底技术平台的核心支撑,2025年运动生活鞋品类的材料需求增速达17.3%,首次超过专业跑鞋成为需求增长最快的赛道。行业竞争已从单点材料性能比拼,转向稳定量产能力、成本优化空间、跨鞋款平台复用、与品牌研发体系深度协同的综合服务能力竞争,具备全材料矩阵布局的厂商将在后续市场竞争中占据显著优势。
从长期发展趋势来看,全球超临界中底发泡材料市场将在鞋材轻量化升级的驱动下维持高景气增长,亚太地区尤其是中国市场将成为全球核心的技术与产能输出枢纽,叠加“十五五”体育产业消费升级战略推进,以及共建“一带一路”沿线鞋类制造产能配套需求释放,本土头部鞋材企业将迎来广阔的全球化发展空间。整体来看,未来7年行业将维持11.4%的高速复合增速,低碳化、平台化、全系列覆盖的产品演进方向,将为全球运动鞋产业新质生产力培育提供核心支撑。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





