据QYResearch权威调研数据显示,2025年全球固定备用型铅酸蓄电池市场规模达67.31亿美元,预计2032年将攀升至90.19亿美元,2026-2032年期间年复合增长率为4.2%。当前行业正面临核心痛点:一方面数据中心、通信基站等关键场景对备用电源的可靠性要求持续升级,另一方面全球关税政策变动直接冲击核心原材料供应链,大量下游用户在高可靠性要求与成本控制之间难以找到平衡。在此背景下,固定备用型铅酸蓄电池凭借成熟的技术体系、完善的回收网络与极致的安全属性,依旧是备用电源领域的核心支撑产品。本次分析将围绕固定备用型铅酸蓄电池、数据中心备用电源、通信基站储能、阀控密封铅酸四大核心维度,系统评估关税调整、区域产业协同及供应链重构对行业竞争格局的深层影响。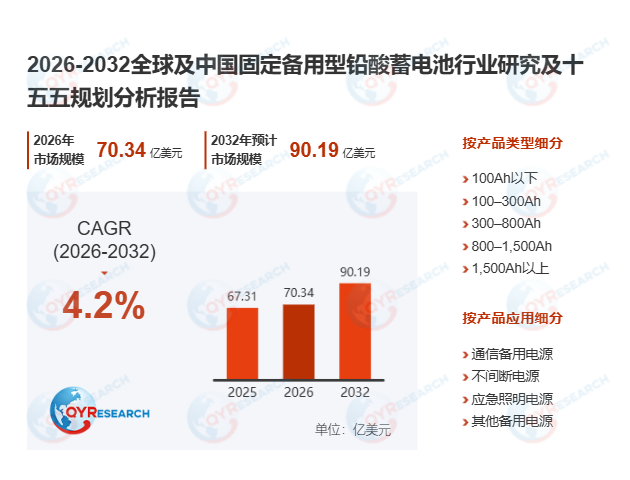
首先,行业核心运行数据与产品分层特征已形成清晰格局。2025年全球固定备用型铅酸蓄电池出货量达161.15GWh,行业平均售价为41.77美元/kWh,不同技术路线产品的市场定位差异显著。其中普通AGM/VRLA阀控密封铅酸产品占据全球72%的市场份额,广泛适配通信基站、中小型UPS等通用场景,12V标准模块与2V大容量固定式单体是出货量最高的两类形态;胶体电池、OPzV管式胶体电池、铅碳电池等高端产品则面向长寿命、高倍率放电需求场景,主要服务于大型数据中心与电力系统。据中国化学与物理电源行业协会2026年3月发布的《备用电源发展白皮书》,国内某头部互联网数据中心替换为长寿命2V固定备用型铅酸蓄电池后,电池全生命周期运维成本降低32%,连续无故障运行时长突破12年。
其次,全球固定备用型铅酸蓄电池产业链已形成高度成熟的分工体系。上游核心环节覆盖铅及再生铅、隔板、硫酸、电池壳体等材料,其中铅及再生铅占产品总成本的60%以上,2025年受全球再生铅流通政策收紧影响,核心原材料采购成本同比上浮5.8%,进一步推动头部厂商加速布局闭环回收体系。中游生产环节中,自动化产线的普及大幅提升了行业生产效率,普通12V阀控密封铅酸电池自动化产线单线年产能可达数百万只,大幅摊薄了通用型产品的制造成本。下游应用端,通信基站储能与数据中心备用电源是两大核心支柱场景,2025年合计贡献行业63%的市场营收,全球头部厂商形成差异化竞争梯队:欧美日企业在高端数据中心、电力系统领域占据品牌优势,中国厂商依托制造规模优势在通信备用、通用UPS场景快速抢占市场,区域龙头则深耕本土渠道构建本地化服务壁垒。
此外,行业盈利结构与长期增长逻辑呈现分化态势。整体行业毛利率呈现明显分层,通用型AGM/VRLA产品市场竞争充分,头部企业毛利率维持在15%-25%区间;高倍率UPS电池、长寿命OPzS/OPzV产品因认证门槛高、技术难度大,毛利率可提升至25%-35%。据行业2026年最新调研数据,国内中小企业固定备用型铅酸蓄电池采购占比首次达到44%,较2024年提升11个百分点,县域通信基站储能与中小数据中心市场正成为行业新的增长极。当前行业长期增长的核心驱动力来自三方面:全球存量数据中心的电池替换需求持续释放,5G通信基站的规模化部署带动新增备用电源需求,“一带一路”沿线新兴市场的电力基础设施建设快速推进。同时行业也面临锂电池在部分轻量化场景的替代压力,但固定备用型铅酸蓄电池凭借供应链稳定、回收体系完善、安全性能突出的核心优势,在关键备用电源场景的主导地位仍将长期稳固。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





