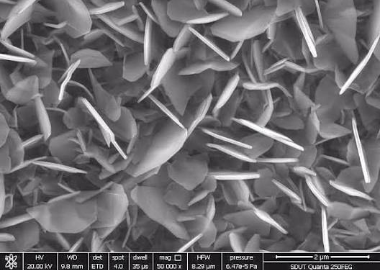
氮化硼材料:兼具耐高温与高性能特征的先进功能材料
氮化硼材料更多被应用于高端工业制造和先进技术领域,作为一种具有优异热稳定性、电绝缘性、化学惰性以及润滑性能的无机非金属材料,其主要价值在于满足传统材料难以适应的高温、高腐蚀和高性能应用需求。凭借六方氮化硼(h-BN)、立方氮化硼(c-BN)等不同晶型所展现出的差异化性能,氮化硼材料可广泛应用于半导体散热、电子封装、超硬工具、航空航天、高温陶瓷以及新能源等领域。
相比传统陶瓷和耐热材料,氮化硼材料的核心优势并不在于单一性能指标,而在于耐高温、低介电损耗、高导热以及优异加工性能的综合平衡,使其能够适应先进制造业对材料可靠性和功能集成度不断提升的需求。随着半导体、新能源汽车、功率电子及高端装备产业快速发展,氮化硼材料正在从传统工业辅助材料逐步向关键功能材料方向升级,成为现代高性能材料体系中的重要组成部分。
根据QYResearch的统计及预测,2025年全球氮化硼材料市场销售额达到了1.78亿美元,预计2032年将达到2.81亿美元,年复合增长率(CAGR)为6.2%(2026-2032)。
主要驱动因素
2026年,氮化硼材料市场正处于由传统工业应用向高端功能材料领域持续拓展的发展阶段,市场增长主要受到半导体产业升级、高性能散热需求提升以及先进制造技术发展的共同推动。
1)半导体与电子产业推动高导热材料需求增长
随着
人工智能服务器、高性能计算、5G通信以及新能源汽车电子系统快速发展,电子设备功率密度不断提升,对高效散热材料提出更高要求。氮化硼材料具有优异的导热性能、电绝缘性和化学稳定性,可用于导热填料、电子封装材料、散热界面材料以及半导体制造辅助材料等领域,能够满足高功率电子器件对散热效率和可靠性的需求,推动市场持续增长。
2)高端制造领域对耐高温材料需求增加
氮化硼具有耐高温、抗热震、耐腐蚀以及低摩擦等特点,在高温炉具、真空设备、航空航天零部件、冶金加工和精密制造领域具有重要应用价值。随着制造业向高精度、高可靠性方向发展,传统陶瓷和石墨材料在部分极端环境中的性能限制逐渐显现,为氮化硼材料提供了替代空间。
3)超硬材料和先进陶瓷应用促进市场扩展
立方氮化硼(c-BN)作为仅次于金刚石的超硬材料,在切削工具、磨削加工和精密制造领域具备明显优势。随着汽车零部件、航空发动机、高端装备制造等行业对加工精度和工具寿命要求提高,c-BN工具材料应用不断扩大。同时,先进陶瓷产业的发展也带动氮化硼坩埚、陶瓷复合材料等
产品需求增长,为市场提供持续动力。
主要发展机遇
未来几年,氮化硼材料市场仍具备较大发展潜力,主要机遇来自新能源产业扩张、半导体国产化需求以及新型材料技术创新。
1)人工智能与功率电子发展带来新的应用空间
人工智能算力需求快速增长推动数据中心、高性能芯片和服务器规模扩大,而高功耗电子设备对热管理提出更高要求。氮化硼凭借高导热、低介电和稳定性优势,有望在先进封装、芯片散热材料、导热复合材料等领域获得更多应用机会。随着芯片性能持续提升,高性能热管理材料的重要性不断增强,为氮化硼市场创造新的增长空间。
2)新能源产业推动功能材料需求提升
新能源汽车、光伏、储能和氢能产业的发展,对高可靠性电子元件和耐高温材料提出更高要求。氮化硼材料可应用于新能源汽车功率模块散热、电池热管理、高温结构件以及新能源装备中的绝缘材料等领域。随着新能源产业链持续扩张,氮化硼作为关键辅助材料的市场需求有望进一步释放。
3)国产化替代推动产业链完善
目前高端氮化硼材料在部分领域仍由海外企业占据较强优势,尤其是在高纯氮化硼粉体、半导体级材料和高性能制品方面。随着国内半导体、高端装备和先进材料产业快速发展,对关键材料自主供应能力的需求不断提升,推动国内企业加快技术研发、产能建设和产品升级,有利于提升氮化硼产业链完整度。
主要阻碍因素
尽管氮化硼材料市场发展前景较好,但行业仍面临生产成本较高、技术壁垒较强以及市场规模化应用不足等挑战。
1)高纯化生产难度较大,制造成本限制推广
高性能氮化硼材料,尤其是半导体级、高导热级以及超硬材料级产品,对原料纯度、晶体结构控制和制备工艺要求较高。复杂的生产流程和较高的设备投入导致产品成本较高,在部分价格敏感型应用中,与传统材料相比竞争优势仍需进一步提升。
2)核心制备技术壁垒较高,产业化能力存在差异
氮化硼材料性能高度依赖晶体结构、杂质控制和加工工艺,不同应用领域对材料指标要求差异较大。例如半导体应用关注纯度和热性能,超硬工具关注硬度和耐磨性,而先进陶瓷领域则关注成型和烧结性能。因此,企业需要持续投入研发,提高产品一致性和规模化制造能力。
3)市场应用仍处于逐步拓展阶段,规模效应尚未完全形成
相比氧化铝、氮化铝、石墨等成熟材料,氮化硼在部分新兴应用领域仍处于导入阶段,客户验证周期较长。特别是在半导体、新能源等高可靠性领域,下游企业通常需要经过长期测试和认证后才会大规模采用。因此,市场推广速度受到应用验证周期和客户导入成本影响,短期内仍存在一定限制。
中长趋势展望:高端应用拓展支撑市场稳健增长
从中长期趋势来看,2026–2032年氮化硼材料市场预计将保持6.2%的年复合增长率(CAGR),市场规模有望由2026年的196百万美元增长至2032年的281百万美元,整体呈现稳定扩张态势。相较于传统无机材料,氮化硼凭借优异的导热性能、电绝缘能力、耐高温特性以及化学稳定性,在半导体、新能源、高端制造和先进陶瓷等高技术领域的应用价值持续提升。随着全球制造业向高性能化、精密化方向升级,氮化硼材料市场将保持结构性增长,为材料企业和产业投资者提供长期布局机会。
这一增长背后,是高端制造需求提升、电子产业升级以及新兴应用场景拓展的多重推动。随着人工智能服务器、高性能芯片、功率半导体和新能源汽车电子系统快速发展,电子设备功率密度不断提高,对高导热、高可靠性材料的需求持续增加,氮化硼凭借“高导热+绝缘”的综合优势,正在成为先进散热材料和电子封装材料的重要选择。同时,在航空航天、半导体设备、真空制造、高温工业等领域,氮化硼材料凭借耐高温、耐腐蚀和低摩擦特性,能够满足极端环境下的材料需求。此外,立方氮化硼(c-BN)在超硬切削工具领域的应用不断深化,随着汽车制造、精密加工和高端装备产业发展,对高性能加工材料的需求将进一步提升。这种“电子材料升级 + 高端制造需求增长 + 超硬材料应用扩展”的复合发展模式,将推动氮化硼市场保持持续增长。
综合来看,全球氮化硼材料市场在2026–2032年呈现稳健增长、高端化发展和应用领域持续拓宽的发展趋势。虽然高纯氮化硼制备工艺复杂、生产成本较高,以及部分高端应用仍存在技术验证周期较长等问题,但随着半导体、新能源和先进制造产业持续发展,材料性能优化与产业链成熟度不断提升,氮化硼材料有望进一步提升市场渗透率,成为未来高性能功能材料领域的重要组成部分,为生产企业、技术研发机构及投资者带来新的发展机会。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏