当前全球工业搬运与工程施工领域正处于恶劣工况装备升级与供应链区域化重构的叠加周期,矿山、港口、钢厂等场景对免维护、高承载轮胎的需求持续攀升,工程实心胎作为兼顾防刺穿、零爆胎风险与长服役寿命的核心部件,已从过去小众的特种轮胎品类,升级为支撑“十五五”新质生产力培育的重要细分赛道。QYResearch最新调研数据显示,2025年全球工程实心胎市场规模约为15.03亿美元,预计2032年将达到21.19亿美元,2026-2032年期间年复合增长率(CAGR)为4.9%。受2025年美国关税框架潜在转向影响,全球工程轮胎供应链已出现明显的区域分工调整,进而引发市场竞争态势、区域经济联动和供应链布局的重大波动风险,本次深度分析将基于2021-2025年历史运行数据,结合行业专家与分析师综合研判,形成2026-2032年的趋势预测,为产业参与者提供决策参考。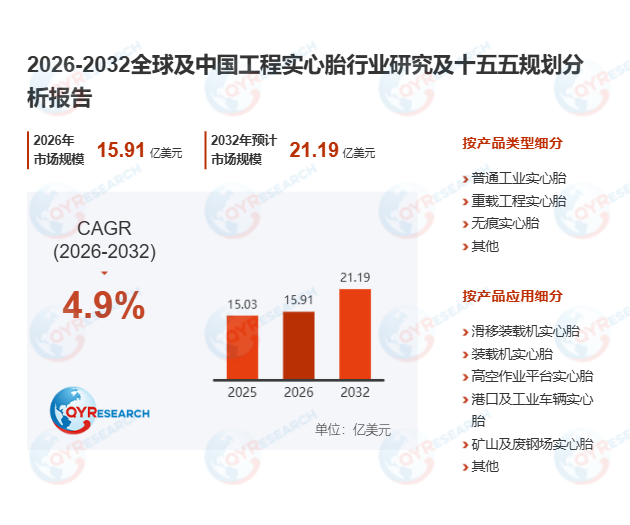
首先,工程实心胎的技术特性与应用边界已形成清晰的行业标准体系。该类产品以高强度复合橡胶、一体化钢圈为核心结构,完全摒弃充气承载模式,具备防刺穿、零爆胎、低维护等核心优势,专门适配碎石遍布、金属废料密集的高磨耗恶劣工况,覆盖滑移装载机实心胎、高空作业平台实心胎、港口车辆实心胎等全系列品类。与普通充气工程胎相比,工程实心胎的平均使用寿命可提升3-5倍,某国内大型港口引入定制化重载工程实心胎后,场内牵引车轮胎月均更换次数从12次降至2次,设备非计划停机时间减少72%,直接降低运维成本超60%。据中国橡胶工业协会2025年4月发布的《特种工程轮胎产业发展指南》,2025年全球工程实心胎总产量约为430万条,行业平均单条市场价格约为350美元,产业规模化效应持续显现。
其次,全产业链已形成清晰的分工协作与价值传导路径。产业链上游覆盖天然橡胶、特种炭黑、抗老化助剂等核心原材料,其中耐磨橡胶配方、高强度钢圈的品质直接决定轮胎的抗撕裂性能与承载上限;中游核心能力集中在胶料混炼、精密硫化、结构优化等环节,头部厂商通过调整胎体密度梯度,可在保证高承载的同时降低整机振动率;下游广泛服务于叉车、高空作业平台、矿山辅助车辆、钢厂转运设备等场景,销售网络覆盖主机厂配套、设备租赁商、替换维修市场等多元渠道。不同于通用轮胎的标准化生产逻辑,工程实心胎行业呈现极强的工况定制化特征,领先企业可针对防静电、无痕、耐高温等细分场景开发专属配方与花纹,进一步拉开产品溢价空间。
此外,政策与市场双轮驱动下,行业正迎来从通用款向高端定制化的升级拐点。“十五五”期间,国内以新质生产力培育为核心导向,持续推进工业搬运装备的绿色低碳转型,同时共建“一带一路”沿线国家的矿山、港口大规模建设,为工程实心胎打开了广阔的出海空间。当前行业发展仍面临高耐磨配方研发门槛高、新能源工业车辆适配性改造难度大等痛点,头部厂商大陆集团近年持续拓展伸缩臂叉装车等场景的实心胎产品线,正是瞄准这一升级趋势。未来无痕实心胎、低滚阻实心胎、适配新能源工业车辆的定制化产品将成为核心增长赛道,具备全链条配方研发、全球化工况服务能力的轮胎企业,将在全球供应链重构中占据更高的市场份额。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





