经管之家App
让优质教育人人可得
立即打开
全部版块
我的主页
›
论坛
›
提问 悬赏 求职 新闻 读书 功能一区
›
经管文库(原现金交易版)
2000-2024年审计客户重要性水平Stata计算代码
楼主
zokdv
106
0
收藏
2026-07-15
数据介绍:
年份:2000-2024
范围:A股上市公司
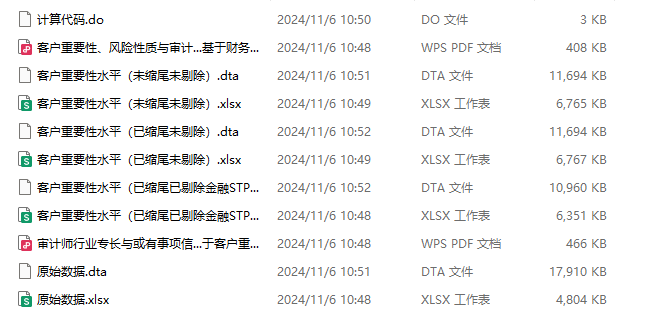
三个版本:审计客户重要性水平(未剔除未缩尾)、审计客户重要性水平(已剔除金融STPT未缩尾)、审计客户重要性水平(已剔除金融STPT已缩尾)
文件格式:Dta格式(使用Stata打开)、Xlsx格式(使用Excel打开
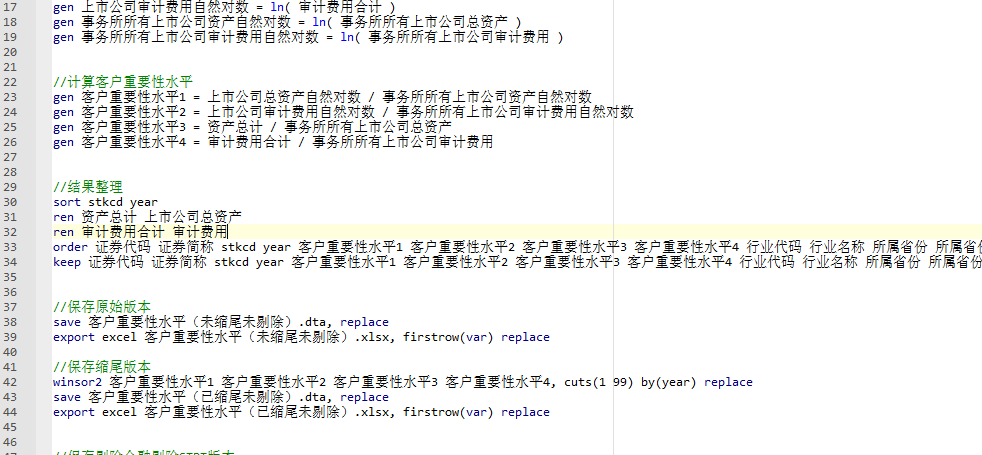
注:提供了剔除所需数据和剔除代码,若无需做该项剔除处理,自行删除相关代码重新运行即可行业参照证监会2012年行业分类标准,制造业用二级行业分类,其他用一级分类来计算并对连续型变量进行了1%和99%分位数的缩尾处理
代码格式:do文件(Stata 14/15/16/17/18)
计算公式:
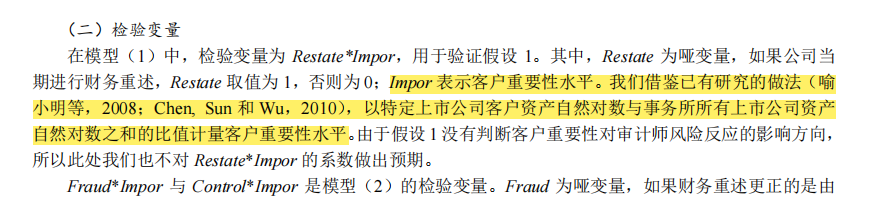
以特定上市公司客户资产自然对数与事务所所有上市公司资产自然对数之和的比值计量客户重要性水平;
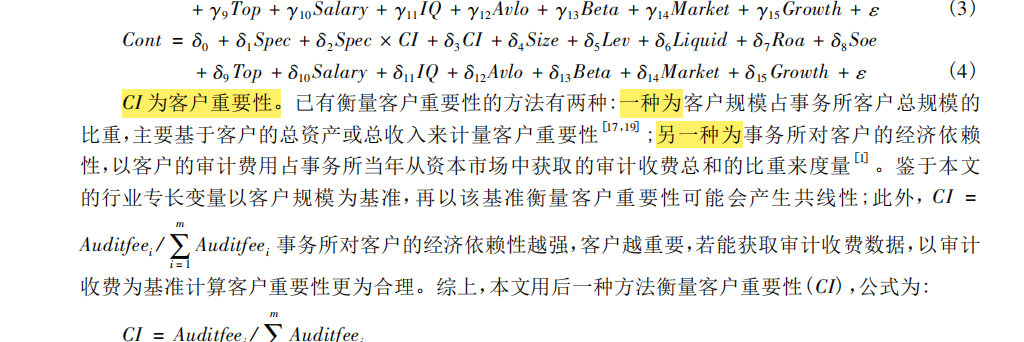
稳健性是采用审计费用为基础衡量客户重要性水平。
事务所对客户的经济依赖性,以客户的审计费用占事务所当年从资本市场中获取的审计收费总和的比重来度量客户重要性
参考引用:
曹强, 胡南薇, 王良成. 客户重要性、风险性质与审计质量——基于财务重述视角的经验证据[J]. 审计研究, 2012(06):60-70.
审计师行业专长与或有事项信...于客户重要性的调节效应研究_张婷
代码:
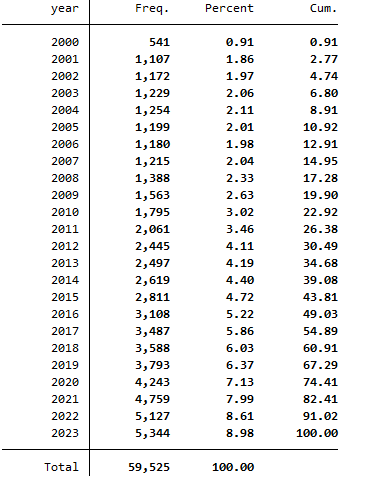
数据量:
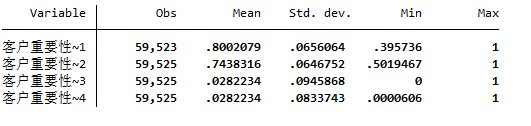
描述性统计:
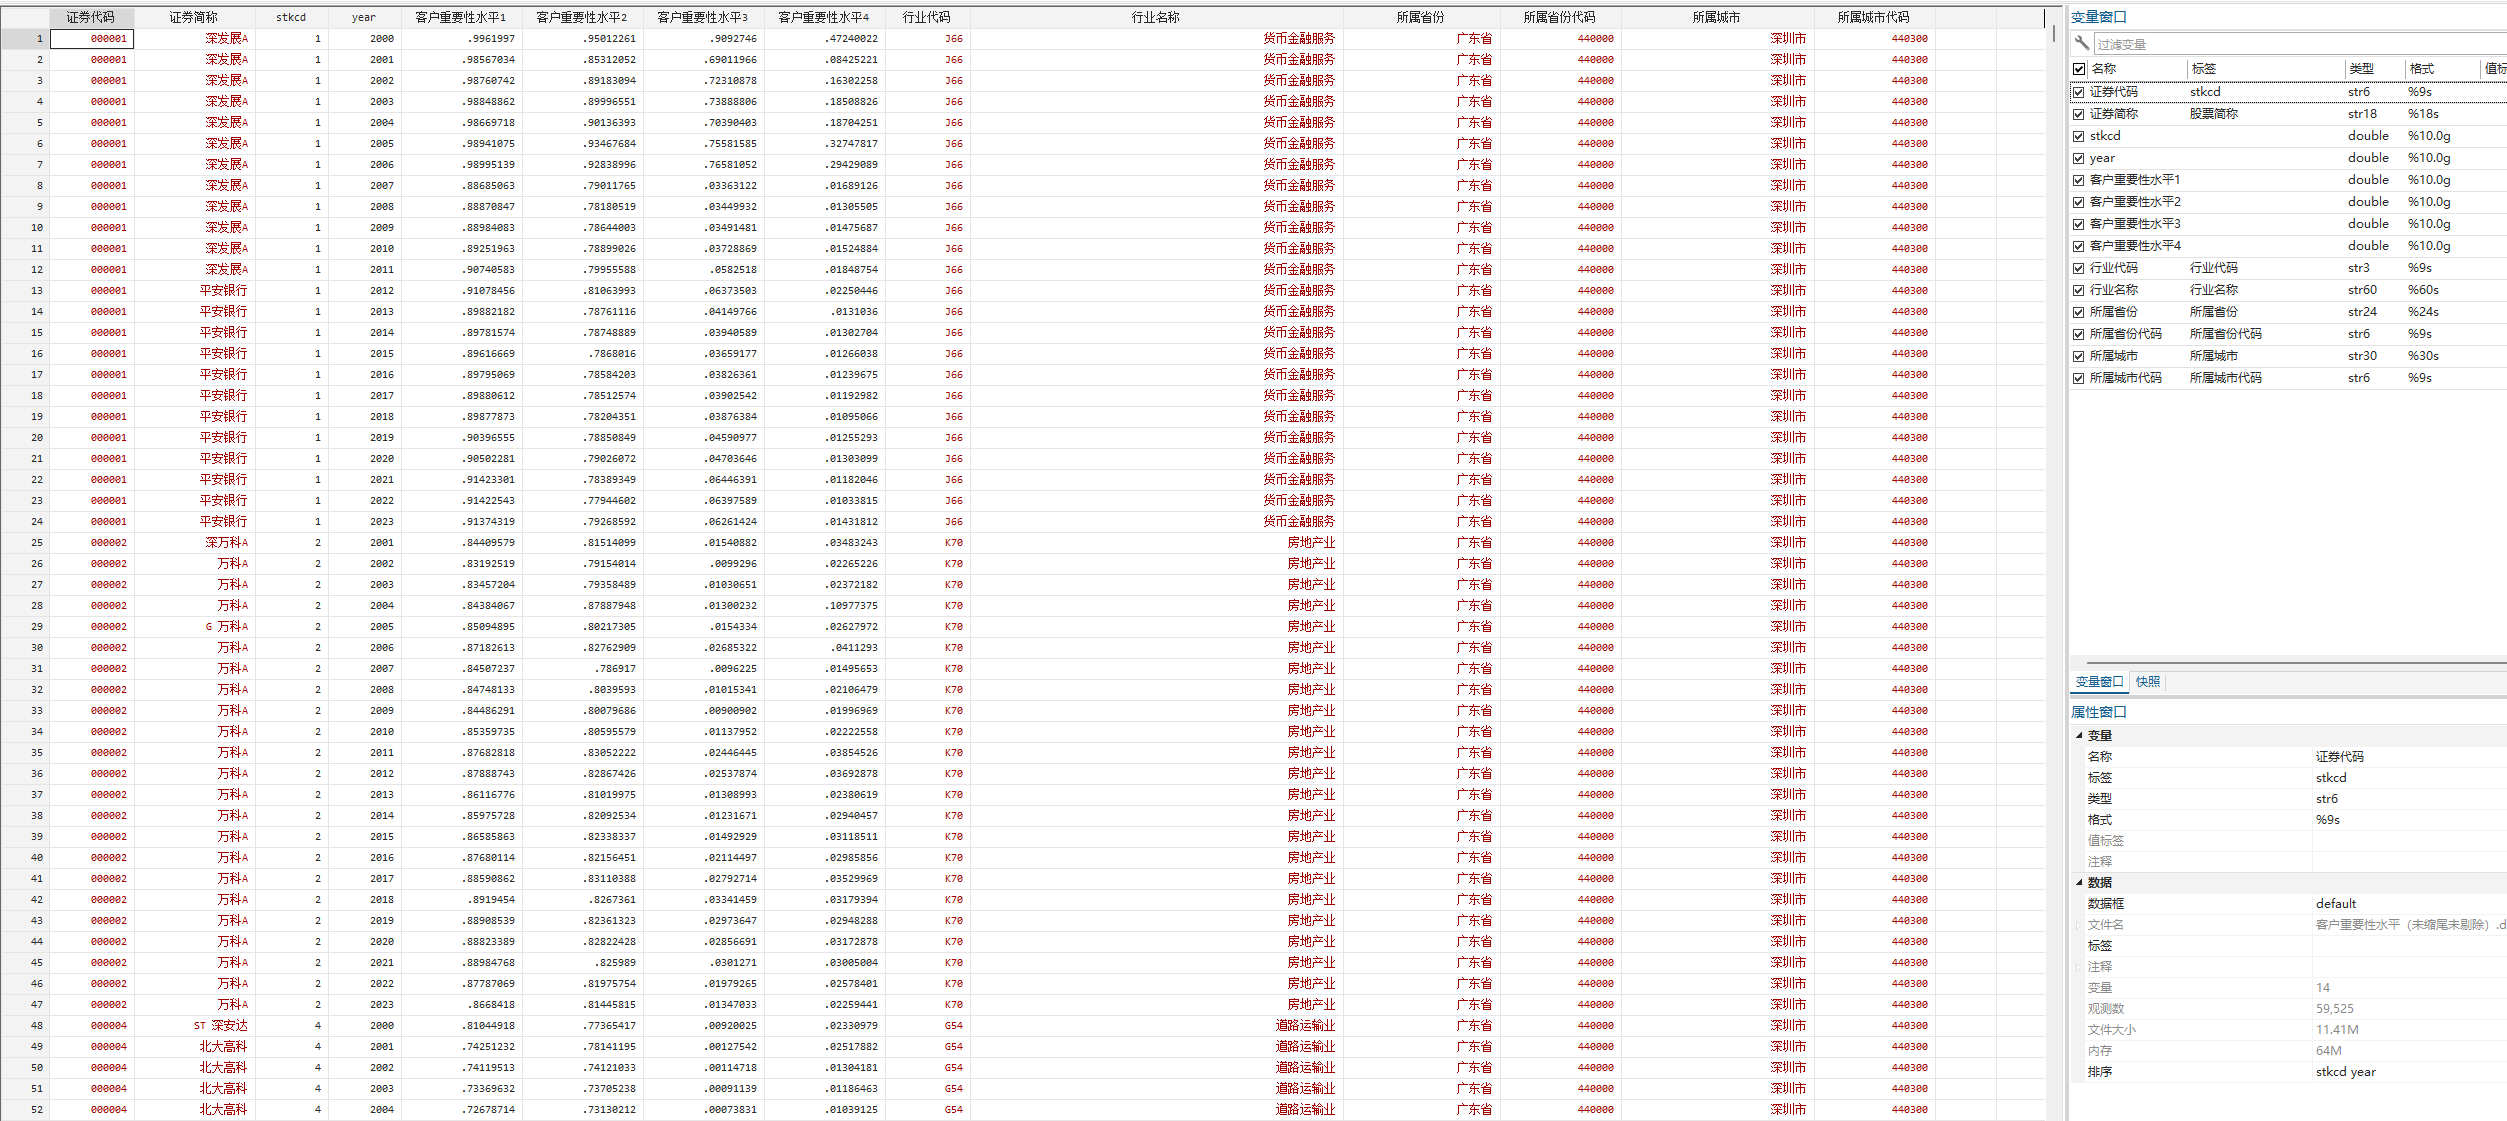
结果数据
附件列表
2000-2024年审计客户重要性水平Stata计算代码.zip
大小:44.73 MB
只需: RMB 19 元
马上下载
扫码加我 拉你入群
请注明:姓名-公司-职位
以便审核进群资格,未注明则拒绝
栏目导航
经管文库
stata专版
行业分析报告
文献求助专区
数据交流中心
计量统计软件
热门文章
2026年中国工业AI行业发展研究报告
【经济数学】Economic Dynamics and Distri ...
【教研资料】中国教师生成式人工智能应用报 ...
【经济学资料】Capitalism for Inclusive E ...
2026年全球关键矿物展望报告(英)
【重磅推荐】拓展-全部A股上市公司常用控制 ...
芜湖这场早餐会聚焦数字经济
把经管之家装进你的 AI:查教程、找资源,领 ...
CDA教材知识点 | 数据分析思维(考点1-6)
CDA教材知识点 | 数据分析思维(考点7-16)
推荐文章
从“点状静态”到“时序动态”:CDA数据分析 ...
基于数据分析的财险潜在客户挖掘与精准运营 ...
从“零散操作”到“有章可循”:CDA数据分析 ...
几种免费下载文献的方法----我的文献应助经
一些免费的文献资源大全(来源可靠)
关于学术研究和论文发表的一些建议
关于科研中如何学习基础知识的一些建议 (一 ...
关于文献求助的一些建议
【文献求助专区】版主工作备用贴
关于如何利用文献的若干建议
说点什么
分享
微信
QQ空间
QQ
微博
扫码加好友,拉您进群
各岗位、行业、专业交流群




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏