当前全球固废处置行业正处于从“增量扩张”向“提质增效”的关键转型期,大量市政固废处理、危险废物集中处置项目面临存量设备老化、排放提标压力大、复杂废物适配性不足的痛点,而废物焚烧炉作为核心热处理装备,其技术迭代直接决定了固废减量化、无害化处置的综合效能。据QYResearch最新调研数据,2025年全球废物焚烧炉市场规模约为30.60亿美元,预计2032年将达到43.29亿美元,2026-2032年期间年复合增长率(CAGR)为5.0%,本次分析基于2021-2025年历史运行数据、行业资深专家研判及分析师实地调研,结合近6个月中国生态环境部发布的《“十五五”固废处置装备绿色升级指南》,对2026-2032年废物焚烧炉市场的供需格局、技术演进与竞争趋势展开深度拆解。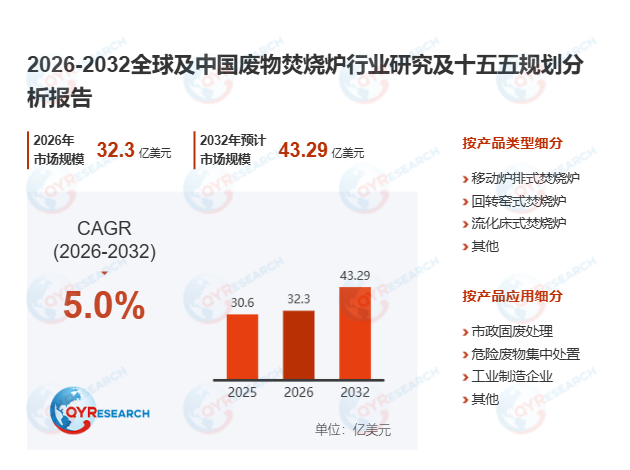
首先,全球废物焚烧炉产业已进入技术协同升级的成熟发展阶段。废物焚烧炉是利用受控高温氧化燃烧,对生活垃圾、一般工业废物、危险废物、医疗废物、污泥及其他可燃废物进行减量化、无害化处理的专用热处理设备,部分设备可通过后端余热回收系统实现发电、供热或蒸汽供应,产品核心结构包含炉体燃烧室、炉排或回转窑燃烧机构、进料装置、点火及辅助燃烧系统、燃烧空气系统、灰渣排出装置和自动控制系统,主流技术路线分为移动炉排式、回转窑式、流化床式和双燃烧室式四大类。2025年全球废物焚烧炉产量约为1650至1850台,按独立焚烧炉或独立焚烧线中的核心焚烧单元口径统计,收入加权综合FOB价格约为165万至190万美元/台,其中大型生活垃圾移动炉排式焚烧炉和危险废物回转窑式焚烧炉的单台价格显著高于市场平均水平。当前全球核心制造及技术输出国集中于中国、日本、德国等国家,近6个月国内某头部固废处置企业完成存量焚烧炉低氮燃烧改造后,氮氧化物排放浓度降低42%,设备年运行时长提升至8200小时,充分印证了技术升级对设备效能的拉动作用。
其次,废物焚烧炉市场的需求结构呈现“存量改造+新兴市场增量”的双轮驱动特征。受城市人口持续扩张、生活垃圾与工业废物产生量增长、填埋空间持续收缩以及危险废物和医疗废物监管趋严等因素影响,全球废物焚烧炉市场正从单纯追求处理能力扩张,转向减量化处置、能源利用、低氮焚烧和智能化运行协同发展的新阶段。中国、日本和欧洲等成熟市场已建成大规模焚烧设施基础,未来60%以上的新增需求将来自老旧炉体替换、炉排升级、燃烧控制优化和处理能力改造;东南亚、印度、中东及部分拉丁美洲国家仍处于集中式固废处理设施建设初期,是新增焚烧炉项目的核心增长区域。下游用户对高负荷稳定运行、复杂废物适应能力、低氮燃烧、自动进料、远程监控和预测性维护的关注度持续提升,推动设备供应商逐步从单一单机销售,向技术升级、核心备件供应和全生命周期服务的综合服务商转型。
此外,废物焚烧炉行业的竞争壁垒正加速向绿色化、智能化方向迁移。当前市场发展仍面临初始投资规模大、项目审批与融资周期长、公众接受度不足以及排放标准持续提高等现实挑战,废物含水率、热值和成分的大幅波动会直接影响燃烧稳定性,进而增加炉排、耐火材料和辅助燃烧系统的维护成本,二噁英、氮氧化物、酸性气体、飞灰和碳排放管理要求的持续收紧,也不断抬高设备设计及运行的技术门槛。随着全球循环经济政策优先推动源头减量、再使用和材料回收,部分成熟市场的大型生活垃圾焚烧项目审批趋于审慎,但不可回收残余废物、危险废物、污泥和特殊工业废物仍需要可靠的高温处置能力。独家行业观察显示,2025年全球具备智能燃烧控制功能的废物焚烧炉订单占比首次突破40%,技术可靠性、超低排放水平和长期服务能力已成为企业抢占市场份额的核心竞争力。
中长期来看,在全球“双碳”目标与中国“十五五”培育新质生产力的政策框架下,叠加共建“一带一路”沿线国家固废处置基础设施建设需求释放,废物焚烧炉市场将保持稳健的温和增长态势,行业竞争格局将逐步向具备规模化制造、全链条技术服务和绿色低碳解决方案能力的头部企业集中。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





