当前全球风电产业正从规模扩张转向生态合规与高质量运营并行的新阶段,大量风电开发商面临环评审批趋严、鸟类碰撞风险管控难度提升、ESG披露要求升级等核心痛点,风电场鸟类碰撞规避系统作为从“事后生态补偿”转向“实时风险控制”的关键基础设施,正成为破解风电开发与生物多样性保护矛盾的核心解决方案。据QYResearch最新调研数据,2025年全球风电场鸟类碰撞规避系统市场规模达1.16亿美元,预计2032年将攀升至3.80亿美元,2026-2032年复合增长率(CAGR)达17.1%,行业正进入高速成长期。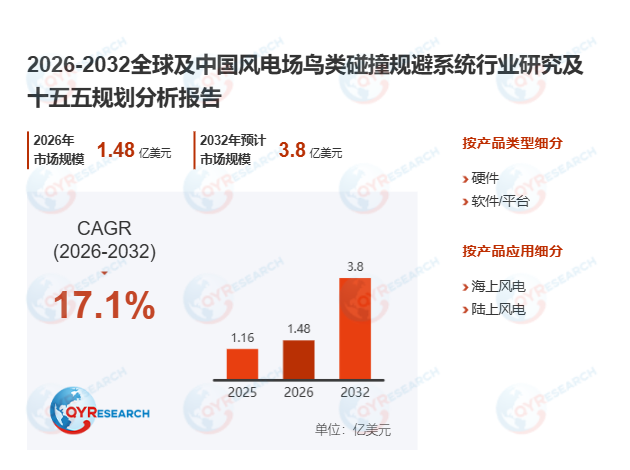
首先,风电场鸟类碰撞规避系统已形成完整的闭环技术体系与成熟产业链。该系统核心能力集中在“发现目标—识别物种—判断碰撞风险—触发驱避或停机—生成审计记录”的全流程管控,核心参数覆盖探测距离、识别准确率、响应时延等七大维度:雷达型系统可实现360°全域覆盖,同步记录数千条飞行轨迹;AI光学系统在良好能见度下可实现1公里级物种识别与3公里级目标探测;声光驱避方案则通过定向强声、激光等非接触方式,在鸟类进入风险区前完成干预。产业链上游涵盖毫米波雷达、热成像探测器、边缘计算模块等核心硬件,中游聚集IdentiFlight、ProTecBird、深圳真驱鸟科技等十余家中外头部方案商,下游全面覆盖陆上风电场、海上风电场、生态监测机构与政府监管部门,形成了供需两端协同推进的产业生态。
其次,区域市场结构呈现明显的梯度演进特征。2025年是全球市场格局分化的关键节点,亚太地区以5586万美元的收入占比48.20%,成为全球最大的区域市场;欧洲市场收入3381万美元占比29.17%,依托严苛的生态许可制度持续推动技术落地;北美市场收入2060万美元占比17.77%,核心需求聚焦猛禽保护与非必要停机减损。值得注意的是,2025年中国风电生态合规投入同比增长32%,大型风电基地、山地草原风电与海上风电示范项目成为核心需求场景,深圳真驱鸟科技等本土企业依托本土化声光驱鸟技术与成本优势,正在快速填补进口高端系统与下沉市场需求之间的空白。
此外,产品与应用结构的差异化增长,正在重塑行业长期价值逻辑。2025年全球硬件收入达8708万美元占比75.13%,软件/平台收入2882万美元占比24.87%;预计到2032年,硬件收入将增至2.79亿美元,软件/平台收入突破1.01亿美元,其中软件/平台2026-2032年CAGR达18.47%,显著高于硬件16.58%的增速,这一趋势印证了系统价值正从硬件部署向物种库训练、误报率优化、数据审计等软件服务延伸。应用端方面,2025年陆上风电场收入7930万美元占比68.42%,仍是市场基本盘;海上风电场收入3660万美元占比31.58%,凭借更高的环境适应性要求与合规门槛,未来七年CAGR将达18.32%,增速反超陆上风电赛道。
最后,行业竞争格局呈现头部集中与长尾并存的特征,技术迭代正打开新质生产力增长空间。2025年全球Top5厂商合计收入4709万美元,占全球市场份额40.63%,其中IdentiFlight依托AI光学物种识别技术占据13.69%的份额,ProTecBird凭借德国市场的商业化放量实现收入快速跃升,Robin Radar Systems等雷达路线厂商则在广域迁徙路径监测场景表现突出。同时,长尾区域服务商收入占比仍接近五成,大量区域集成商、生态监测服务商仍有充足的生存空间。从技术趋势来看,当前多传感器融合方案已将鸟类识别准确率提升至96%以上,边缘AI计算将系统响应时延压缩至0.3秒以内,叠加“十五五”期间中国培育新质生产力、推进绿色低碳转型的政策导向,风电场鸟类碰撞规避系统将进一步融入风电资产全生命周期运营体系,在“一带一路”沿线新兴风电市场释放更大的商业价值。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





