当前国内公共建筑翻新、商业空间改造项目持续释放增量需求,多数建材企业正面临从单一吊顶面板供应商向系统化解决方案服务商转型的核心痛点,如何依托模块化吊顶、建筑系统集成等核心能力切入高附加值赛道,已成为行业参与者抢占市场份额的关键方向。据QYResearch最新调研数据,2025年全球悬吊顶市场规模达79.90亿美元,预计2032年将攀升至108.7亿美元,2026-2032年复合年增长率为4.5%,该预测基于2021-2025年行业历史运行数据、头部企业产能布局动态及资深行业分析师研判综合得出,充分覆盖了悬吊顶赛道的不确定性变量。本次分析围绕模块化吊顶、建筑系统集成、声学性能优化、低碳建材交付四大核心维度展开,结合近6个月住建部发布的《公共建筑室内环境提升导则》相关要求,拆解行业增长逻辑与竞争格局。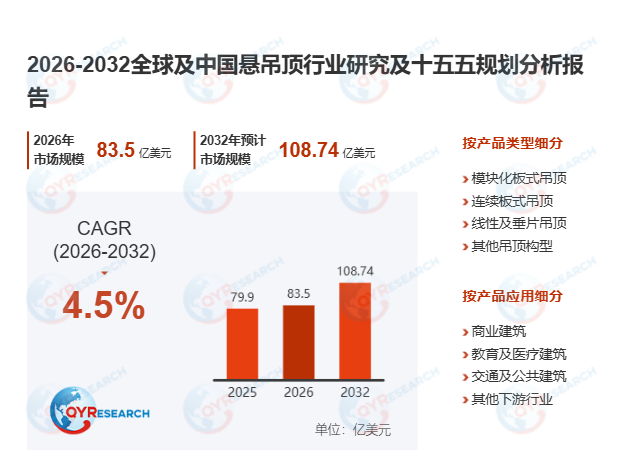
首先,公共建筑更新浪潮下,高性能悬吊顶的需求结构正发生根本性转变。传统悬吊顶仅作为顶部覆盖材料的定位已被打破,当前市场需求正向集声学性能优化、消防安全防护、机电管线集成于一体的建筑系统快速升级。2025年全球悬吊顶产量约为5.60亿至6.50亿平方米,统计口径为安装完成后的吊顶覆盖面积,主流产品FOB价格区间集中在5-18美元/平方米,其中普通矿物纤维板、基础明架龙骨处于价格低位,高吸声岩棉吊顶、耐湿卫生型产品及穿孔金属吊顶占据中高端市场,定制化造型吊顶系统价格则突破主流区间上限。国内某三甲医院新院区项目引入模块化吊顶系统后,机电管线检修效率提升42%,室内语言清晰度达标率从72%升至94%,充分验证了建筑系统集成方案的落地价值。对比离散制造与流程制造场景的吊顶需求差异,办公、商业等离散空间更侧重模块化吊顶的灵活拆装属性,而医院、实验室等对卫生等级要求严苛的场景,则对声学性能优化、防潮抗菌指标提出了刚性门槛。
其次,悬吊顶产业链竞争焦点已从单一面板价格战转向完整系统交付能力的比拼。悬吊顶产业链上游覆盖矿物纤维、岩棉、钢材、铝材等原材料供应,中游涉及板材成型、冲孔折弯、龙骨辊压及系统性能检测环节,下游直接对接建筑师、声学顾问、工程承包商及建筑业主。据2025年6月中国建筑装饰协会发布的《吊顶行业低碳发展报告》,国内具备完整建筑系统集成能力的头部企业市场占比已从2023年的28%提升至41%,行业竞争重心从单品单价转向吸声、防火、抗震等全维度性能认证,以及BIM协同设计、项目全周期交付服务能力。绿色建筑评价体系的全面落地,进一步推动行业向再生材料应用、低碳建材交付、可拆卸循环设计方向转型,2025年国内头部建材企业的再生材料使用占比平均已达37%,较2024年提升11个百分点。某国内头部商建改造项目中,服务商依托全系列模块化吊顶产品与配套龙骨系统,将整体施工周期缩短35%,建筑垃圾排放量降低48%,充分展现了系统化解决方案的竞争优势。
此外,全球区域市场分化与中国“十五五”政策红利将打开悬吊顶行业新增长空间。本次行业分析完整覆盖“十四五”全球及中国悬吊顶供需脉络,并紧扣“十五五”以新质生产力推动高质量发展的战略导向,重点研判北美、欧洲、亚太等核心区域的产能、销量与增长潜力,同时挖掘“一带一路”沿线基建项目带来的出海机遇。值得关注的是,2025年国内中小企业在悬吊顶细分赛道的技术改造投入占比首次超过大型企业,大量专精特新企业聚焦声学性能优化、低碳建材交付等细分领域实现突围。当前行业仍存在部分共性痛点:模块化吊顶的跨品牌兼容性不足、建筑系统集成过程中机电管线与吊顶龙骨的协同精度偏差等问题,仍是制约项目交付效率的核心瓶颈,也为技术领先型企业创造了差异化竞争的切入点。
整体来看,2025-2032年全球悬吊顶市场将保持稳健增长态势,需求端的公共建筑翻新、供给端的产业链升级与政策端的绿色低碳导向将形成三重合力,推动行业从规模扩张向高质量发展转型,拥有全系列产品矩阵、建筑系统集成服务能力与全球化布局的企业,将在未来市场竞争中占据核心优势。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





