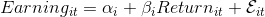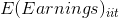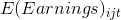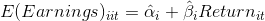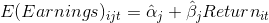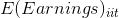全部版块 我的主页
› 论坛 › 提问 悬赏 求职 新闻 读书 功能一区 › 经管文库(原现金交易版)
141 0
2026-07-24
数据介绍:
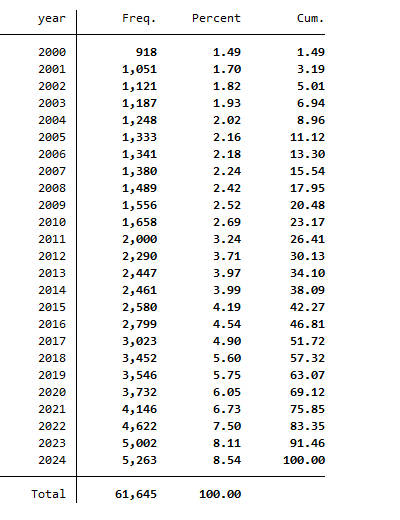
年份:2000-2024
范围:A股上市公司
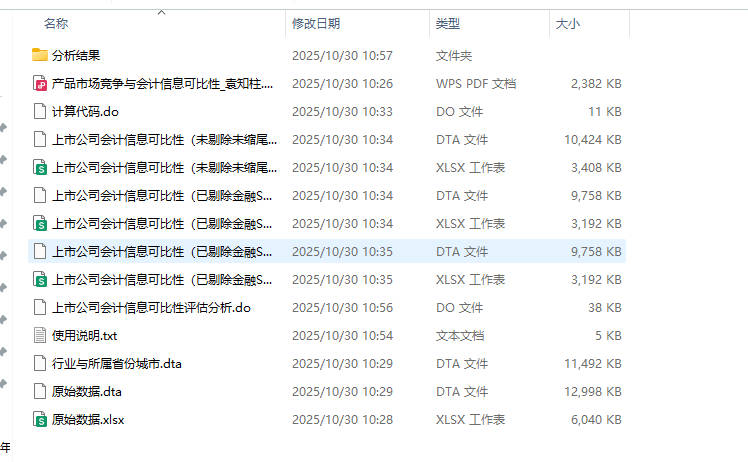
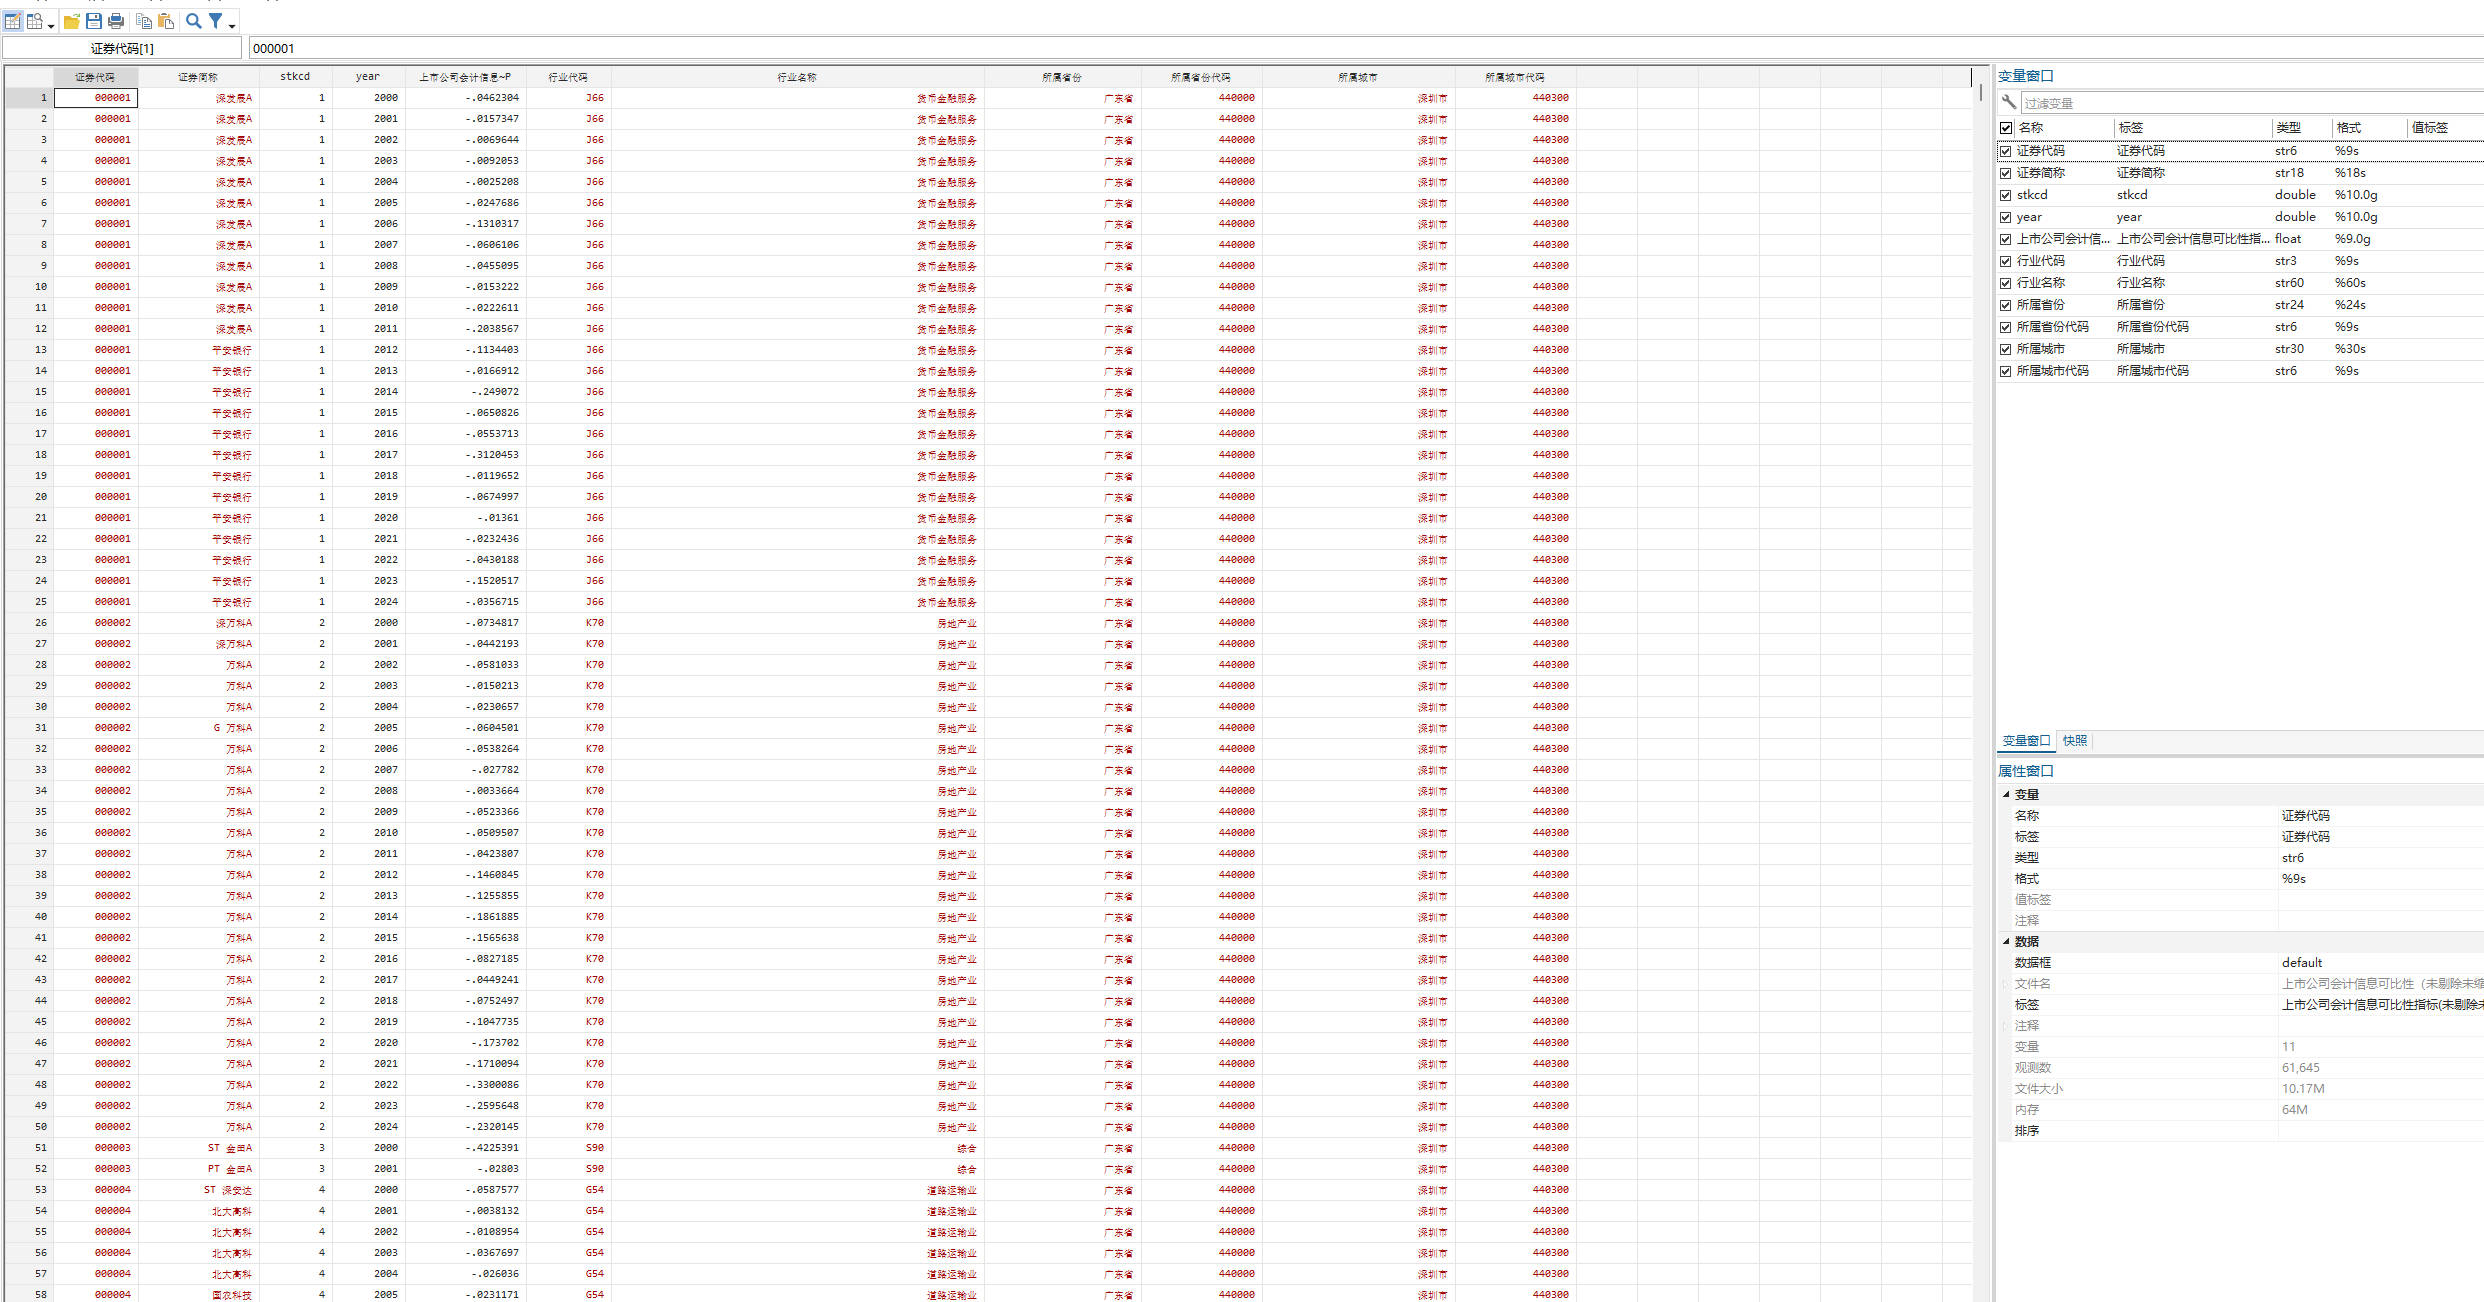
三个版本:会计信息可比性(未剔除未缩尾)、会计信息可比性(已剔除金融STPT未缩尾)、会计信息可比性(已剔除金融STPT已缩尾)
文件格式:Dta格式(使用Stata打开)、Xlsx格式(使用Excel打开)
注:提供了剔除所需数据和剔除代码,若无需做该项剔除处理,自行删除相关代码重新运行即可
行业参照证监会2012年行业分类标准,制造业用二级行业分类,其他用一级分类来计算并对连续型变量进行了1%和99%分位数的缩尾处理
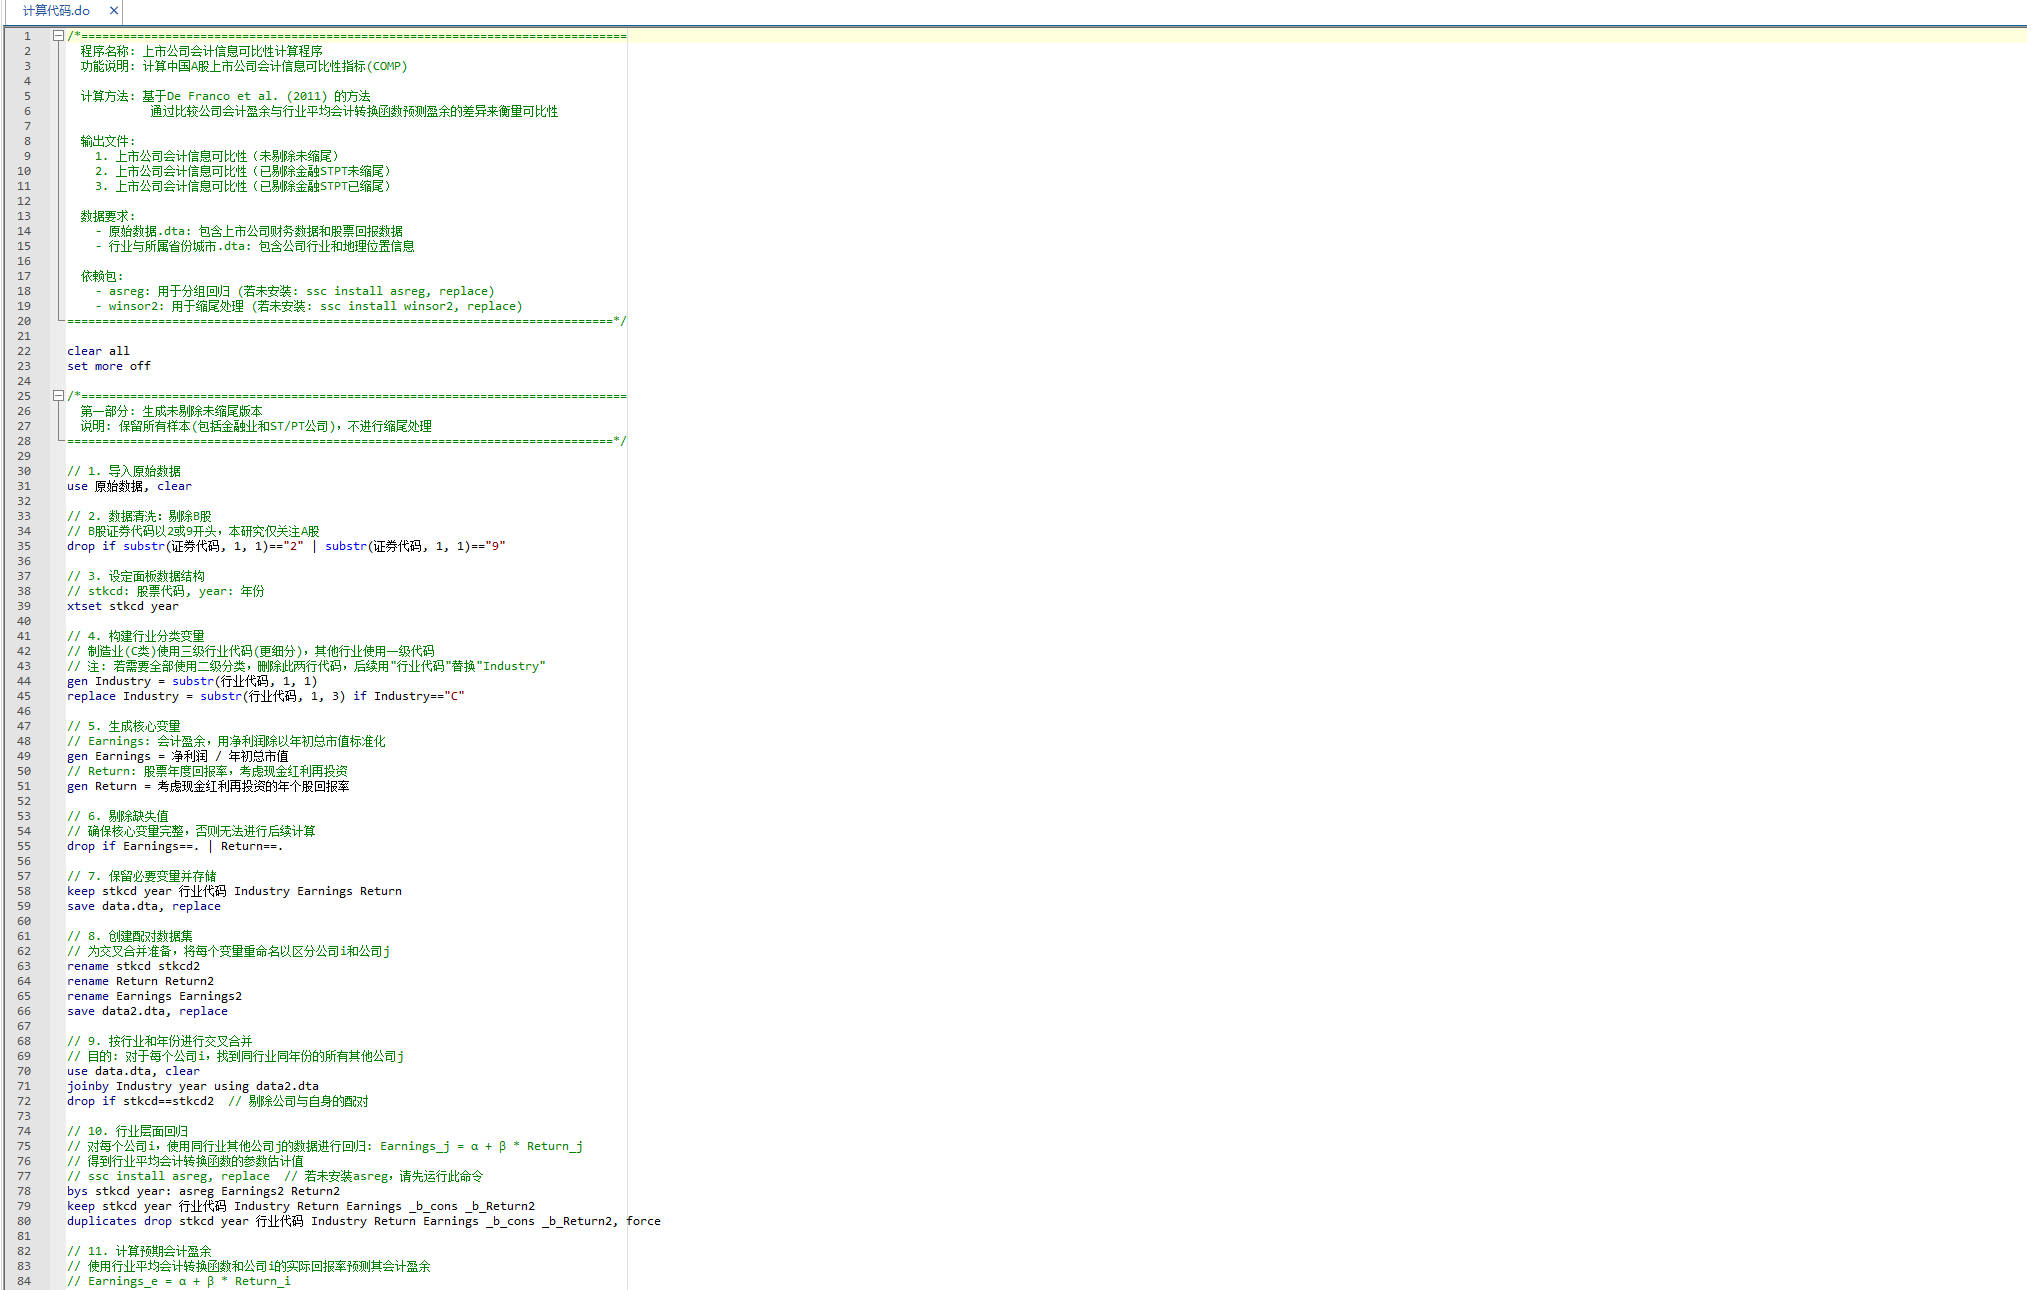
代码格式:do文件,含生成代码和分析评估代码


计算说明:
为计算公司i第t期的会计信息可比性,使用第t 期前的连续16个季度数据估计下述模型:


为公司i第t年季度净利润(单季度的)与季度初权益市场价值的比值
为公司i第t年股票的季度收益率
将估计出来的系数分别代入下面两个式子,分别计算在公司i 第t 期以该期收益衡量的经济事项下,经由两公司会计系统
和 变换得到的期望盈余 和 。


两个公司间转换函数的相近程度表示会计信息可比性,为了估计这种相近程度,对于公司i和j,假定经济业务相同(  表示) ,分别采用各公司的转换函数来计算它们的预期盈余。
其中    表示在期间t,依据公司i的函数及公司i的股票收益计算得到的公司i的预期盈余,而    表示在期间t,依据公司j的函数及公司i的股票收益计算得到的公司j的预期盈余。上述两个方程均采用公司i的收益  来做预测,这样就可以计算两公司在经济业务相同的情况下所生成的盈余的差异程度。
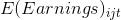
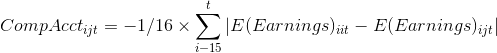


参考文献:
袁知柱,张小曼,于雪航.产品市场竞争与会计信息可比性[J].管理评论,2017,29(10):234-247.


代码:


数据量:


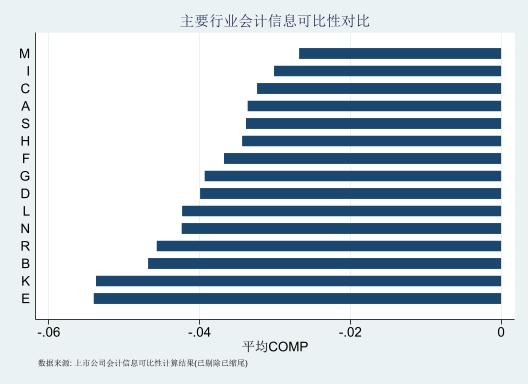
结果数据


附件列表
二维码

扫码加我 拉你入群

请注明:姓名-公司-职位

以便审核进群资格,未注明则拒绝

栏目导航
热门文章
推荐文章

说点什么

分享

扫码加好友,拉您进群
各岗位、行业、专业交流群