当前全球雨具消费市场正处于从基础防护向品质化、功能化升级的关键阶段,大量传统雨伞制造企业正面临环保合规压力、低价同质化竞争、供应链重构等多重痛点,而轻量化雨具、智能雨具、环保雨材等核心赛道正成为行业突破增长瓶颈的核心方向。据恒州诚思最新2025年行业调研数据,全球雨伞市场规模约592.0亿元,预计未来将持续保持平稳增长态势,到2032年市场规模将接近729.7亿元,未来六年复合年均增长率为3.0%,行业整体进入存量优化、附加值提升的成熟发展周期。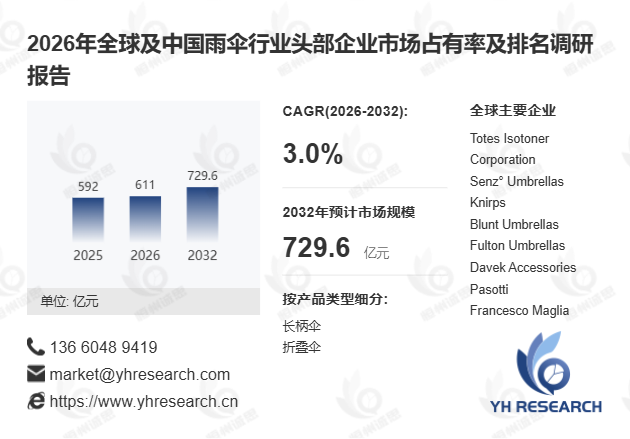
首先,行业核心供需基本面呈现清晰的结构化特征。2025年全球雨伞销量达8.9亿把,总产能约13亿把,产品平均售价9.2美元/把,全行业平均毛利率稳定在25%-35%区间,供需整体处于宽松平衡状态,头部品牌凭借轻量化雨具的技术溢价可实现超过40%的毛利率水平。雨伞作为便携式防护用品,核心结构由伞面、伞骨、伞杆、伞柄及开合机构组成,通过展开伞面形成遮挡结构引导雨水外排实现防雨功能,当前产品迭代的核心围绕轻量化雨具的材料升级展开:伞面材料已从传统普通涤纶,迭代至高密度聚酯、尼龙、PG布及环保再生面料,伞骨材料也从传统钢材逐步向铝合金、玻璃纤维、碳纤维升级,某国内头部雨具企业引入碳纤维伞骨后,产品整体重量降低32%,抗风等级提升至6级,市场复购率同比上涨27%。
其次,产品技术迭代呈现分层推进的发展路径。当前行业主流升级方向集中在轻量化雨具的结构优化,自动开合、多折叠、防风骨架设计已成为中高端产品的标配,柔性玻璃纤维伞骨的渗透率在2025年已提升至41%,大幅降低了强风环境下伞骨弯折损坏的概率。与此同时,智能雨具赛道仍处于早期市场培育阶段,据2025年上半年国内轻工行业协会发布的《雨具消费趋势白皮书》,当前集成定位、天气提醒、自动开合功能的智能雨伞全球渗透率不足2%,核心落地难点在于电池续航、防水可靠性与成本控制的平衡,目前仅在高端礼品、户外专业场景实现小范围规模化应用。环保雨材的普及速度正在明显加快,近6个月欧盟更新的消费品环保新规正式落地,要求2026年起市场流通的雨具产品再生材料占比不得低于30%,直接推动大量制造企业加速替换传统PVC涂层,转向可回收环保雨材。
此外,全球雨伞产业的竞争与供应链格局正在发生深度调整。雨伞行业整体政策壁垒较低,全球贸易规则与环保要求是影响行业走向的核心变量,近年来欧美、日本等主流消费市场的环保门槛持续提升,倒逼全产业链加速环保雨材的应用落地。全球供应链局部低端组装环节虽逐步向东南亚转移,但中国凭借覆盖环保雨材加工、轻量化雨具成型、智能雨具研发的全产业链成熟配套,仍占据全球超过65%的雨伞产能,持续巩固全球核心生产中心的地位。在消费端,随着全球电商渠道的快速渗透,雨伞销售模式已从传统线下批发零售,转向品牌直营、跨境电商、社交内容营销多元渠道协同,推动行业彻底告别低价同质化竞争,逐步进入品牌化、差异化的新发展阶段。
本次行业深度调研覆盖2021-2032年全周期数据维度,核心研究内容包含六大板块:一是全球市场总体规模的销量与收入双维度统计分析,覆盖2021-2025年历史数据与2026-2032年预测数据;二是全球与中国两大市场的竞争格局研判,梳理头部企业的销量、收入、价格、市场占有率及行业排名;三是全球重点国家及地区的雨伞需求结构拆解;四是全球核心生产区域的产能、产量分布分析;五是雨伞行业全产业链上中下游的价值传导逻辑梳理;六是不同产品类型、开启方式、伞骨规格、应用渠道的细分市场深度拆解。调研覆盖Totes Isotoner、Knirps、杭州天堂等近20家全球头部雨具企业,覆盖北美、欧洲、亚太、南美、中东及非洲五大核心区域,为行业参与者提供精准的决策参考依据。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





