全球硅钢软磁合金市场发展状况分析及投资战略规划建议报告2032年
硅钢软磁合金市场概况
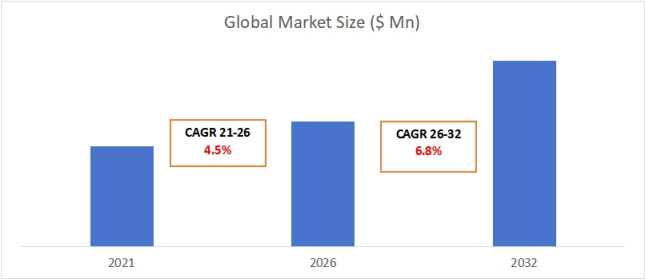
根据中智信投研究网最新调研报告显示,全球硅钢软磁合金市场规模2026年将达到15646.2百万美元,预计到2032年将达到23218.6百万美元,在2026-2032年预测期内复合年增长率为6.80%。
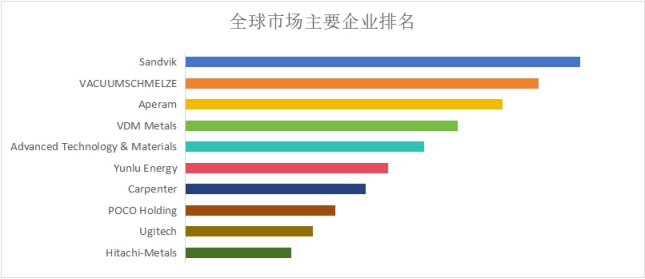
在2025 年,全球前10大企业将占据总收入的约84.30%。
全球硅钢软磁合金市场前10强生产商排名及市场占有率
硅钢软磁合金是一种含硅量0.5%-6.5%的铁硅合金功能材料,具有优异的磁导率、低矫顽力和低铁损特性,是电力电子领域不可或缺的核心软磁材料。通过精确控制晶粒取向和硅含量,该材料可显著降低交变磁场中的能量损耗,广泛应用于变压器铁芯、电机定转子、电感器及各类电磁器件。现代硅钢制造融合真空冶炼、热轧冷轧复合工艺及高温退火技术,
产品厚度可薄至0.1mm以下,是支撑高效能源转换和电气设备小型化的关键基础材料。
竞争格局
硅钢软磁合金市场呈现"欧洲日本技术领先、中国产能主导"的竞争格局。Sandvik(瑞典)和VACUUMSCHMELZE(德国,蒂森克虏伯旗下)凭借粉末冶金和非晶纳米晶技术占据高端细分市场;Aperam(卢森堡,原阿塞洛不锈钢业务)和VDM Metals(德国,奥托昆普旗下)依托不锈钢冶炼基础向硅钢领域延伸;日本Hitachi-Metals(日立金属,现Proterial)在取向硅钢领域具有百年技术积累,专利壁垒深厚;中国厂商Advanced Technology & Materials(安泰科技,钢研总院背景)和Yunlu Energy(云路股份,非晶带材龙头)在软磁材料领域快速崛起,但高端取向硅钢仍依赖进口;美国Carpenter(卡彭特)和POCO Holding专注特种合金和小众应用;法国Ugitech(沙钢旗下)服务欧洲本土市场。整体市场集中度较高,高端产品技术门槛形成天然护城河。
主要分类
按晶体结构分为三大类:取向硅钢(GO,Grain Oriented,硅含量约3%,晶粒沿轧制方向高度排列,磁导率最优,主要用于电力变压器铁芯,占高附加值市场60%以上);无取向硅钢(NGO,Non-Grain Oriented,硅含量0.5%-3.5%,各向磁性均匀,用于旋转电机、家电压缩机及新能源汽车驱动电机,市场规模最大);高硅钢合金(硅含量4.5%-6.5%,通过极端硅含量降低高频损耗,用于高频电感、脉冲变压器及航空电子设备,制造难度大、价格昂贵)。按厚度可分为常规厚度(0.35-0.5mm)、薄规格(0.2-0.35mm)及极薄带(0.1mm以下,用于高频应用)。
下游应用
核心应用场景包括:电力行业(占比约45%,涵盖输电变压器、配电变压器及互感器,取向硅钢是电网建设的核心材料,能效标准升级推动高牌号产品替代);新能源汽车(占比约25%且增速最快,驱动电机、车载充电机(OBC)、DC-DC转换器大量使用无取向高牌号硅钢,单车用量约50-100kg,800V高压平台对材料性能要求更高);消费电子(占比约20%,变频空调压缩机、冰箱压缩机、洗衣机电机及电源适配器铁芯,薄规格无取向硅钢需求稳定);其他(风电变流器、光伏逆变器、轨道交通牵引系统、高效家电及工业电机节能改造等)。双碳目标下,高效电机和变压器强制能效标准成为结构性增长引擎。
区域视角
亚太市场占据全球硅钢产量和消费量的70%以上,中国既是最大生产国(宝钢、首钢、太钢、武钢等本土巨头主导)也是最大消费国,新能源车和电网投资驱动高端产品进口替代加速;日本在取向硅钢领域保持技术领先,日立金属、JFE钢铁垄断高牌号市场;欧洲市场强调绿色钢铁和循环经济,Aperam、VDM Metals依托低碳冶炼工艺(绿氢、电炉)获取溢价,本土光伏和风电装机带动需求;北美市场变压器和电机制造回流趋势明显,但硅钢产能不足,依赖日韩进口;拉美及中东非市场以中低端配电变压器和家电应用为主,本土几乎无硅钢冶炼能力,完全依赖进口。
价格分析
价格分化显著:普通无取向硅钢约6000-9000元/吨,竞争激烈且利润空间薄;高牌号无取向硅钢(新能源汽车用)12000-18000元/吨,溢价来自低铁损和高磁感性能;一般取向硅钢(CGO)10000-15000元/吨;高磁感取向硅钢(Hi-B)20000-35000元/吨,日立金属等进口产品可达40000元/吨以上;高硅钢合金(6.5%Si)因轧制难度极大,价格超50000元/吨,仅用于航空航天等特种领域。价格驱动因素包括:硅铁合金原料成本、能源成本(退火工序耗电大)、进口关税及反倾销政策、以及新能源车企的年度招标议价。2024年以来,取向硅钢价格因变压器投资热潮和产能瓶颈呈上涨趋势。
市场驱动
核心驱动因素包括:全球能源转型下的电网升级投资(特高压、智能配网、变压器能效标准从IE2向IE4/IE5跃升)、新能源汽车渗透率提升(800V架构和高转速电机对硅钢性能提出新要求)、工业电机能效强制标准(欧盟、中国IE3/IE4标准实施)、以及家电变频化普及。此外,非晶合金带材(云路股份、安泰科技)在配电变压器领域对取向硅钢形成部分替代竞争,但在电机领域硅钢仍不可替代。材料技术进步方面,超薄带制备、激光刻痕细化磁畴、以及涂层技术改进持续降低铁损,支撑下游设备效率提升。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





