中国气动卡钳制动器市场投资战略规划及前景建议报告2026年版
根据中智信投研究网最新调研报告显示,预计2030年全球气动卡钳制动器市场规模将达到2.7亿美元,未来几年年复合增长率CAGR为8.9%。
气动卡钳制动器是一种利用压缩空气作为动力源,通过气压推动活塞带动制动片夹紧制动盘,从而实现减速或制动功能的机械制动装置。该
产品主要由卡钳体、气动执行机构、制动片、回位弹簧及密封组件构成,通常安装于旋转轴或制动盘两侧,通过气压控制实现快速响应和稳定制动力输出。气动卡钳制动器具有结构紧凑、制动力可调、散热性能良好及维护方便等特点
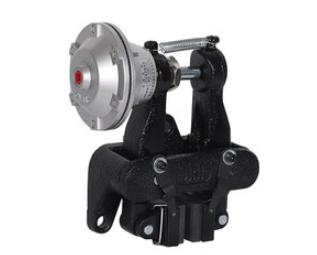
,广泛应用于工业机械、港口设备、冶金生产线、起重运输系统及自动化产线等场景。其适用于频繁启停或重载工况,可与气动控制系统联动,实现远程控制和安全制动,是工业传动系统中重要的安全与控制部件。
气动卡钳制动器市场正保持稳健增长,这主要受重型运输、轨道交通及工程机械等装备对高效可靠制动系统持续增长的需求驱动。随着全球物流行业的扩张和大型重载车辆、轨道交通车辆数量的增加,对制动性能提出了更高的安全性、耐久性和响应速度要求,传统机械制动系统逐渐向气动及电控气动结合系统升级,使气动卡钳制动器的市场需求持续提升。此外,工程机械与工业自动化装备对制动系统的集成化和智能化要求增强,推动气动卡钳制动器与传感监测、故障诊断和维护预警技术的融合,形成更高附加值的系统解决方案。在下游市场结构上,重型车辆仍为最大应用领域,同时轨道交通和工程机械领域的高增长态势也为该产品带来长期订单稳定性。
未来,随着全球对车辆安全标准的不断提升以及自动驾驶辅助系统的推广,制动系统的性能和控制精度将成为竞争核心,气动卡钳制动器厂商需在材料轻量化、摩擦性能优化和智能控制集成方面持续创新,以抓住行业升级和市场扩展带来的新商机。总体来看,该市场的长期增长潜力仍然坚实,特别是在新兴市场基建投资和全球交通装备更新换代的大背景下。
气动卡钳制动器的发展主要受工业自动化升级和安全生产要求提升的推动。
首先,港口机械、冶金设备、矿山运输及起重系统等重载工况对制动响应速度和稳定性要求不断提高,推动高性能气动制动装置需求增长。
其次,工业设备向高速化、大功率方向发展,对制动系统的散热能力、耐磨性能及可靠性提出更高标准,促进产品结构优化和材料升级。
第三,自动化产线普及使气动控制系统与PLC联动应用增多,带动可远程控制、响应精准的气动卡钳制动器市场扩展。
同时,节能减排与设备维护成本控制需求增强,使高效率、低泄漏及长寿命设计成为研发重点。此外,新兴市场工业基础设施建设加快,也为该类工业制动产品提供增量空间。
总体来看,工业安全标准提升、设备升级换代及自动化水平提高是推动气动卡钳制动器持续发展的核心动力。
全球范围内,气动卡钳制动器主要生产商包括Danfoss、Tolomatic、Re S.p.A.、KTR Systems、Regal Rexnord Corporation、Eaton、Knorr-Bremse、Kobelt、山东越成制动系统股份有限公司、Hilllard、ASTON Tech Ltd.、VULKAN、WC Branham、Rydahls Industry、Industrial Clutch Parts、天津西纳智能科技有限公司。
气动卡钳制动器的产业链是一个技术成熟、分工明确且与工业及交通领域安全紧密相关的全球协作体系,主要由上游的关键零部件与材料供应、中游的精密制造与产品集成、以及下游的多元化终端应用市场三个核心环节构成。这个链条的最终目标是为工程机械、轨道交通、工业自动化和重型商用车等领域的客户提供高可靠性、长寿命的制动安全解决方案 。
产业链上游是整个产业的物质与技术基础,主要涉及高强度材料的供应和精密零部件的生产。
材料方面,由于制动器卡钳需要承受巨大制动力和冲击,通常采用高强韧铝合金或特种铸铁作为主体材料。例如,针对汽车和工程机械应用,上游供应商需要提供具备特定成分比例(如Si 6.8-7.2%,Mg 0.36-0.41%)的铝合金锭,并通过挤压铸造等先进工艺,使卡钳成品的抗拉强度达到300MPa以上,以满足轻量化和高性能的双重需求 。除了主体材料,上游还包括摩擦材料(如高耐磨刹车片)、密封元件(如耐高温橡胶密封圈)、弹簧以及精密螺栓等标准件的供应。这一环节的供应商多为专业的冶金、化工和精密加工企业,其技术水平和材料性能直接决定了中游制造的产品质量起点 。
产业链中游是产业的核心,负责将上游的原材料和零部件进行精密加工、装配集成和性能测试,最终形成功能完备的气动卡钳制动器总成。
这一环节涵盖了铸造、机加工、表面处理、自动化装配以及严格的性能检测等关键工序。在制造端,企业正经历着从生产毛坯件到高附加值成品件的转型,通过引入自动化的机加工线和机器人,实现无人化操作,可将产品附加值提升15%至30% 。在装配端,专业的自动化产线集成商扮演着重要角色,其开发的全自动卡钳装配线能将传统需要10人操作、40秒完成一个装配的流程,压缩至仅需5人、22秒完成,效率和质量显著提升 。中游环节的竞争格局呈现国际化特征,全球市场由国际巨头主导 ,同时,中国本土企业也在快速成长,并在特定细分市场(如商用车盘式制动器)占据一席之地 。
产业链下游是产品的最终应用市场,涵盖了需要进行精确制动和安全控制的各类机械与车辆。
主要应用领域包括:工程机械(如挖掘机、装载机),要求制动力大、耐恶劣环境;轨道交通,作为列车的制动安全保障,对可靠性和响应速度要求极高(动作时间<0.5秒);工业自动化,用于各种生产线的精确定位和安全急停;以及重型商用车(卡车、客车),随着商用车EBS系统的普及,对高性能气动卡钳的需求持续增长 。从全球区域市场看,亚太地区因其庞大的制造业基础和基础设施建设需求,是增长最快的市场,占据了全球约40% 的份额 。终端用户对更高安全性、更长维护周期、更轻量化(如采用铝制卡钳替代铸铁)以及智能化(与电子制动系统集成)的持续追求,是推动整个产业链不断创新和发展的核心动力 。
气动卡钳制动器的市场竞争格局主要呈现以下特点:
从细分层面来看,气动卡钳制动器市场竞争呈现明显的梯队结构。
第一梯队为国际传动与工业制动系统供应商,依托成熟的气动控制技术、材料研发能力和全球服务网络,占据高端港口机械、冶金及重载设备市场,产品强调高制动力、耐高温和长寿命。
第二梯队为区域性工业制动器制造商,具备一定定制化设计能力,在中端装备制造和自动化产线领域具有成本与交付优势。
第三梯队为中小型企业,主要生产标准型号或替代型产品,技术门槛相对较低,市场竞争以价格为主,同质化程度较高。
从整体格局来看,行业呈现“高端集中、中低端分散”的特征。高端市场进入壁垒较高,客户认证周期长、应用安全要求严苛,利润空间相对稳定;中低端市场参与者众多,价格竞争激烈。随着工业自动化升级和重载设备安全标准提高,市场竞争焦点正逐步由单一制动力指标转向系统集成能力、可靠性验证及长期维护服务能力,具备技术积累和规模化制造优势的企业有望进一步提升市场集中度。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





