2026-2032年版全球航空影像系统市场可行性研究及发展前景预测报告
航空影像系统介绍
航空影像系统是安装在飞机、无人机、直升机、气球或者其他空基平台上的专业成像装备,由光学镜头、图像传感器、稳定平台(云台)、导航与姿态控制模块、数据处理单元以及实时传输系统构成,用于从空中获取高分辨率、几何校准精确、具备多光谱/热成像能力的地面或空域影像。航空影像系统可采用可见光、红外、热成像、多光谱或激光雷达等不同技术,用于航空测绘、国土资源监测、城市规划、农业遥感、执法与安全监视、灾害评估、航空巡检等场景。它要求极高的光学质量、环境适应性和平台稳定性,是航空遥感与空基视觉系统的核心组件。
航空影像系统图片
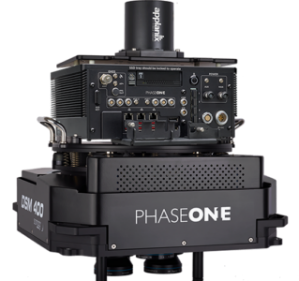
根据中智信投研究网最新调研报告显示,2025年全球航空影像系统市场规模22.67亿美元,年复合增长率CAGR为9.3%。
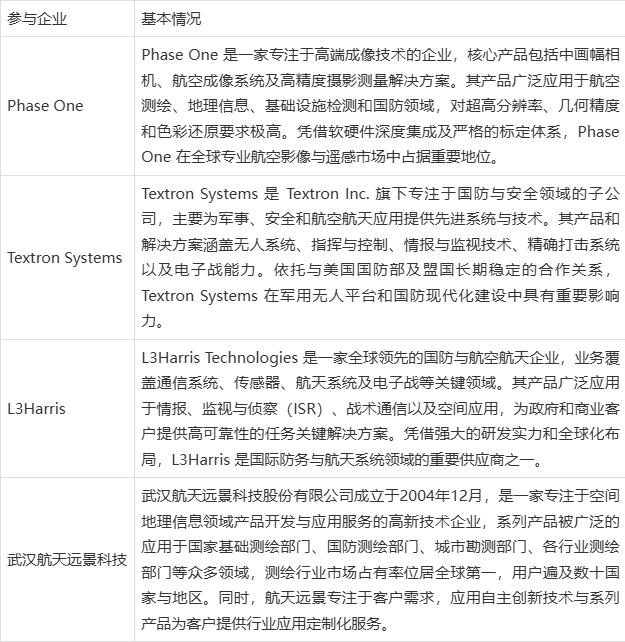
生产公司:Phase One、Textron Systems、Avion Solutions、Phoenix LiDAR、RIEGL、TEKEVER、Acecore Technologies、SKYTRAC、Draganfly、Leica、Elistair、CHC Navigation、AheadX、Schneider Digital、Esri、Aerial Imaging Solutions、Hexagon AB、L3Harris Technologies、上海华测导航、武汉航天远景科技、飞燕航空遥感技术、大疆等。
航空影像系统产业链
航空影像系统处于航空遥感产业链的中游,其上游包括光学镜片(光学玻璃、非球面镜、IR 镜片)、CMOS/CCD 传感器、红外探测器、激光器(LiDAR)、云台、IMU(惯导)、GPS/RTK、高精度加工零件、镀膜材料、电子元件等供应商。典型光学材料企业包括 SCHOTT、Hoya、Ohar
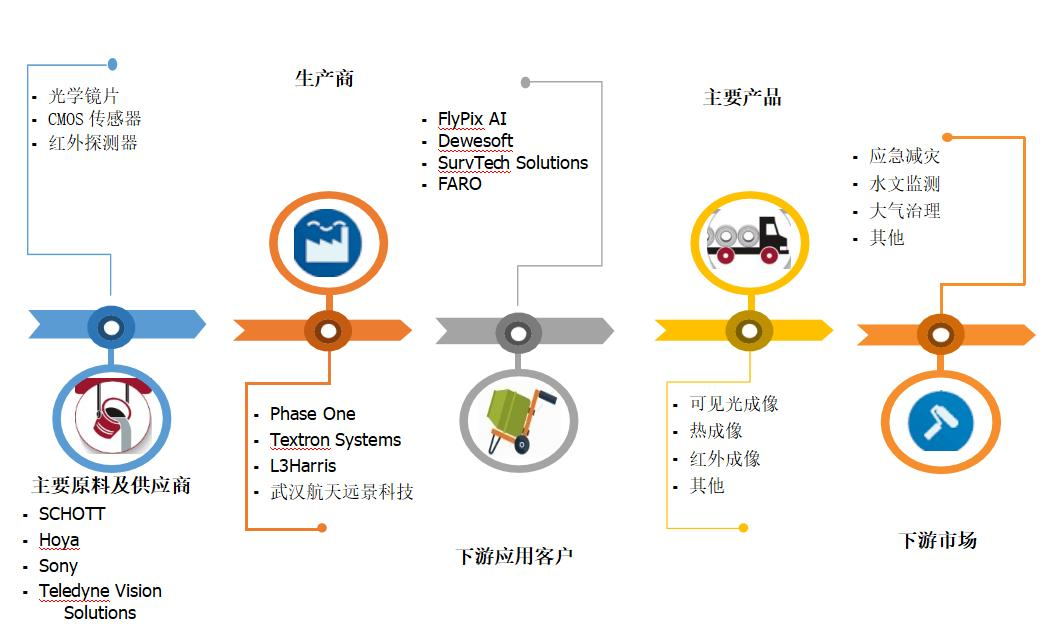
a、Corning(特殊玻璃/晶体)、Teledyne(探测器)、Sony/OMNIVISION(CMOS),以及云台和导航模块的专业厂商。中游由航空影像系统制造企业完成系统设计、标定、稳定控制、软件算法、数据链路集成。下游包括航空测绘公司、政府测绘与国土部门、警用与应急机构、电力巡检单位、农业科技公司、无人机运营商、交通与基础设施管理单位等。整体产业结构呈现“高端光学 + 高稳定性机械 + 数据算法驱动”的复合特征。
主要驱动因素:
航空影像系统市场的增长主要由地理测绘、基础设施巡检、精准农业、环境监测以及国防与公共安全等应用领域持续扩展所驱动。无人机平台的广泛应用、高分辨率传感器及 GNSS/IMU 一体化定位技术的发展,大幅提升了数据精度与作业效率。同时,政府和企业在城市规划、资产管理和应急响应中对航空影像数据的依赖度不断提高,持续支撑对高性能航空影像系统的需求。
主要阻碍因素:
系统成本较高、集成复杂度大以及监管限制是制约航空影像系统市场发展的主要因素。专业级航空影像解决方案通常需要在传感器、稳定平台、精密标定及数据处理软件方面进行较大投入。同时,空域管理、飞行许可及数据安全要求提高了运营复杂度,尤其在城市或敏感区域,对中小型运营商和预算受限用户形成明显限制。
行业发展机遇:
智慧城市建设、大规模基础设施投资以及测绘流程数字化转型,为航空影像系统带来了新的发展机遇。人工智能、云端处理和实时数据分析的融合,使航空影像系统的价值从单纯的数据采集延伸至智能分析和决策支持。同时,新兴市场的快速发展以及对本地化、高性价比解决方案的需求提升,为系统供应商拓展
产品线和行业定制化应用创造了空间。
进入壁垒:
航空影像系统行业的进入壁垒较高,主要体现在对高端传感器技术、精密制造能力以及摄影测量和地理信息领域专业经验的高度依赖。新进入者需要在研发投入、标定体系和软件生态建设方面承担较高成本,才能满足专业应用对精度和稳定性的要求。同时,成熟企业凭借长期客户关系、可靠的产品性能、丰富的认证经验以及软硬件一体化平台,占据明显竞争优势,使缺乏技术差异化的新进入者难以快速切入市场。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





