当前天气敏感型企业普遍面临气象数据与业务运营脱节的痛点,传统通用预报难以适配场址级运营需求,而AI气象预报、气象决策支持等新技术正成为破解这一难题的核心方向。据恒州诚思2025年最新调研数据,全球天气预报服务市场规模已达313.5亿元,预计2025-2032年将保持8.9%的复合年增长率,2032年市场规模将接近566.7亿元,行业正从单一信息交付向全链路气象决策支持体系快速演进。这一转型背后,AI气象预报技术的落地应用起到了关键的推动作用,据中国气象服务协会2025年2月发布的《商业气象服务发展报告》,国内头部服务商的AI气象预报模型对强对流天气的预警提前量已从传统的30分钟提升至120分钟,预报准确率提升18%。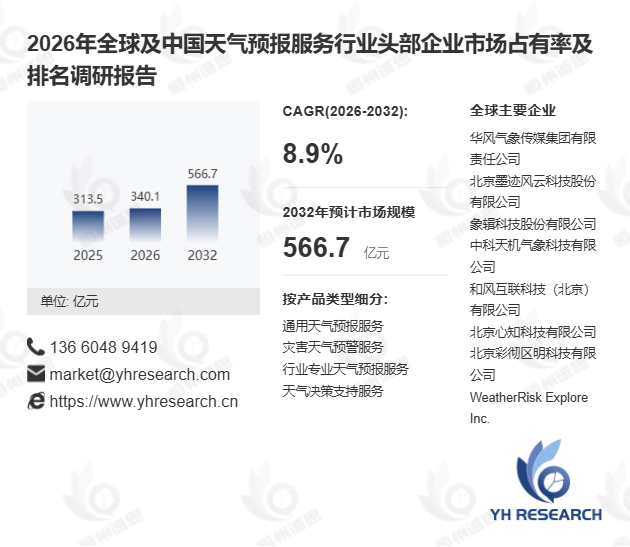
首先,天气预报服务的核心商业价值已完成底层逻辑重构。该服务通过融合卫星、雷达、地面气象站等多源观测数据,结合数值天气预报、AI气象预报、集合预报等技术,将大气状态转化为可执行的气象决策支持信息,覆盖通用预报、灾害预警、行业定制预报等多元场景,广泛应用于能源电力、航空航运、农业物流等天气敏感领域。国内某新能源发电企业引入AI气象预报系统后,风电功率预测误差降低22%,弃风率同比下降15%,直接带动年发电收益提升超千万元,充分验证了气象决策支持的商业落地价值。当前行业综合毛利率稳定在40%-55%,具备显著的数据与软件服务属性,2025年上半年国内中小企业在商业气象服务领域的投入占比首次超过大型企业,成为市场增长的新动力。
其次,行业技术架构正加速向“物理模型+AI气象预报”的混合体系迭代。传统基于物理机制的数值天气预报仍是行业基础,但AI机器学习后处理、自动化降尺度等技术正在大幅提升定制化预报的生成效率。当前客户需求已从静态天气图转向概率风险预警、场址级精准预报,气象决策支持开始直接嵌入企业的生产调度、风险管理系统。据工信部2025年4月发布的《气象数字化转型白皮书》,国内已有37%的大型物流企业将气象API接入自有调度平台,极端天气下的运输延误率降低32%。市场竞争焦点也从单一追求预报准确率,延伸至更新频率、本地化适配能力、系统集成能力等多个维度,推动行业从专业信息服务向天气敏感型企业的核心决策基础设施演进。
此外,市场增长的核心驱动与约束因素同步显现。一方面,极端灾害天气对企业经营的经济影响持续扩大,可再生能源并网规模提升、全球供应链复杂度增加,直接拉动了专业气象决策支持的需求;另一方面,免费公共气象数据的普及,对缺乏差异化能力的中小服务商形成明显约束,客户仅在服务能提供更高本地化精度、可直接嵌入业务流程时才具备高付费意愿。同时,复杂地形下的观测数据缺口、高分辨率预报的算力成本投入,以及企业级客户长达6-12个月的验证采购周期,也对行业参与者的综合运营能力提出更高要求。
从长期发展机遇来看,将AI气象预报与垂直行业运营规则深度绑定的气象决策支持服务,将成为未来价值增长的核心赛道。通过API、SaaS架构将天气概率数据与客户资产位置、运营阈值、风险暴露信息相结合,服务商可从通用预报提供者升级为自动风险识别与行动建议提供者,大幅提升客户黏性与转换成本。当前全球市场呈现多参与者并存的竞争格局,头部企业已不再单纯依赖基础气象数据资源,而是通过整合预测科学、垂直行业知识、持续软件迭代能力构建差异化壁垒,推动整个天气预报服务行业向更高附加值的气象决策支持体系持续升级。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





