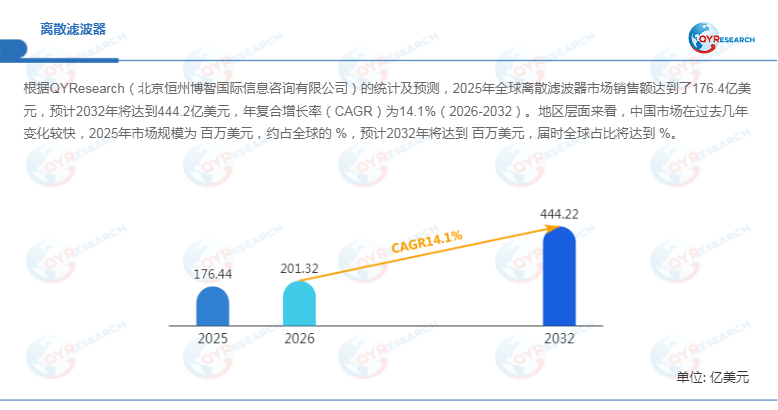
根据QYResearch的统计及预测,2025年全球离散滤波器市场销售额达到176.4亿美元,预计2032年市场规模将增长至444.2亿美元,2026—2032年复合增长率(CAGR)达到14.1%。作为射频前端与电子系统中的关键基础器件,离散滤波器承担着频段选择、干扰抑制、信号优化和电磁兼容管理等核心功能。随着5G通信持续演进、WiFi 6E及更高带宽技术普及、汽车电子无线化加速以及工业设备连接数量提升,离散滤波器正从传统通信元件向高性能、多场景适配的射频解决方案升级。

离散滤波器:连接无线系统与高可靠电子设备的重要器件
离散滤波器在本研究中指以独立器件或模块形式销售,用于射频链路、信号接口以及电源通道中实现目标频段选择、带外干扰抑制、噪声降低和电磁兼容优化的电子元件。其核心作用是在硬件层面对信号进行通带保留和阻带衰减,而非依赖软件算法完成信号处理。
按照技术路线划分,离散滤波器主要包括SAW(声表面波)滤波器、TC-SAW(温度补偿型SAW)、TF-SAW(薄膜SAW)、BAW、FBAR、LTCC、陶瓷滤波器以及EMI滤波器等。其中,SAW类
产品凭借成本优势和成熟工艺,仍广泛应用于移动终端、中低频通信设备;BAW、FBAR等技术则凭借更高频率性能、更低损耗和更优温度稳定性,在高端5G射频场景持续渗透。
从产业链结构来看,离散滤波器位于压电材料、基板制造、薄膜沉积、精密加工以及封装测试环节之后,直接连接射频前端模组、终端设备和通信系统厂商。其典型客户包括手机厂商、无线通信模组企业、汽车电子供应商、通信基础设施企业以及航空航天和工业系统集成商。随着终端设备频段数量增加以及多网络共存需求提升,离散滤波器仍保持独立器件价值,并未被完全整合进射频模组。
无线连接复杂化推动滤波技术持续升级
首先,5G、多频通信和智能终端发展成为离散滤波器市场增长的重要驱动力。过去滤波器主要承担简单频段选择功能,而当前智能手机、可穿戴设备、VR/AR设备以及车载通信系统需要同时支持蜂窝网络、WiFi、蓝牙、GNSS等多种无线连接方式,对滤波器提出更低插损、更高抑制、更小尺寸以及更强共存能力要求。
从行业领先企业产品布局来看,村田、Qorvo、Skyworks、高通、Broadcom、TDK等企业均持续强化射频滤波技术研发,产品覆盖移动通信、WiFi、汽车连接和工业无线领域。这表明离散滤波器已经从单一选频器件发展为射频系统性能优化的重要组成部分。
其次,汽车电子和工业无线化正在成为新的增长来源。随着智能汽车、车联网、自动驾驶辅助系统快速发展,车辆内部无线通信模块数量持续增加,对高可靠滤波器需求不断提升。同时,在工业互联网、智能制造和边缘计算场景中,大量设备需要稳定无线连接,推动工业级、高耐久滤波产品需求增长。
此外,高可靠应用正在提升行业技术门槛。航空航天、军工、通信基础设施等领域对滤波器提出宽温工作、高功率承受能力、长期稳定性以及严格认证要求。此类市场虽然规模相对较小,但产品附加值较高,有助于优化行业利润结构。
竞争格局:材料、工艺与应用能力成为核心壁垒
离散滤波器行业竞争正在由单纯产品价格竞争转向综合技术能力竞争。领先企业不仅需要掌握SAW、BAW、LTCC等核心工艺,还需要具备材料控制、晶圆制造、封装测试以及客户应用验证能力。
目前,全球市场主要由美国、日本、韩国、中国大陆及中国台湾企业共同参与。其中,日本企业在压电材料、SAW工艺和高可靠产品领域积累深厚,美国企业在高性能射频滤波器和通信系统应用方面具备优势,韩国厂商在移动通信滤波器供应链中保持重要地位,中国大陆企业则依托本土通信产业链,加速推进国产替代。
从企业布局来看,村田、思佳讯(Skyworks)、科沃(Qorvo)、高通、Broadcom、TDK、京瓷AVX、CTS、Smiths Interconnect等国际企业长期占据高端市场。同时,江苏卓胜微、深圳麦捷微电子等中国企业正在通过技术研发、产能建设和客户拓展提升市场竞争力。
值得关注的是,行业商业模式正在从标准化目录销售向定制化开发延伸。部分企业不仅提供标准频段产品,还提供针对客户需求的频点设计、滤波方案优化以及长期供货服务。未来,能够同时满足高性能、小型化、快速交付和本地化服务需求的企业,将更具竞争优势。
区域市场重构与长期发展趋势
从区域供需格局来看,离散滤波器产业呈现全球化供应与区域化制造并行的发展特点。北美市场依托通信设备、汽车电子和高端工业应用需求,在高性能滤波领域保持优势;日本和韩国凭借成熟半导体及电子产业链,在SAW、陶瓷和射频元件制造方面具有较强竞争力;中国大陆和中国台湾则受益于消费电子、5G基站、新能源汽车以及国产替代需求,成为全球重要增长区域。
未来,离散滤波器行业将沿着高频化、小型化、集成化和区域供应链优化方向发展。一方面,6GHz以上无线应用、毫米波通信以及汽车智能连接将推动更高性能滤波技术需求;另一方面,全球供应链安全要求提升,也将促使更多地区加强本土化生产能力建设。
整体来看,虽然美国关税调整及全球贸易环境变化可能增加供应链不确定性,但无线连接需求增长、电子系统复杂度提升以及高可靠应用扩张,将持续支撑离散滤波器市场发展。未来行业竞争核心将从单一器件制造能力,转向材料体系、工艺平台、应用生态和全球交付能力的综合竞争。
研究全球与中国市场离散滤波器产业发展趋势,重点分析2021—2025年历史数据及2026—2032年预测数据,覆盖市场规模、产销量、价格、竞争格局、区域需求以及产业链结构。
主要企业包括:村田、思佳讯、科沃、高通、Broadcom、Akoustis Technologies、Mini-Circuits、KYOCERA AVX、Smiths Interconnect、CTS、Spectrum Control、TDK、Nisshinbo Micro Devices、SAWNICS、ITF、SRTechnology、江苏卓胜微、深圳麦捷微电子、裕中企业及台湾嘉硕科技等。
产品类型覆盖基于SAW、TC-SAW、TF-SAW滤波器;按照频率范围分为低频、中频和高频滤波器;按照结构形态包括片式滤波器、单体陶瓷滤波器和腔体滤波器;主要应用领域包括移动终端与消费无线、通信基础设施、汽车电子及其他高可靠电子领域。重点关注市场包括北美、欧洲、中国、日本、韩国及中国台湾。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏