企业成本粘性(2002-2025年)
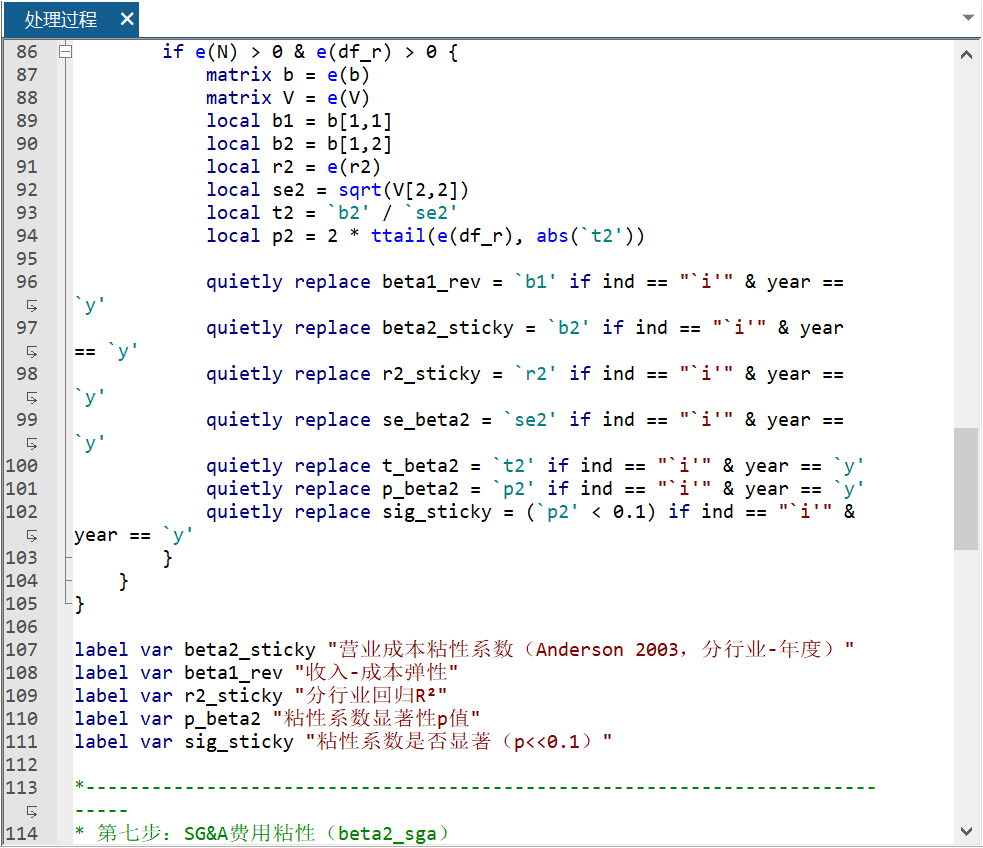
纯手工整理!!可复现。基于 Anderson et al. (2003, JAR) 经典模型,分行业-年度逐组回归构建的企业级成本粘性系数。附完整 Stata 清洗代码,从国泰安原始表到最终面板一步跑通。
指标定义:
营业成本粘性(beta2_sticky):衡量企业收入下降时,营业成本是否"粘"着不下调。值越负,说明成本刚性越强,管理层越难在收入下滑时压缩成本。均值 -0.047,1%显著。SG&A费用粘性(beta2_sga):衡量销售、管理、财务费用在收入下降时的下调阻力。通常比营业成本更粘,反映费用结构的刚性。均值 -0.288,1%显著。
两个指标均可直接作为核心解释变量或被解释变量进入回归模型。
数据范围:
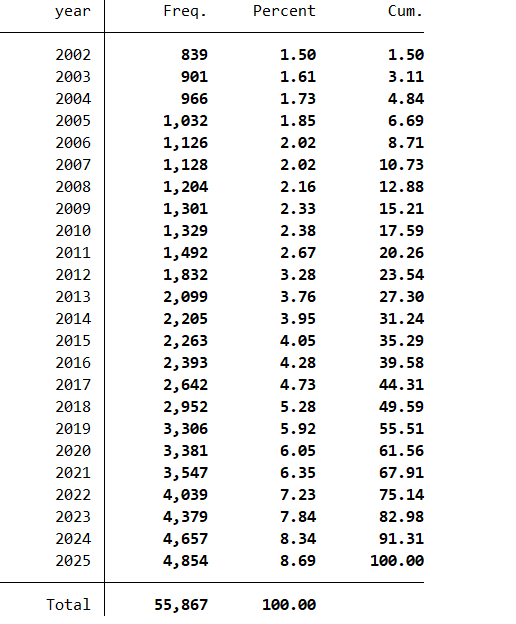
A股上市公司,2002-2025年面板。证监会2012版两位行业代码,缺失值已按企业临近年份填充。
方法论与可复现性:
采用 Anderson, Banker & Janakiraman (2003, JAR) 经典分行业-年度回归框架,每组至少15个观测。提供原始清洗代码、变量构建逻辑、参考文献包,确保可复现、可写进论文研究设计。
核心文献:
Anderson, M.C., Banker, R.D. and Janakiraman, S.N. (2003), Are Selling, General, and Administrative Costs “Sticky”?. Journal of Accounting Research, 41: 47-63.
https://doi.org/10.1111/1475-679X.00095
适用研究:
公司财务/管理会计(成本行为分析)、企业创新/数字化转型(费用刚性对创新投入的影响)、宏观经济政策与企业行为(粘性作为中介或调节变量)、公司治理/高管激励(粘性程度反映管理层决策惯性)。
注意事项:
分行业小样本回归可能出现极端系数,建议使用时做1%缩尾处理。SG&A因部分企业费用科目缺失,样本量比营业成本略少,属正常情况。少量行业-年度组合因观测不足被剔除。


 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏