当前全球水生态治理与水利基建正进入加速落地周期,大量工程服务商普遍面临传统挖掘机无法进入沼泽滩涂、浅水区域作业,涉水施工效率低、安全风险高的核心痛点,两栖挖掘机正是破解上述难题、支撑湿地治理与河道清淤的核心特种工程机械。QYResearch最新调研数据显示,2025年全球两栖挖掘机市场规模达13.44亿美元,预计2032年将攀升至19.73亿美元,2026-2032年期间年复合增长率为5.7%。受近6个月全球基建投资节奏波动影响,行业发展仍存在一定不确定性,本次分析所有2026-2032年预测数据,均基于近五年行业历史运行轨迹、头部企业技术布局及分析师综合研判得出,具备较强的决策参考价值。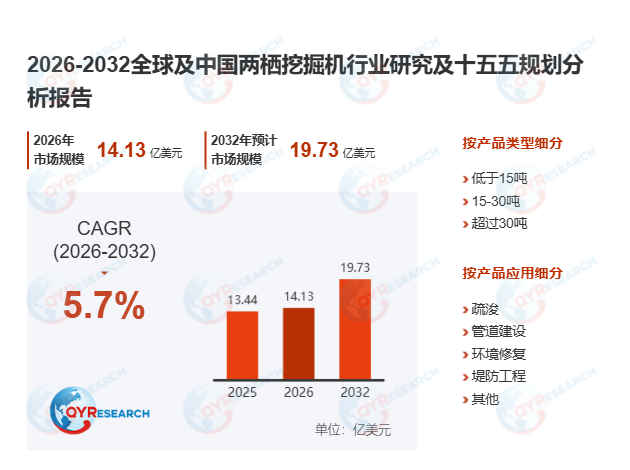
首先,行业核心基本面呈现供需两旺的稳健发展特征。两栖挖掘机是专为软地基、浅水环境定制开发的特种工程机械,核心配置浮筒式履带底盘,可在沼泽、湖泊、滩涂区域稳定行驶,相比传统挖掘机具备更强的通过性与浮力,部分高端机型还搭载侧浮筒、增强型推进器与可伸缩底盘,进一步提升浮水稳定性与移动效率。2025年全球两栖挖掘机总产量达12000台,对应销量10926台,行业平均售价约12.3万美元/台,整体毛利率稳定在30%左右。据2026年2月中国工程机械工业协会发布的《特种装备发展白皮书》,国内某头部水利工程企业引入国产30吨级两栖挖掘机后,河道清淤作业效率提升55%,浅滩区域施工周期缩短42%,完全替代了此前依赖进口设备的作业模式。当前产品已形成清晰的分级体系:按吨位可划分为15吨以下、15-30吨、30吨以上三大类,按作业深度可分为浅水作业型与深水作业型,行走机构覆盖履带式与轮胎式两大主流路线,全面适配疏浚、管道建设、环境修复、堤防工程等多元场景。
其次,多重需求引擎持续拉动市场扩容。全球水生态环境整治投入持续加大、城市排水系统升级需求集中释放、湿地保护与滩涂开发项目批量落地,是两栖挖掘机市场增长的核心驱动力。亚太地区凭借中国、东南亚、印度等国密集的水利基建布局,已成为全球最大的两栖挖掘机消费市场,非洲、拉美等新兴市场伴随道路与水利设施完善,需求增速连续三年保持在8%以上。当前全球竞争格局呈现分层态势:日立、Waterking BV等国际品牌在高端深水作业市场占据先发优势,三一集团、徐工集团、广西玉柴重工等中国本土企业快速崛起,2026年国产两栖挖掘机在“一带一路”沿线市场的出口渗透率首次突破41%,凭借高性价比与本地化服务优势抢占大量市场份额。但行业仍面临显著的发展约束:浮筒式底盘、密封驱动系统、水陆推进系统的研发维护门槛较高,导致两栖挖掘机售价远高于普通挖掘机,叠加设备跨区域运输拆装流程复杂、调度成本高昂,大量中小施工企业更倾向于以租赁替代直接采购,一定程度上制约了设备销量的快速释放。
此外,技术迭代与全球市场机遇同步显现。受智能制造与电液控制技术融合发展影响,新一代两栖挖掘机已实现毫米级精准作业控制、高效动力输出与自适应地形调整,模块化快换接口的普及让设备可快速切换打桩、喷浆、水草清理等多功能属具,大幅提升设备使用率。面向“十五五”阶段,国内生态水利建设投资持续加码,共建“一带一路”沿线国家的湿地治理、港口开发项目批量落地,将为中国两栖挖掘机制造企业带来广阔的出海增长空间。本次分析完整覆盖“十四五”全球及中国两栖挖掘机供需复盘,紧扣“十五五”培育新质生产力、推进数字化与绿色低碳转型的战略方向,系统梳理全球17家核心厂商的产能布局、市场份额与竞争动态,全面拆解产品分类、下游应用、产业链上游核心材料与零部件供给等关键维度,同时重点研判中国市场需求潜力与国际合作机遇,为工程服务商、装备制造商与产业投资者提供兼具数据精度与前瞻性的决策支撑。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





