当前全球交通运输领域脱碳进程加速,大量能源企业的核心痛点已从“能否满足基础生物柴油掺混要求”转向“如何在原料供给稳定性、碳减排认证合规、高附加值产品布局之间实现最优平衡”,生物柴油作为可再生能源赛道的核心品类,正迎来政策与市场双重驱动的关键增长期。据QYResearch最新调研数据,2025年全球生物柴油市场规模已达875.8亿美元,全年总销量65434千吨,市场平均价格为1338美元/吨,预计2032年市场规模将攀升至1256.3亿美元,2026-2032年期间年复合增长率为5.5%。受2025年美国关税框架潜在转向影响,全球供应链已出现阶段性波动,本次预测综合了过去数年行业发展轨迹、头部企业经营数据及资深分析师研判,充分覆盖了“十五五”期间国内培育新质生产力、推进绿色低碳转型的政策导向,也纳入了欧盟可再生能源指令RED III等全球合规变量。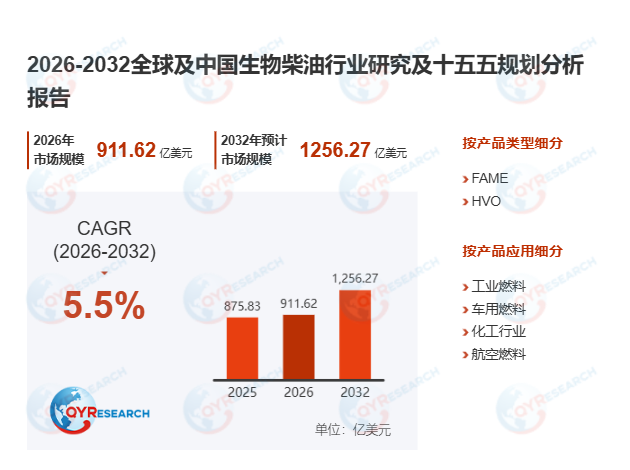
首先,生物柴油的技术定义与产业基础已完成标准化构建。作为一种可再生、可完全生物降解的绿色燃料,生物柴油核心生产路径是通过酯交换反应,将植物油、动物脂肪或废弃餐饮油转化为脂肪酸甲酯(FAME),可按B5、B20、B100等不同比例与传统石油柴油掺混,无需对现有柴油发动机进行大规模改造即可直接使用。相较于传统化石柴油,生物柴油可降低一氧化碳排放45%、颗粒物排放60%、硫氧化物排放90%以上,是交通运输、工业供热、发电领域成熟的低碳替代方案。据2026年3月国际能源署《可再生燃料发展月报》数据,全球生物柴油在道路交通燃料中的平均掺混占比已从2023年的7.2%提升至2026年的9.8%,某欧洲头部物流企业全面切换B20生物柴油车队后,全车队碳排放降低17%,年度碳关税成本减少230万欧元。
其次,生物柴油的全球产能分布与竞争格局已形成清晰梯队。当前美国是全球最大的生物柴油生产区域,占据约27%的全球市场份额,欧洲紧随其后占据21%的份额,全球头部厂商呈现高度集中特征,Neste、Valero Energy、Renewable Energy Group三家头部企业合计占据约18%的市场份额,其余产能分散在ADM、嘉吉、卓越新能等区域龙头手中。行业核心逻辑呈现“政策强驱动、原料强约束”的典型特征:一方面全球碳减排目标明确,生物柴油应用场景持续向船运、航空领域延伸,循环经济属性持续凸显;另一方面行业长期面临油料作物供给波动、盈利周期性震荡、可持续性认证监管趋严等现实挑战,2026年上半年全球废弃餐饮油原料均价同比上涨12%,直接压缩了中小生产企业的盈利空间。
此外,生物柴油的产业升级路径与未来增长曲线已明确落地。当前行业最核心的演进趋势,是从单一传统FAME产品,逐步构建“FAME筑牢基础盘、HVO实现性能升级、SAF打开高端增量空间”的多层次产品体系,行业竞争逻辑也从早期的单纯产能扩张,转向原料供应链掌控力、国际可持续性认证资质、长期大客户绑定能力、政策适配能力的综合比拼。下游应用端当前仍以车用燃料为核心支撑,工业燃料为重要补充,船用动力与航空燃料则是未来5年确定性最高的增量赛道,整体市场呈现强标准准入、强渠道壁垒、强政策导向的特征。本份报告以2021-2025年为历史数据周期,2026-2032年为预测周期,全面覆盖北美、欧洲、亚太、拉美、中东非五大核心区域,深度剖析全球24家头部企业的经营数据,同时结合“十五五”国内绿色发展战略与“一带一路”沿线市场机遇,从供需格局、竞争壁垒、产业链价值重构等维度完成12章系统研判,为产业参与者提供完整决策参考。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





