根据恒州诚思发布的体外诊断用微球市场报告,这份报告提供体外诊断用微球市场的情况,定义,分类,应用和产业链结构,同时还讨论发展政策和计划以及制造流程和成本结构,分析体外诊断用微球市场的发展现状与未来市场趋势。并从生产与消费两个角度来分析体外诊断用微球市场的主要生产地区、主要消费地区以及主要的生产商。

体外诊断用微球产品定义
产品属性决定了体外诊断用微球(IVD Microspheres)并不是普通耗材,而是诊断试剂体系中的关键功能材料。体外诊断用微球本质上承担了固相载体、信号放大、靶标富集、分离纯化、校准质控和多重编码等多重角色,决定了试剂体系的反应动力学、批间一致性、自动化兼容性和长期稳定性。站在商业视角观察,行业竞争的核心不再只是“能否做出微球”,而是“能否持续提供可验证、可放量、可跨平台转移的微球解决方案”。这也是为什么高端客户更关注粒径分布、表面官能团一致性、磁响应、荧光强度、非特异吸附控制以及变更管理能力,而不是单一的名义参数。默克、赛默飞、JSR Corporation (Tokuyama)、Cytiva (丹纳赫)、Bangs Laboratories (Ott Scientific)长期占据高端市场,根本原因在于其产品能力、工艺纪律和客户验证体系共同构成了较深的进入壁垒。 2025年Top5厂商收入合计占比约54.8%,Top3厂商占比约42.0%;若从销量口径观察,Top5占比约43.8%,明显低于收入集中度,反映出头部厂商在高附加值磁性微球、功能化微球和高验证门槛项目上拥有更强的溢价能力。 企业格局已经进入“全球龙头稳固、高成长区域厂商快速切入”的双层结构。第一梯队仍以默克、赛默飞、JSR Corporation (Tokuyama)、Cytiva (丹纳赫)、Bangs Laboratories (Ott Scientific)为核心,这些企业在磁性微球、聚合物乳胶微球、功能化表面和OEM协同开发方面保持领先,并且在全球大客户体系中具有较强的验证先发优势。第二梯队则更多分布在专业细分和区域市场,包括Fujikura Kasei、BD (Waters)、Agilent、Virion\Serion、Ademtech、Magtivio、Chemicell、CD Bioparticles、IKERLAT Polymers等。中国厂商的演进速度尤为值得重视,苏州为度生物、苏州海狸生物、南京东纳生物、蓝晓科技、苏州知益科技、纳微科技、上海奥润微纳、上海纳鸿微球已从单一替代逐步走向平台化布局,其中苏州为度生物和苏州海狸生物在商业化深度、客户覆盖和产品谱系方面已表现出更强的产业链影响力。 地区结构显示,需求重心和制造重心正在同步向亚洲迁移,但定价权和标准制定权仍由欧美日主导。2025年按消费地区看,亚太占比34.68%,已成为最大需求区域,北美和欧洲分别为31.50%和24.67%;按生产地区看,北美占34.50%,欧洲占22.05%,中国和日本分别占17.54%和16.55%。更重要的是,2026-2032年中国产量CAGR达到11.38%,明显高于北美、欧洲和日本,意味着中国在体外诊断用微球的制造端扩张最为积极,未来在标准品、常规磁珠、核酸提取微球、化学发光磁珠和功能化乳胶微球上的产能权重将持续上升。区域演化的商业含义在于,未来行业竞争将不再是单纯的进口替代,而是全球龙头、日韩材料厂与中国平台型供应商围绕质量体系、验证速度、供应弹性和性价比展开多维竞争。 分类结构已经清晰显示出高价值赛道的集中方向。2025年磁性微球销量占比约68.3%,收入占比约73.6%,已经成为体外诊断用微球最核心的产品大类;非磁性微球虽然仍有稳定需求,但在自动化免疫分析和分子前处理持续渗透的背景下,行业重心已明显偏向磁性体系。从材质看,聚合物微球仍然是最大体量基础盘,2025年销量占比约66.3%,但二氧化硅微球收入占比已达31.6%,且均价达到318美元/克,显著高于聚合物微球的238美元/克,说明硅基磁珠、核酸提取相关颗粒和高端表面化学体系正在贡献更高的价值密度。体外诊断用微球已经从“单一粒子产品”演变为“材质、表面、应用、配套工艺”共同定价的解决方案市场。
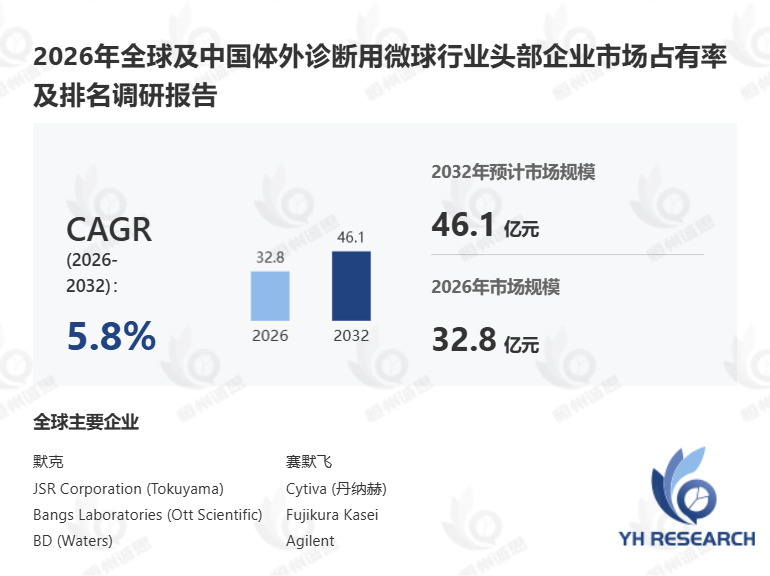
根据YHResearch最新调研报告“全球体外诊断用微球市场研究报告2026-2032”显示,预计2032年全球体外诊断用微球市场规模将达到46.09亿元,未来几年年复合增长率CAGR为5.8%。

体外诊断用微球全球市场驱动因素
全球体外诊断检测需求持续扩容是核心底层驱动,YHResearch 调查数据显示,2021-2025年全球IVD市场复合年增长率超过6.2%,其中免疫诊断、分子诊断等高端检测赛道增速突破9%,而作为核心固相载体和信号示踪介质的微球,直接受益于下游检测量的爆发式增长,仅2023年全球化学发光检测试剂的年消耗量就突破32亿人份,对应磁性微球需求同比提升17.8%,带动整个微球市场规模在五年内实现翻倍增长。
全球范围内高端IVD技术的迭代升级直接拉动微球产品的技术需求,YHResearch 调查数据显示,2021-2025年单分散性好、表面官能团可控的高性能微球渗透率从不足28%提升至57%,传统粗粒度微球逐步被淘汰,量子点微球、时间分辨荧光微球等新型功能微球在POCT、多重检测场景的应用占比从7%快速攀升至31%,技术升级带来的产品结构优化大幅推高了微球市场的整体营收水平。
全球医疗新基建与基层检测能力建设持续释放下沉市场需求,YHResearch 调查数据显示,2021-2025年全球有超过47个国家完成了基层医疗机构的IVD设备配置升级,其中东南亚、拉美等新兴市场的基层检测网点数量年均增速达到22%,适配小型全自动化学发光设备的小批次、高稳定性微球产品需求同步爆发,仅2024年新兴市场的微球采购额就同比增长24.3%,成为拉动全球市场增长的重要增量。
全球IVD产业链本土化配套趋势加速,带动本土微球厂商的订单规模快速提升,YHResearch 调查数据显示,2021-2025年全球主流IVD企业的核心原材料本土化采购比例从19%提升至46%,跨国企业为保障供应链安全也纷纷在区域市场布局本土微球供应商,仅中国市场2025年本土磁性微球的市场占比就突破63%,全球范围内微球的国产化替代进程直接打破了海外厂商的长期垄断,释放了大量此前被抑制的采购需求。
全球慢性病早筛与精准诊断的普及大幅拓展了微球的应用场景,YHResearch 调查数据显示,2021-2025年全球肿瘤早筛、自身抗体检测、过敏原检测等特色IVD赛道的市场规模年均增速超过15%,这类检测对微球的批间差、载量性能要求极高,对应的高性能微球产品溢价是普通微球的2-3倍,五年内该细分场景贡献的微球市场营收占比从11%提升至27%,成为驱动市场增长的全新动力。
体外诊断用微球未来五年发展机遇
多重联合检测技术的大规模落地将打开微球的增量市场空间,YHResearch 调查数据显示,2026-2032年全球多重免疫检测、液态活检伴随诊断等赛道的复合年增长率将达到18.7%,可实现多指标同时编码检测的荧光编码微球需求将迎来爆发,预计2032年该类微球的全球市场占比将从当前的不足8%提升至34%,整体市场规模突破19亿美元,成为微球赛道增长最快的细分品类。
居家POCT与家用IVD产品的普及将催生全新的微球需求场景,YHResearch 调查数据显示,2026-2032年全球家用IVD市场的年均增速将突破21%,适配低成本、快速检测的新型乳胶微球、纳米荧光微球的需求量将实现3倍以上的增长,这类产品对微球的稳定性、保存周期要求更高,将推动微球厂商开发出适配常温储运的改性产品,开辟此前未被覆盖的民用消费级市场。
全球生命科学与科研工具市场的扩容将拓展微球的应用边界,YHResearch 调查数据显示,2026-2032年全球科研用细胞分选、蛋白纯化、核酸提取相关的微球需求将以16.2%的复合增速增长,IVD微球厂商可依托现有技术平台向科研服务赛道延伸,实现产品的跨场景复用,预计到2032年该跨界业务将为头部微球企业贡献超过30%的新增营收。
新兴市场的高端IVD渗透率提升将带来海量下沉增量,YHResearch 调查数据显示,2026-2032年东南亚、非洲、中东等区域的高端化学发光设备装机量年均增速将达到27%,对应高性能磁性微球的缺口将超过每年1200吨,本土微球厂商可依托高性价比产品快速抢占市场,打破海外品牌在新兴市场的长期定价垄断,获得规模扩张的全新机遇。
AI辅助诊断与微流控芯片技术的融合将推动微球产品的技术升级,YHResearch 调查数据显示,2026-2032年集成微球的微流控检测芯片市场规模将突破40亿美元,对微球的粒径均一性、表面修饰精度要求提升一个数量级,具备高精度量产能力的微球企业将获得技术溢价,同时定制化微球的订单占比将从当前的5%提升至22%,为企业带来更高的利润空间。
体外诊断用微球市场发展阻碍因素
高端微球的核心量产技术壁垒长期存在,导致行业供给端产能释放节奏滞后于市场需求,YHResearch 调查数据显示,2021-2025年全球单分散磁性微球的有效产能缺口始终维持在18%以上,头部海外厂商的技术封锁使得新进入企业需要至少5-8年的技术积累才能实现稳定量产,产能不足直接导致下游IVD企业的原材料交付周期从3个月延长至9个月,制约了整个市场的增长速度。
全球范围内微球产品的合规认证门槛持续提升,大幅拉长了新产品的商业化落地周期,YHResearch 调查数据显示,2021-2025年欧盟、美国等主流市场相继更新了IVD原材料的监管法规,微球作为关键原材料需要完成完整的性能验证与体系审核,一款新型功能微球的认证周期从原来的18个月延长至36个月,大量创新产品无法快速推向市场,拖慢了行业的整体发展节奏。
全球上游核心化工原料的价格波动与供应链不稳定,大幅推高了微球企业的生产成本,YHResearch 调查数据显示,2021-2025年用于制备微球的苯乙烯、甲基丙烯酸等核心单体的价格累计波动幅度超过70%,部分特种官能团原料的进口交付周期从2周延长至16周,超过60%的中小微球企业出现过原材料断供问题,行业整体毛利率从47%下滑至38%,盈利空间被大幅挤压。
全球微球市场的同质化竞争逐步加剧,引发了低价恶性竞争的不良态势,YHResearch 调查数据显示,2021-2025年全球范围内入局普通磁性微球生产的企业数量从21家增长至76家,中低端通用型微球的市场价格五年内累计下跌42%,大量企业为抢占订单牺牲产品性能稳定性,导致下游IVD检测结果的CV值超标,扰乱了行业的正常发展秩序。
下游IVD头部企业的自研微球布局,对第三方微球厂商的市场空间形成挤压,YHResearch 调查数据显示,2021-2025年全球排名前15的IVD企业中,有11家完成了内部微球产线的建设,自研自用比例从13%提升至37%,原本面向这些巨头的第三方微球订单被内部消化,独立微球厂商的市场拓展难度大幅提升,部分中小厂商甚至出现核心客户流失的经营危机。





 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏