全球合成氨产业向低碳化转型的进程中,传统高能耗合成氨装置长期面临反应温度高、能耗居高不下的行业痛点,工业合成氨催化剂作为哈伯-博施法的核心技术载体,成为降低合成氨生产能耗、适配绿氢合成氨新工艺的核心关键材料。据2026年7月中国氮肥工业协会发布的《合成氨低碳技术白皮书》,国内大型合成氨装置的新型节能型催化剂渗透率已突破42%,单装置平均生产能耗较传统产品降低18%,行业低碳升级进程明显提速。本文将围绕工业合成氨催化剂、低碳合成氨、铁系催化剂、钌系催化剂四大核心维度,拆解行业发展逻辑与竞争格局。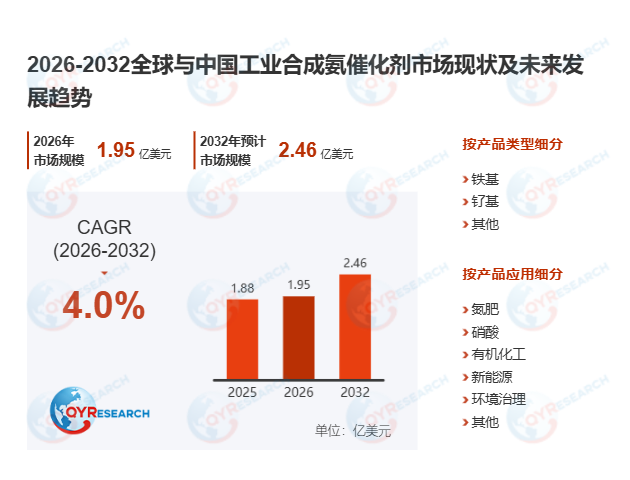
首先,工业合成氨催化剂是与合成氨工艺系统深度绑定的工艺型核心材料,而非单一标准化化工产品。该产品通过大幅降低氮氮三键的活化能,将原本需要超高温高压条件的合成反应转化为可工业化稳定运行的生产流程,是支撑全球化肥与基础化工产业的核心技术底座。其性能表现与合成氨工艺路线、反应器内部流场结构、装置操作参数深度耦合,下游客户选型时优先考量长期工业运行业绩、全生命周期运行稳定性与供应商配套的工艺调试技术服务能力,而非单纯的产品采购成本。国内某百万吨级煤制合成氨装置完成催化剂升级改造后,在不改动合成塔主体结构的前提下,系统整体能耗降低12%,年运行成本减少超2000万元,节能改造收益显著。
其次,工业合成氨催化剂的核心技术竞争集中在高活性、长寿命、低压降与强抗毒能力的综合性能比拼。行业主流产品分为传统铁系催化剂与现代高效钌系催化剂两大路线,铁系催化剂凭借工艺成熟、成本可控、适配装置范围广的优势,当前仍占据90%以上的市场份额;钌系催化剂则依托低温低压下的高活性特性,成为适配绿氢合成氨新工艺的核心技术方向。当前行业普遍面临绿氢合成氨工况下,催化剂抗杂质中毒能力不足、长期运行稳定性待验证的技术难点,国内头部厂商通过在铁系催化剂配方中引入稀土助剂改性,已将催化剂的单程转化率提升8%,同时抗硫抗氧中毒耐受阈值提升3倍,性能达到国际一线品牌同等水平。
此外,工业合成氨催化剂市场呈现存量替换与低碳升级双轮驱动的稳定增长格局,全球份额正持续向具备全链条技术服务能力的头部企业集中。产业链层面,上游磁铁矿、铁氧化物、各类助剂、钌贵金属材料的品质直接决定成品催化活性与使用寿命,中游制造企业的核心竞争力集中在配方优化、精密成型、可控焙烧与全周期工艺技术服务能力,下游覆盖煤制氨、天然气制氨、绿氢合成氨等各类合成氨生产场景,最终支撑农业化肥、基础化工、低碳能源等终端领域的发展。当前全球市场呈现分层竞争态势,国际头部企业凭借数十年的大型装置配套经验,在高端合成塔改造、大型新建装置配套领域占据优势,国内厂商依托本土化快速响应、成本管控与现场服务优势,在存量装置替换、中小规模合成氨市场持续提升份额。据QYResearch最新调研报告,2026-2032年全球工业合成氨催化剂市场年复合增长率达4.0%,2032年整体市场规模将达到2.46亿美元。中长期来看,行业升级方向将聚焦更低能耗、更长运行寿命、适配绿氢工况的新型催化体系,随着全球低碳合成氨项目集中落地,钌系催化剂与改性铁系节能产品的市场占比将持续提升,本土企业的市场份额仍有广阔的增长空间。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





