AI算力集群的高密度部署进程中,机柜内部短距高速互连长期面临高成本、高功耗的行业痛点,800G DAC高速铜缆凭借无光电转换的原生优势,成为平衡性能与TCO的核心解决方案。当前国内AI智算中心单机柜铜缆用量已达传统数据中心的5-10倍,800G DAC作为短距互连的核心载体,正迎来需求的集中释放。本文将围绕800G DAC高速铜缆、AI算力中心、短距互连、高速传输稳定性四大核心维度,拆解行业发展逻辑与竞争格局。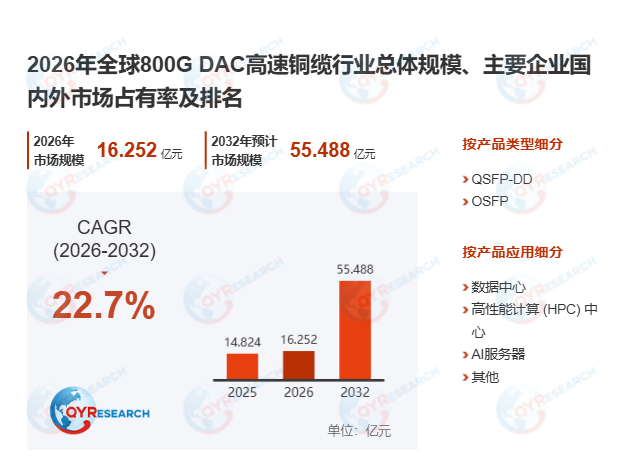
首先,AI算力扩容直接驱动800G DAC高速铜缆需求爆发。800G DAC高速铜缆是将QSFP-DD800或OSFP高速收发器直接集成于铜缆两端的无源传输组件,无需经过光电转换环节,具备近乎零功耗、亚微秒级低延迟、部署便捷的核心特性,是AI算力中心机柜内服务器与交换机直连的理想选型。随着AI大模型训练对集群通信带宽要求指数级提升,数据中心网络端口从100G、400G快速向800G迭代,叠加2026年国内智算中心建设进入落地高峰期,800G DAC高速铜缆的市场渗透率持续攀升。据2026年7月国内光通信行业协会发布的《AI算力互连白皮书》,国内头部云厂商的800G DAC采购量同比2025年增长127%,某头部智算企业部署GB200服务器集群时,单机柜配置的800G DAC线缆数量达180条,较前代400G集群提升120%。
其次,高速传输稳定性是800G DAC高速铜缆的核心技术壁垒。该产品并非普通通信线缆的速率升级,其技术复杂度远高于传统铜缆产品,要在单通道112G PAM4的高速率下实现信号无失真传输,对高纯无氧铜导体纯度、FEP发泡绝缘材料介电常数、双层屏蔽结构设计、精密对绞工艺及全流程测试能力均提出严苛要求。当前行业普遍面临224G单通道速率下信号趋肤效应加剧的技术难点,国内头部厂商通过将铜导体纯度提升至99.9999%,搭配介电常数低至1.3的低损耗绝缘材料,已实现800G DAC产品2米传输距离下的零误码率,性能达到国际一线厂商同等水平。
此外,800G DAC高速铜缆形成清晰的分层应用与产业链分工格局。在场景分工上,800G DAC聚焦7米以内机柜内短距互连场景,与有源铜缆、有源光缆、光模块形成互补体系:短距成本敏感场景优先选用800G DAC,5-10米跨机柜场景适配有源铜缆,10米以上长距传输则以光模块为主,这种“光铜共生”的架构完全匹配AI算力中心的分层互连需求。产业链层面,上游核心材料与零部件直接决定成品性能,中游组件厂商的核心竞争力集中于产品设计、平台兼容性验证与批量交付一致性,下游客户覆盖云服务商、AI数据中心、高性能计算中心等核心主体。当前全球市场呈现“海外厂商主导高端认证,国内厂商加速追赶”的格局,海外企业在高速传输经验、国际头部客户认证方面起步更早,国内厂商则依托制造能力、成本控制与本土快速交付优势持续提升市占率。据QYResearch最新调研报告,预计2026-2032年全球800G DAC高速铜缆市场年复合增长率达22.7%,2032年整体市场规模将突破8.16亿美元。行业长期来看,市场份额将持续向头部供应商集中,缺乏高速设计与全流程测试能力的传统低速线缆厂商,很难切入800G DAC核心供应链。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





