2026年全球滤材用驻极母粒市场正迎来需求结构的深度重构,下游熔喷滤材产业从短期防护驱动转向长期高端过滤场景渗透,直接拉动功能母粒产品的技术迭代升级。当前国内大量空气净化、车载过滤企业正面临驻极母粒电荷保持稳定性不足、高温高湿环境下滤效衰减过快的痛点,而滤材用驻极母粒作为熔喷非织造过滤材料的核心功能改性原料,其电荷陷阱构建能力直接决定终端滤材的综合过滤性能,已成为过滤材料产业链升级的关键突破口。据2026年4月中国非织造布行业协会发布的《高性能过滤材料发展白皮书》显示,国内高端驻极母粒的自给率已从2023年的37%提升至2026年的59%,配套下游高效熔喷滤材产能占全球比重突破62%,行业正进入供需协同升级的关键阶段。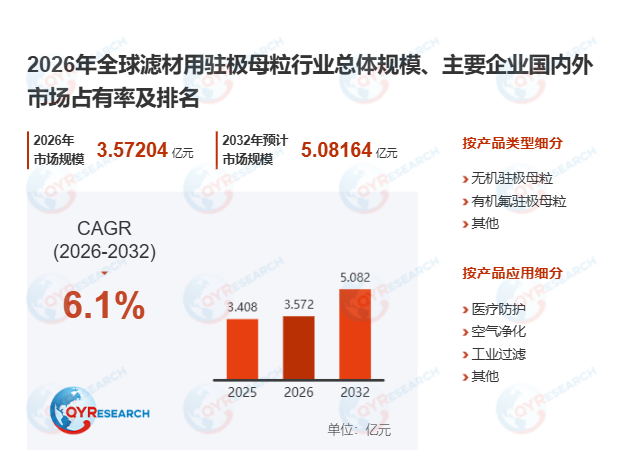
首先,滤材用驻极母粒的核心技术特性构建了极高的行业适配门槛。该产品以熔喷级聚丙烯为载体,复配有机/无机驻极剂与专用加工助剂制成,核心优势在于可通过电晕驻极、水驻极等后处理工艺,大幅提升熔喷纤维网的电荷密度与储电深度,进而强化滤材对细颗粒物、气溶胶的静电吸附能力。与普通填充母粒相比,驻极母粒的技术落地高度绑定下游熔喷工艺,相同配方的母粒在不同螺杆构型、不同克重的熔喷滤材中,最终呈现的滤效表现差异可达15%以上,因此头部供应商普遍需要为客户提供定制化配方调整与全流程工艺验证服务。国内头部功能母粒企业金发科技旗下的过滤材料事业部,2026年新推出的低添加量驻极母粒产品,在添加比例仅1.8%的条件下,可让熔喷滤材的初始过滤效率达到99.97%,且在85℃、85%RH的高温高湿环境下放置72小时后,滤效保留率仍超过92%,成功进入多家全球头部空气净化品牌的核心供应链。
其次,滤材用驻极母粒的市场增长与高端熔喷滤材产业深度绑定。过去五年,全球滤材用驻极母粒市场规模经历了阶段性波动,疫情期间防护类口罩需求集中释放,带动熔喷布产能短期快速扩张,驻极母粒的市场销量与产品价格同步上行;疫情后普通防护滤材需求回落,行业低端产能进入去库存与价格出清阶段,市场规模随之阶段性收缩。据QYResearch最新2026年调研报告预测,2026-2032年全球滤材用驻极母粒年复合增长率达3.6%,2032年整体市场规模将达到65百万美元,其中72%的需求增量将来自亚太地区的车载过滤、HEPA高效滤材新建产能项目。某国内头部熔喷滤材生产企业2026年二季度的公开运营数据显示,其新增的1.5万吨/年高端车用空调滤材产线投产后,对应高性能驻极母粒的年需求量同比增长51%,直接拉动上游功能母粒企业的高端产品线产能利用率提升至88%以上。
此外,滤材用驻极母粒的产业链格局呈现中外企业差异化竞争、分化加剧的特征。上游环节的核心原料包括熔喷级聚丙烯、纳米级无机驻极粉体、专用分散剂等,其中聚丙烯载体的熔体流动速率与分子量分布,会直接影响驻极粉体在纤维中的分散均匀性,头部企业普遍建立了上游核心原料的定向采购与预改性机制,从源头避免粉体团聚引发的滤材阻力上升问题。中游生产环节的核心竞争焦点集中在功能粉体分散精度、电荷陷阱长效稳定性与定制化工艺配套能力,当前全球供应端形成了清晰的梯队:海外高端材料企业在驻极剂分子设计、全球高端客户配套上积累深厚,产品主要覆盖HEPA工业过滤、高端车载滤材等细分场景;国内功能母粒企业在熔喷材料本地化配套、响应速度与成本控制上优势突出,疫情期间形成的大量产能正逐步向高端化转型。当前行业核心壁垒已从基础共混造粒能力转向全链条滤效验证体系,未来市场份额将持续向具备熔喷滤材全流程协同配套能力的头部企业集中,行业细分赛道的头部效应将进一步凸显。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





