
立即打开

当前国内人形机器人与高端装备产业正处于爆发式增长阶段,大量下游机器人厂商与精密制造企业普遍面临多维力控精度不足、核心感知部件依赖进口、产线柔性操作能力难以达标等转型痛点,而六维力矩传感器作为实现六自由度力觉信息精准感知的核心部件,正是破解上述行业痛点的关键解决方案。据2025年7月中国人形机器人产业创新联盟发布的《力觉感知核心部件发展白皮书》显示,我国六维力矩传感器国内销量已达4.4万套,同比增长超107%,人形机器人领域的应用增速更是领跑全行业,年复合增长率达到61%。作为可同时检测三维空间中Fx、Fy、Fz三个方向力分量与Mx、My、Mz三个方向力矩分量的精密器件,六维力矩传感器由弹性体结构、应变敏感元件、信号采集与解耦算法模块构成,通过受力形变与电信号转换输出实时多维数据,是高端装备、精密测试及机器人系统实现力控交互的核心基础部件。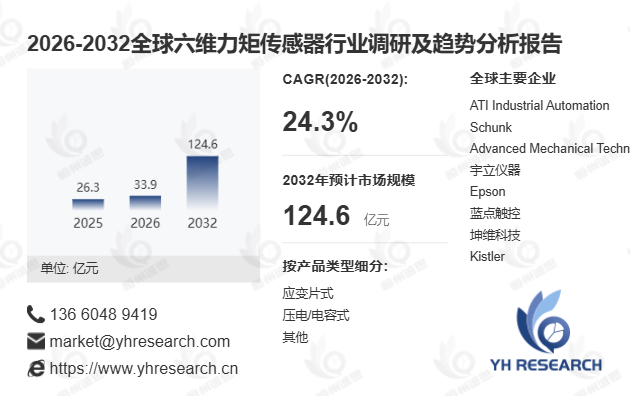 首先,行业起源与应用场景拓展呈现清晰的递进脉络。六维力矩传感器最早诞生于航空航天产业,用于精准测量飞行器的空气动力学升力、阻力、侧向力及对应力矩参数,受航空航天领域对多维力学测量的刚性需求影响,进而推动其技术体系逐步成熟。随着其全维度力学测量优势被行业广泛认可,六维力矩传感器的应用边界从航空航天测试场景,逐步延伸至工业自动化精密装配、医疗手术机器人力控操作、汽车零部件碰撞测试等多个领域,覆盖检测、预防、控制、示教、测量、安全防护等全流程环节。对比工业机器人与人形机器人的力控需求差异,工业场景下的六维力矩传感器更侧重长期运行的稳定性与抗过载能力,而人形机器人场景则对传感器的动态响应速度、微型化体积提出了更高要求,两类场景的差异化需求进一步拓宽了行业的市场空间。
其次,市场规模与竞争格局正发生结构性重塑。自2021年人形机器人概念被正式提出后,六维力矩传感器市场进入高速增长通道,2025年全球六维力矩传感器销量近9万套,其中国内销量达4.4万套,同比增速突破107%。预计到2032年,全球市场总销量将攀升至132万套,中国区域销量将达到71万套,2026-2032年国内销量复合增长率高达46%,对应全球市场规模将达到18.6亿美元,整体年复合增长率为25.9%。当前全球市场头部集中度较高,2025年全球前五大厂商占据约61.0%的市场份额,高端市场长期由ATI Industrial Automation、Epson等外资品牌主导,但其近年市占率持续下滑。国内厂商方面,宇立仪器、坤维科技、鑫精诚等企业表现突出,蓝点触控、瑞尔特测控、海伯森紧随其后,国产品牌市场份额持续提升,同时柯力传感、中航电测、安培龙等上市公司也在积极布局研发并实现产品批量出货。独家行业观察显示,2025年国内人形机器人初创企业在六维力矩传感器领域的采购占比首次超过传统工业机器人企业,成为推动国产替代的核心新增力量。
此外,技术路线与国产替代进程呈现差异化突破特征。根据测量原理划分,六维力矩传感器可分为光电式、应变式、电容式、压电式等多个技术路线,其中应变式六维力矩传感器应用最为广泛,使用量占整体力传感器总量的80%以上,ATI、Schunk等外资主流厂商均采用该技术路线,国内企业也基本围绕应变式原理开展产品开发。当前国产与外资主流产品在测量精度方面已基本对齐,但在灵敏度、串扰控制、抗过载能力及维间耦合误差等维度仍存在一定差距,比如部分外资产品的维间耦合误差可控制在0.5%以内,而多数国产产品仍处于1%-2%区间。某深圳人形机器人初创企业引入国产六维力矩传感器后,机器人手部精密抓取的成功率提升15%,核心部件采购成本下降65%,验证了国产品牌的高性价比优势。
长远来看,人形机器人将成为六维力矩传感器最大的增量来源,其2026-2032年全球领域年复合增长率达到58.1%,中国区域增速更是高达61%。六维力矩传感器大量搭载于人形机器人的腕部、脚踝、关节末端及手部执行机构,用于感知行走步态冲击、物体抓取力度、人机交互碰撞力,实现稳定平衡控制、柔性操作与安全防护,已成为高性能人形机器人的标配部件。未来随着技术迭代与下游场景持续渗透,六维力矩传感器行业将迎来更为广阔的发展空间。
Wang Hsin-hsin——作为 YH Research 核心市场分析师,专注于全球高附加值产业的结构化研究,在电子通信产业链解构与先进制造技术商业化路径领域建立系统化研究框架。深耕行业研究5年+,累计交付专业分析报告220+份,服务世界500强技术企业决策层、顶级投资机构及产业政策制定方。
![二维码]()
扫码加我 拉你入群
请注明:姓名-公司-职位
以便审核进群资格,未注明则拒绝
相关推荐
栏目导航
热门文章
推荐文章
 扫码加好友,拉您进群



 全部版块
 我的主页


 收藏





