立即打开
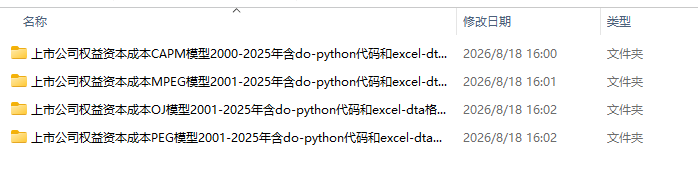
一、数据简介 数据名称:上市公司四种权益资本成本模型数据集 时间范围:2000-2025年,其中CAPM模型覆盖2000-2025年,PEG、MPEG和OJ模型覆盖2001-2025年。 数据层级:上市公司-年度面板。 核心指标:权益资本成本(CAPM)、权益资本成本(PEG)、权益资本成本(MPEG)、权益资本成本(OJ)。 识别变量:stkcd、year、证券代码。 文件格式:DTA、XLSX、DO、PY、TXT。 本总览涵盖四套已完成计算、清洗和质量评估的上市公司年度权益资本成本数据:CAPM模型以贝塔系数、无风险利率和市场风险溢价测度事后权益资本成本,PEG、MPEG和OJ模型以分析师盈利预测、股价及股利信息测度隐含权益资本成本;每套数据均保留基础版、清洗未缩尾版和清洗缩尾版,并同步提供Stata/Python计算及评估代码,适合公司金融、资本成本和信息披露研究。 二、数据目录与核心口径 1. 上市公司权益资本成本PEG模型2001-2025年含do-python代码和excel-dta格式数据:PEG模型,公式为sqrt((eps2-eps1)/P0),基础结果为38,330条观测。 2. 上市公司权益资本成本MPEG模型2001-2025年含do-python代码和excel-dta格式数据:MPEG模型,公式为dps1/P0+sqrt((dps1/P0)^2+(eps2-eps1)/P0),基础结果为36,959条观测。 3. 上市公司权益资本成本OJ模型2001-2025年含do-python代码和excel-dta格式数据:OJ模型,公式为A+sqrt(A^2+eps1/P0*(g2-0.05)),基础结果为36,222条观测。 4. 上市公司权益资本成本CAPM模型2000-2025年含do-python代码和excel-dta格式数据:CAPM模型,公式为Rf+Beta*Rm_Rf,基础结果为72,128条观测。 三、四种方式的计算说明 1. PEG模型:先从分析师预测终止日提取预测年份,在报告年度year上识别未来第1期每股收益eps1和第2期每股收益eps2,并合并年度收盘价P0;停牌导致P0缺失时使用上一自然年度收盘价。核心公式为权益资本成本(PEG)=sqrt((eps2-eps1)/P0),被开方数为负或输入缺失时结果记为缺失。该模型不使用股利分配率。 2. MPEG模型:在PEG所需eps1、eps2和P0基础上,先用当年及前两年的股利分配率计算三年平均股利支付率k,再计算预期每股股利dps1=k*eps1。核心公式为权益资本成本(MPEG)=dps1/P0+sqrt((dps1/P0)^2+(eps2-eps1)/P0),结果越大表示隐含权益融资成本越高。 3. OJ模型:使用与MPEG相同的eps1、eps2、P0、k和dps1,并在计算前删除eps1或eps2小于等于0的观测;先计算A=0.5*(0.05+dps1/P0)和g2=(eps2-eps1)/eps1,再计算权益资本成本(OJ)=A+sqrt(A^2+eps1/P0*(g2-0.05)),无法开方或输入缺失时结果记为缺失。 4. CAPM模型:先整理年度贝塔系数Beta、年度无风险利率Rf和年度市场风险溢价Rm_Rf;无风险利率由原始百分比除以100转换为小数。核心公式为权益资本成本(CAPM)=Rf+Beta*Rm_Rf,取值越大表示系统性风险补偿和投资者要求的权益回报率越高;缺失任一公式输入时结果记为缺失。2020年及以后按原始贝塔文件中的“是否剔除北交所股票”标记剔除北交所股票。 四、原始数据与基本信息合并 PEG、MPEG和OJ共用上市公司分析师预测指标.dta、上市公司年收盘价.dta、上市公司行业与所属省份城市.dta及行业代码\上市公司基本信息数据.dta;其中MPEG和OJ额外使用上市公司股利分配率.dta计算预期股利。 CAPM使用上市公司CAPM贝塔系数.xlsx、上市公司CAPM无风险利率.xlsx、上市公司CAPM市场风险溢价.xlsx、上市公司行业省份城市信息.dta及行业代码\上市公司基本信息数据.dta;主要字段为证券代码、年度、综合市场年Beta值、无风险利率、Rm_Rf、行业代码和证券简称。 四套数据均按stkcd将公司级基本信息静态合并,基本信息优先提供证券代码、证券简称、上市日期、股票类型、行业代码A-D、注册资本、成立日期和退市日期;年度行业和地域信息保留在结果数据中。 五、结果数据文件与样本处理 每个项目均有3套同名结果数据,分别同时提供DTA和XLSX格式。 编号 文件名称 处理说明 1 计算结果未剔除金融ST未缩尾版本 保留金融行业、ST/PT和退市公司,不进行缩尾,用于原始留档与复核。 2 计算结果剔除金融ST未缩尾版本 剔除金融行业、ST/PT和退市公司,不进行缩尾,用于清洗样本分析。 3 计算结果剔除金融ST缩尾版本 在原始结果中按年度对核心连续指标执行1%/99%缩尾,再剔除金融、ST/PT和退市公司,用于常规实证回归。 各项目清洗后样本量如下:CAPM为63,153条;PEG为34,956条;MPEG为33,738条;OJ为33,093条。四套权益资本成本数据均使用行业代码中J类识别金融行业,并在清洗版本中剔除ST/PT和退市公司。 六、变量说明 证券代码、证券简称:上市公司证券代码和简称。 stkcd、year:公司内部识别代码与年度,构成面板识别键。 权益资本成本(CAPM)、权益资本成本(PEG)、权益资本成本(MPEG)、权益资本成本(OJ):四种模型估计的权益资本成本,取值越大通常表示投资者要求回报率和企业权益融资成本越高。 Beta、Rf、Rm_Rf:CAPM模型的贝塔系数、无风险利率和市场风险溢价。 eps1、eps2、P0、dps1、k、A、g2:PEG、MPEG和OJ模型的预测每股收益、收盘价、预期股利、平均股利支付率和公式中间变量。 行业代码、行业名称、所属省份、所属城市及其代码:公司年度行业和地域信息。 上市日期、股票类型、行业代码A-D、注册资本、成立日期、退市日期:公司级静态基本信息。 七、代码文件 每个项目根目录均包含“上市公司<主题>数据计算代码.do/.py”和“上市公司<主题>数据评估代码.do/.py”。计算代码可独立生成三套结果;评估代码可独立识别结果DTA、面板变量和数值/字符变量,并输出描述统计、频率分布、图形、异常值检验、时间连续性检验、稳健性比较和总评估结论表。 八、数据质量评估 四个项目均已生成数据质量评估报告_20260818文件夹,运行日志为评估日志_20260818.log。每个报告均包含以下五个子文件夹:1 数据分布分析(变量角色、描述统计、频率分布);2 分布图(未剔除未缩尾样本的300dpi图形);3 异常值检验(缺失、Z-score和IQR结果);4 逻辑合理性验证(面板重复键与时间连续性);5 稳健性测试(样本期、处理版本对比和总评估结论)。 九、参考文献 [1] Easton P. PE Ratios, PEG Ratios, and Estimating the Implied Expected Rate of Return on Equity Capital[J]. The Accounting Review, 2004, 79(1): 73-95. [2] Ohlson J A, Juettner-Nauroth B E. Expected EPS and EPS Growth as Determinants of Value[J]. Review of Accounting Studies, 2005, 10: 349-365. [3] 毛新述,叶康涛,张頔. 上市公司权益资本成本的测度与评价——基于我国证券市场的经验检验[J]. 项目内参考文献。 [4] 肖作平. 终极所有权结构对权益资本成本的影响——来自中国上市公司的经验证据[J]. 项目内参考文献。 [5] Sharpe W F. Capital Asset Prices: A Theory of Market Equilibrium under Conditions of Risk[J]. The Journal of Finance, 1964, 19(3): 425-442.
扫码加我 拉你入群
请注明:姓名-公司-职位
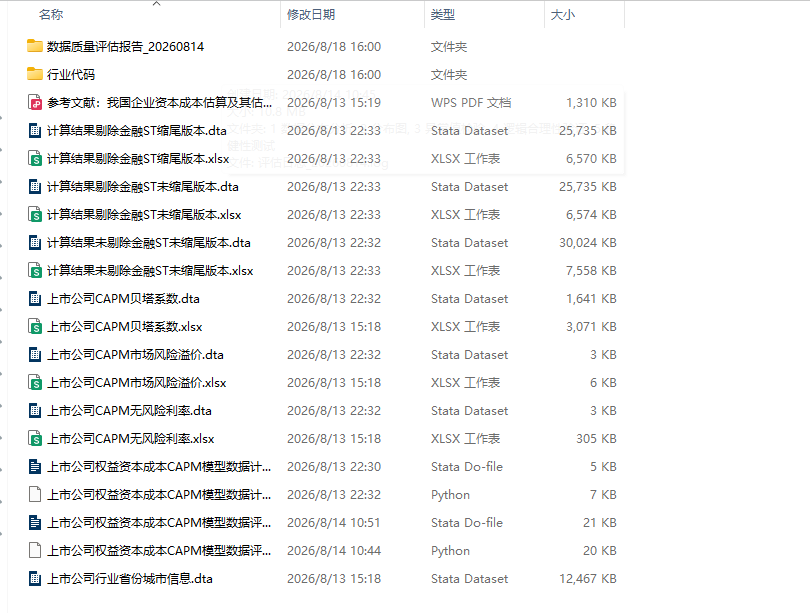
以便审核进群资格,未注明则拒绝
相关推荐
栏目导航
热门文章
推荐文章




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏