全球奶牛反刍监测项圈市场深度调研及投资前景预测报告2026年版
奶牛反刍监测项圈全球市场总体规模
奶牛反刍监测项圈是佩戴于奶牛颈部、用于连续识别并量化反刍行为的智能传感设备。本研究对象主要覆盖一体式智能项圈和可拆式颈标,通过运动传感器、惯性感知元件、嵌入式固件、无线通信及行为识别算法,将奶牛颈部、头部或下颌运动转换为反刍时间、采食活动、静止状态及相关牛群管理指标。典型系统由个体奶牛穿戴终端、读写器或牧场网关、数据传输设施及管理软件组成,可在个体和牛群层面呈现行为趋势与异常预警。运动式感知是当前主要技术架构,经验证的声学感知和多模态感知构成补充技术路线。奶牛反刍监测项圈主要用于商业奶牛群管理,为健康监测、繁殖管理、日粮评估、围产期奶牛管理和人员调度提供数据支持;奶牛育种、科研及教育机构也可将其用于行为测量、算法验证和动物福利研究。
奶牛反刍监测项圈全球市场总体规模
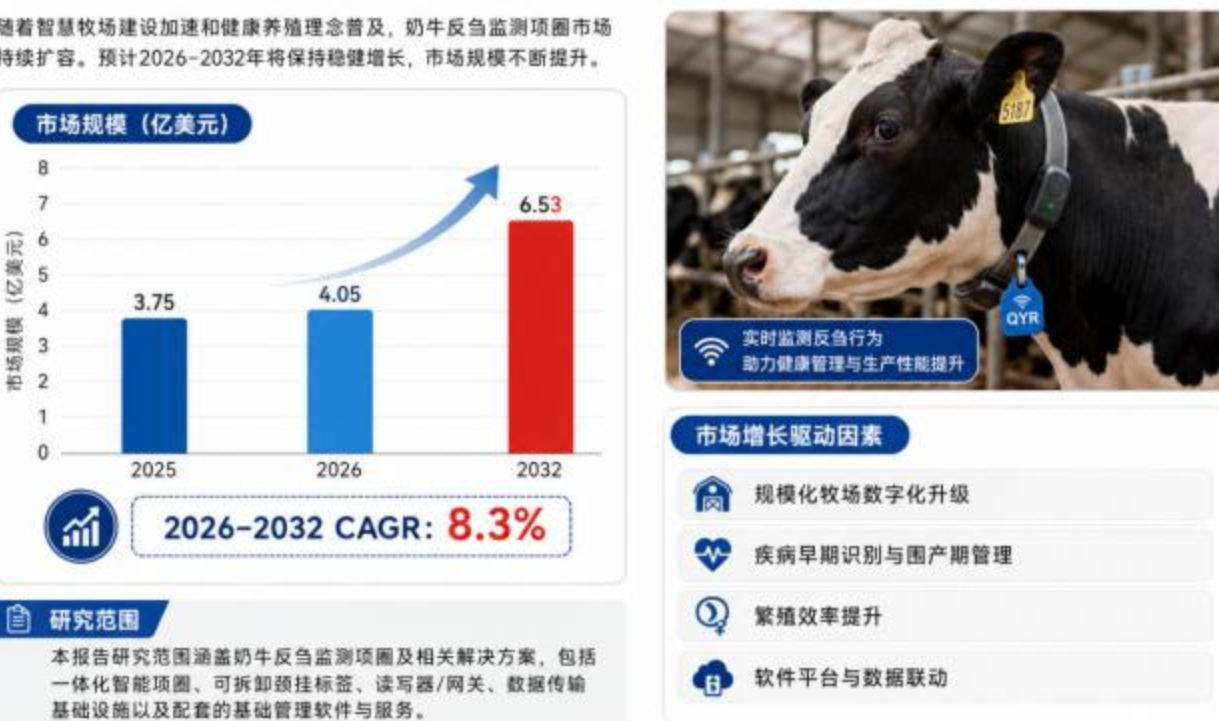
根据中智信投研究网初步调研,2025年全球奶牛反刍监测项圈市场规模约为3.752亿美元,2026年预计达到4.048亿美元,到2032年将达到约6.53亿美元,2026—2032年期间复合增长率约为8.3%。2025—2026年市场同比增幅约为7.9%。上述规模主要覆盖一体式智能项圈、可拆式颈标,以及与颈戴终端成套销售或直接绑定的读写器、牧场网关、数据传输设施、基础管理软件和订阅服务。
从需求结构看,行业增长主要受到奶牛场规模化经营、人工成本上升、繁殖效率改善、疾病早期识别、围产期精细管理及饲料成本控制等因素推动。反刍数据正由单一行为指标转变为健康、繁殖、营养和牛群运营管理的基础数据,与采食、活动、静止、卧躺、呼吸、定位及产奶数据联合分析的价值持续提升。FAO预计2024年全球牛奶产量接近9.81亿吨,规模化和高产奶牛场对个体化监测、异常预警和劳动效率提升的需求,为该市场提供了较稳定的产业基础。
从供给端看,头部厂商正在围绕三轴加速度传感器、低功耗通信、长寿命电池、边缘算法、云端行为模型以及牧场管理系统接口持续投入。行业正由“发情监测设备”向“奶牛全周期行为管理平台”升级,未来市场增量将主要来自北美和欧洲存量设备更新、中国及拉丁美洲规模化牧场的新装需求,以及由单一运动感知向多模态监测系统的升级。
全球奶牛反刍监测项圈竞争格局与头部厂商
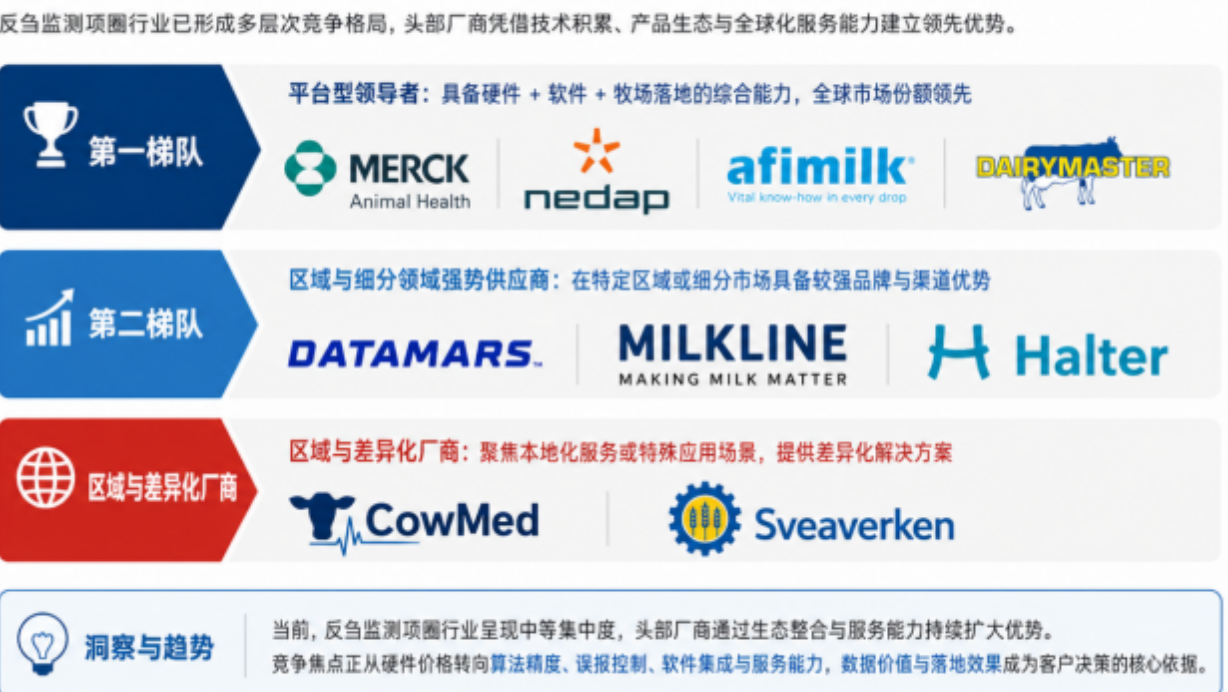
全球市场呈现中等集中、头部平台厂商领先、区域专业供应商并存的竞争格局。第一梯队主要包括 Merck Animal Health、Nedap、Afimilk、Dairymaster和Datamars。这些企业通常具备颈戴终端、网关、行为算法、牛群管理软件、自动分群或挤奶系统接口等较完整的
产品体系,并拥有较成熟的国际经销及牧场服务网络。Merck公开披露其SenseHub技术已监测超过100万头奶牛;Datamars的Active Tag已在约40个国家的牧场应用。
第二梯队包括 Milkline、Sveaverken Svea Agri、ENGS Systems、Innogando、Farmnote和DESAMIS,竞争优势更多集中于特定区域渠道、功能灵活性、中小型牧场适配能力及与本地牧场软件的集成。Milkline、ENGS、Sveaverken和Innogando均已形成反刍、采食、健康及繁殖监测相结合的颈戴产品体系。
区域型及差异化参与者包括 Halter、CowMed、Jio Things、Shanghai AllyNav Technology、Inner Mongolia Yunyangniu Technology、Yinchuan Aotoso Information Technology、Shanghai Copartner Information Technology和Taian Xinmu Information Technology。其中,Halter以虚拟围栏、牛群调度和综合行为管理平台切入,产品边界比传统反刍监测项圈更宽;CowMed在巴西市场形成了项圈、天线、云平台和技术服务相结合的商业模式;中国企业则主要依靠本地通信环境适配、定制化部署和快速售后服务参与竞争。
未来竞争重点将从硬件价格进一步转向行为识别准确率、误报控制、跨品种适配、围产期算法、系统开放接口、安装维护成本和持续技术服务能力。能够将反刍数据与挤奶、繁殖、饲喂、环境和兽医管理数据打通的企业,将获得更强的客户黏性和软件订阅收入。
奶牛反刍监测项圈产业链
如上图表/数据,摘自中智信投研究网最新报告“全球奶牛反刍监测项圈市场研究报告2026-2032”.
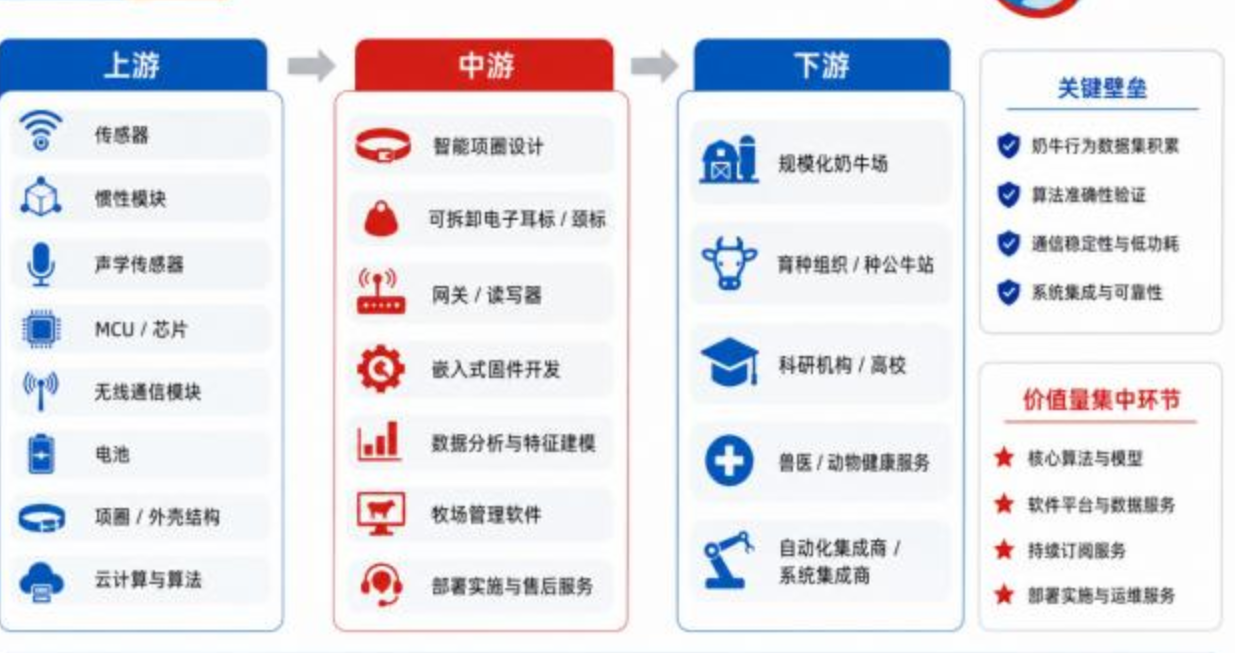
奶牛反刍监测项圈产业链上游主要包括三轴加速度传感器、惯性测量单元、温度及声音传感器、微控制器、低功耗无线通信芯片、射频天线、电池、颈带、配重件、防水外壳、电子封装材料,以及云计算、机器学习框架和无线网络基础设施;核心配套设备包括牧场读写器、LoRa或专用射频网关、基站、数据服务器、环境传感器和自动分群接口。中游企业负责项圈结构设计、电子模块集成、固件开发、行为数据采集、算法训练、产品装配、牧场网络部署和管理软件运营,并将原始运动信号转化为反刍时间、采食活动、静止状态、发情概率、健康异常和牛群趋势等可执行信息;下游客户主要为商业奶牛场、牧业集团、挤奶及饲喂自动化集成商、奶牛育种机构、兽医服务机构和科研院校。行业核心壁垒并不只在传感器硬件,而在于长期标注的奶牛行为数据、不同品种和饲养模式下的算法验证、低误报预警模型、长续航与高防护设计、复杂牧场环境中的通信稳定性,以及与挤奶、繁殖、饲喂和牧场管理软件的系统集成能力。价值量较高的环节集中在行为算法、软件平台、持续订阅、牧场部署和售后服务;硬件标准化程度提升将持续降低基础传感器成本,但数据模型和服务网络的重要性将进一步提高。未来供应链将向低功耗多模态传感、边缘计算与云端协同、开放API、软硬件订阅化和区域本地化服务演进,同时面临无线认证、数据安全、设备维护、算法误报、牧场投资回收周期及不同管理系统兼容性等挑战。
全球奶牛反刍监测项圈区域格局与市场机遇
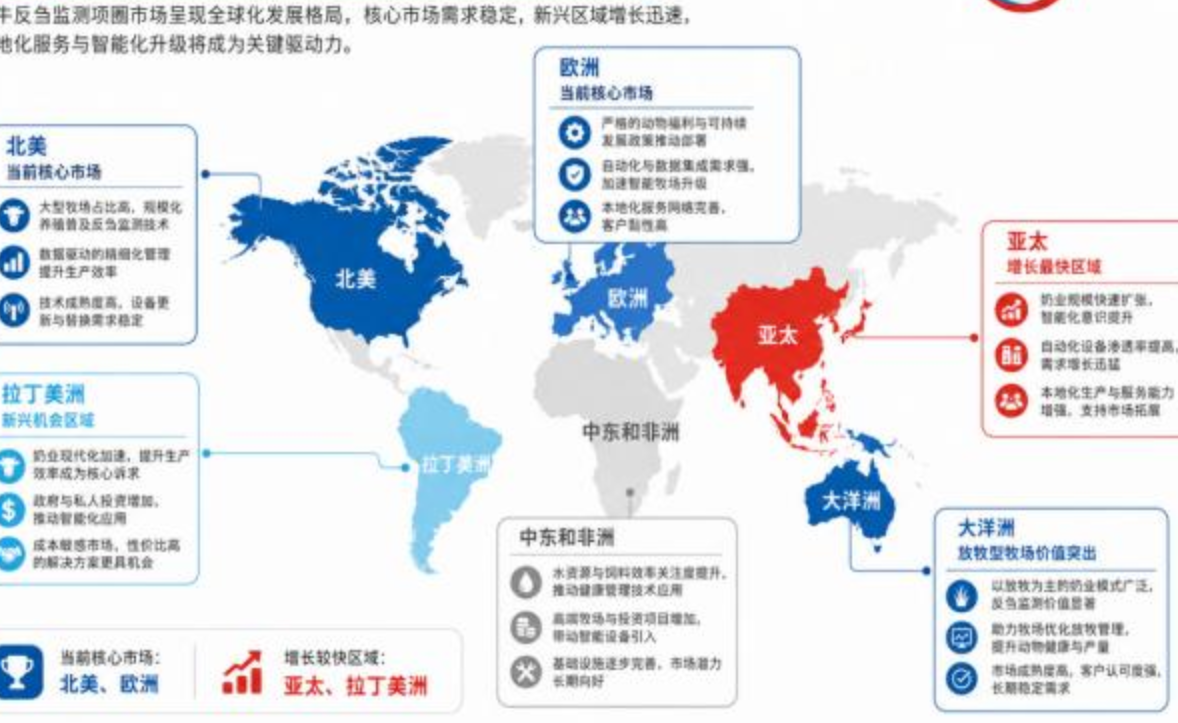
欧洲是全球重要的研发和品牌供应中心,荷兰、爱尔兰、意大利、瑞典和瑞士形成了较完整的奶牛自动化设备、传感器系统和牧场管理软件产业基础;美国和以色列企业在行为算法、动物健康服务及全球渠道方面具有较强影响力;日本、中国和巴西则形成了面向本地牧场运营模式的区域供应体系。
北美和欧洲是当前主要消费市场。USDA统计显示,2025年美国平均奶牛数量约为949.8万头,全年牛奶产量约为2316.6亿磅;大型奶牛场集中度提升和人工成本压力,使按头部署的自动监测设备具有较明确的投资回报。 欧盟2024年原奶产量约为1.618亿吨,其中约96%为牛奶,德国、法国、波兰、荷兰和意大利合计贡献欧盟约65%的原奶产量,这些国家构成欧洲项圈更新、挤奶系统集成和牧场软件订阅的重要客户集群。
大洋洲以放牧型奶牛场为主,远距离通信、长续航、采食行为识别和虚拟围栏功能具有更高应用价值。新西兰政府资料显示,2024/2025年度乳制品出口收入约为262.4亿新西兰元,占该国食品和纤维产品出口收入的约45%,成熟的乳业生态为智能项圈持续渗透提供了基础。
中国和拉丁美洲是增长较快的潜在市场。中国的机会主要来自大型奶牛场数字化改造、国产传感终端替代和本地服务体系建设。《全国智慧农业行动计划(2024—2028年)》明确提出培育智慧牧场,并开发推广动物行为和体征识别模型,为奶牛行为监测、牧场SaaS和智能装备应用提供政策支持。 拉丁美洲的增量则主要来自巴西等商业奶牛场的规模化管理需求,以及租赁、按牛收费和软硬件服务一体化模式对初始采购门槛的降低。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





