全球热镀锌钢板及钢带市场前景格局及前景规划建议报告2026年版
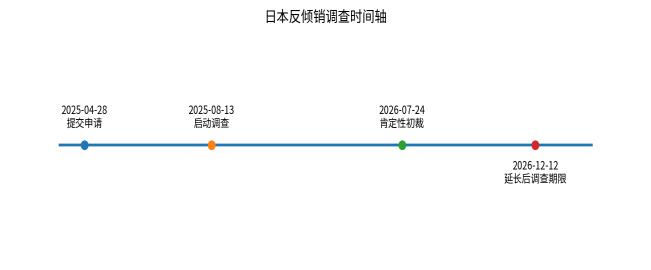
2026年7月24日,日本财务省和经济产业省对原产于韩国和中国的部分热镀锌钢卷、钢板及钢带作出反倾销肯定性初裁,初步推定涉案
产品存在倾销进口,并对日本国内产业造成实质性损害。该案由Nippon Steel、Nippon Steel Coated Sheet、Kobe Steel和YODOKO于2025年4月提出申请,日本政府于2025年8月启动调查。初裁认定中国相关供应商的倾销幅度为63.95%—68.67%,韩国相关供应商为32.49%—42.69%。
需要明确的是,初步认定的倾销幅度并不等于已经正式征收的反倾销税率。截至目前,日本尚未就该案公布临时反倾销税或最终反倾销税,而是将调查期延长四个月至2026年12月12日,以继续审查利害关系方提交的证据和文件。后续是否征税以及最终适用税率,仍取决于终裁结果。
资料来源:日本财务省、日本经济产业省;中智信投研究网整理
1.1 涉案产品只是全球热镀锌市场的一部分
日本本次调查主要涉及HS 7210.49、7212.30、7225.92和7226.99项下的部分热浸镀锌平板钢材,涵盖钢卷、钢带和钢板,主要用于护栏、住宅、围栏以及家用电器零部件等领域。但日本调查口径并不覆盖所有热镀锌钢板及钢带。
日本明确排除了波纹板、镀层铁含量达到7.0%以上的合金化热镀锌产品,以及部分高铝镁和铝镁镍镀层产品。由此来看,普通GI热镀锌产品与本案重合度较高,而大量汽车用GA产品、锌铝镁高耐蚀产品及其他特殊镀层材料并不属于本案的核心影响范围。因此,不能将此次日本初裁理解为对全球全部热镀锌钢板及钢带市场采取限制措施,它直接影响的是中国和韩国原产、进入日本市场并符合特定材质、镀层和产品形态要求的部分产品。
1.2 全球市场仍保持温和增长,结构升级比总量变化更重要
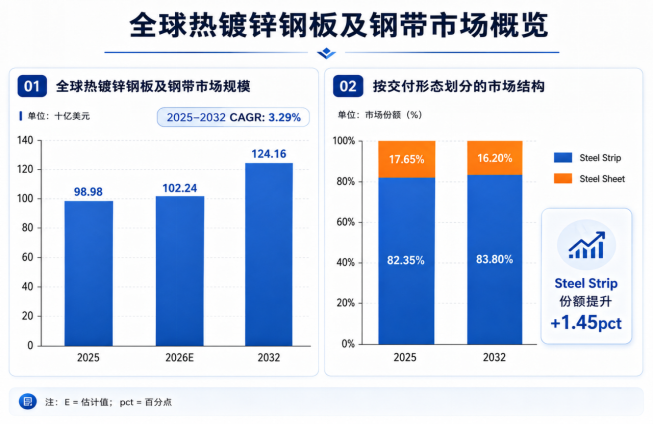
根据最近调研数据,2025年全球热镀锌钢板及钢带市场收入约为989亿美元,到2026年约为1,022亿美元,预计2032年将达到1,241亿美元,2025—2032年复合年增长率约为3.29%。
细分市场,热镀锌钢带在2025年占全球市场收入的82.35%,预计2032年提高至83.80%,并贡献约89.50%的新增市场收入。钢带份额持续上升,主要因为汽车冲压件、家电外壳、暖通风管、电气柜体及工业结构件普遍采用卷材或分条卷进行连续冲压、辊压、剪切和折弯加工,其生产效率、材料利用率及自动化适配性优于定尺钢板。与此同时,冷轧基热镀锌产品的收入份额预计由84.30%提高至85.60%,反映市场需求进一步向板形精度、表面洁净度、镀层均匀性、深冲性能和涂装适配性更高的产品集中。
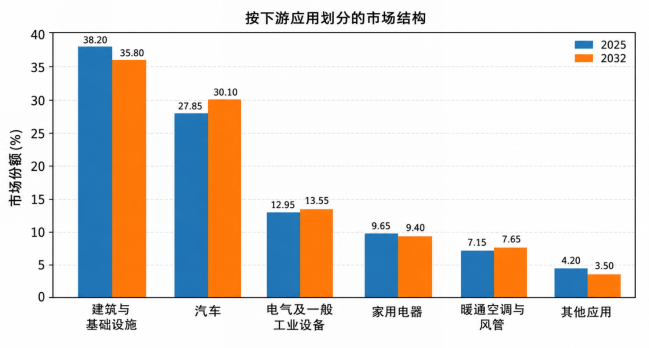
从下游应用结构看,建筑与基础设施仍是全球热镀锌钢板及钢带最大的需求来源,2025年收入占比约为38.20%,预计2032年仍维持第一大应用地位,但份额将下降至35.80%。这一变化并不意味着建筑领域需求绝对收缩,而是其增速低于汽车、暖通和工业设备等应用。道路护栏、建筑围护、仓储设施、农业设施和公共基础设施更新仍将支撑稳定用量,但成熟市场建设投资放缓、房地产周期波动以及普通建筑级产品价格竞争,将限制其收入增长速度。汽车应用则受车身防腐、轻量化、高强钢使用比例提高以及镀层和表面质量升级推动,收入占比预计由27.85%提升至30.10%,2025—2032年复合年增长率约为4.44%,并成为全球市场最主要的新增收入来源。暖通空调与风管、电气设备及一般工业设备同样受益于数据中心、商业建筑、工业自动化、电力基础设施和设备更新需求,其增长速度预计高于整体市场平均水平。
从市场影响机制看,日本反倾销初裁并不会直接减少建筑、汽车、家电及工业设备对热镀锌钢材的实际消耗,也不会改变全球需求由基础设施存量更新、汽车材料升级和工业投资共同驱动的基本逻辑。其作用更集中于供给端和贸易端:如果最终反倾销措施实施,中国和韩国涉案普通GI产品进入日本市场的到岸成本和报价不确定性将上升,日本采购可能部分转向本土钢厂、中国台湾及其他第三国供应商,或者通过重新议价、调整规格和延长认证周期完成供应替换。与此同时,原计划销往日本的中韩产品可能转向东南亚、中东、拉丁美洲等市场,增加相关地区的供应压力和价格竞争。因此,该事件更可能改变日本及亚洲市场的供应来源、区域价格、贸易流向和企业份额;其直接影响也将更多集中于价格敏感、标准化程度较高的建筑级和一般工业级GI产品,而对认证壁垒较高的汽车级产品及本案明确排除的部分GA和特殊镀层产品影响相对有限。
1.3 日本反倾销初裁背后的核心逻辑:不是单纯的成本竞争,而是需求收缩期的价格替代
资料来源:日本财务省反倾销调查中间报告;中智信投研究网整理
从产业分析角度看,日本此次对中韩热镀锌钢板及钢带作出反倾销肯定性初裁,背后的核心矛盾并不是简单的“日本钢厂成本高、中韩钢厂成本低”,而是在日本需求收缩的环境下,低价进口产品仍持续扩大或维持较高市场份额,并对本土企业的销量、定价能力和盈利水平形成了明显挤压。中韩大型钢铁企业通常拥有较完整的炼钢、热轧、冷轧和连续镀锌生产体系,在单线规模、原料协同、固定成本摊销、产能利用率以及普通建筑级和家电级产品的批量生产方面具备一定优势,不同国家在能源、人工、折旧、环保和融资条件上的差异,也可能支持更有竞争力的出口报价。但这些因素只能解释低价报价可能具有怎样的产业基础,成本较低或生产效率较高本身并不构成倾销。
反倾销调查需要区分两个不同的价格比较。一方面,中韩产品在日本市场的销售价格持续低于日本国产同类产品约10%—20%,这一价差主要用于判断进口产品是否对日本钢厂形成价格压低和价格抑制,并影响下游客户的采购选择;另一方面,法律意义上的倾销则需要比较对日出口价格与调查机关认定的正常价值。也就是说,进口产品比日本本土产品便宜,并不自动等于倾销,但在产品可替代性较高、客户对价格较为敏感的市场中,持续低价会成为本土产业损害的重要证据。日本初步认定的中国企业63.95%—68.67%倾销幅度,也不能理解为中国生产成本比日本低六成以上,或中国产品在日本市场的售价比日本产品低六成以上,其结果还受到正常价值计算方法、产品规格匹配、费用调整和企业调查配合程度等因素影响。
本案更值得关注的是进口增长与日本需求变化之
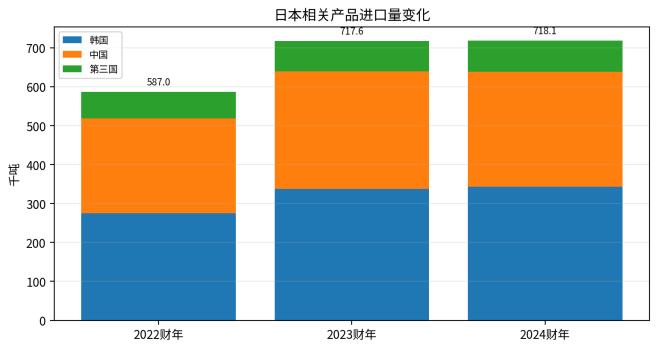
间的背离。2022—2024财年,日本相关产品需求总体下降,但来自中国和韩国的涉案进口量由518,293吨增至638,905吨,累计增长约23.3%,2024财年中韩产品合计占日本相关产品进口总量的89.0%。如果进口增加发生在市场快速扩张阶段,可能只是本土供给不足下的正常补充;但在需求下降的情况下,进口量仍逆势上升,说明其增长更多来自对日本本土供应的替代,而非新增需求。这也是日本调查机关认定产业损害的重要背景:中韩产品并不是随着市场总量同步增长,而是在市场收缩时取得了更高份额。
热镀锌钢板及钢带中的普通建筑级、家电级和一般工业级GI产品标准化程度相对较高,采购决策通常较重视价格、交期和稳定供应。当进口报价长期低于日本国产品10%—20%时,下游客户不仅可能直接增加进口采购,还会把进口价格作为与日本钢厂重新议价的参照。日本生产商由此面临两种选择:要么降低报价、缩小涨价幅度以维持订单,要么坚持原有价格并承受客户转向进口产品的风险。低价进口因此同时形成数量替代和价格传导,即使部分客户仍继续采购日本产品,进口报价也可能压缩本土钢厂的利润空间和成本转嫁能力。
从调查结果看,2022—2024财年,日本国产同类产品的国内销量指数下降21个百分点,市场份额指数下降13个百分点,生产量下降16个百分点。钢铁行业具有较强的固定成本属性,连续镀锌产线只有维持一定开工率,才能有效摊销设备折旧、人工、维护和能源成本。销量下降会提高单位固定成本,而在价格同时承压的情况下,利润下降速度通常会快于收入下降速度。因此,日本企业申请反倾销调查的直接诉求,不只是减少进口量,更在于削弱低价进口对国内市场价格的牵引作用,恢复本土产品的议价能力和产线负荷。
当然,日本产业承压不能全部归因于中韩进口。日本建筑材料和人工成本上升、项目延期、施工周期延长以及部分终端需求疲弱,本身也会导致热镀锌钢材需求下降;部分日本企业的产线调整、产品结构升级和设备投资变化,同样会影响产量和经营指标。但这些因素难以解释,为何在总需求下降的同时,中韩进口仍实现较快增长,并持续提高市场份额。第三国进口规模也明显低于中韩产品,因此,从进口量、价格差、市场份额和日本企业经营指标的组合变化看,低价涉案进口至少是日本本土产业损害的重要增量因素,尽管并非唯一原因。
综合来看,日本此次初裁反映的是“成本与规模优势形成竞争性报价—进口价格长期低于日本国产品—需求收缩期进口仍扩大份额—日本钢厂销量和定价能力下降—调查机关进一步认定出口价格低于正常价值”的完整链条。其本质不是单纯的成本竞争,也不能简单概括为贸易保护主义,而是产业竞争、市场需求变化和贸易救济规则共同作用的结果。若最终反倾销措施实施,最直接的变化可能不是日本终端需求减少,而是中韩普通GI产品进入日本市场的成本和不确定性上升,日本采购部分转向本土或第三国供应商,同时原有对日出口可能流向其他亚洲、中东或拉美市场。由此,行业竞争将进一步从单纯的出口价格,转向区域化产能、本地库存、客户认证、原产地合规和跨区域订单调配能力。
1.4 企业竞争将从出口价格进一步转向区域交付能力
全球热镀锌钢板及钢带主要生产商包括ArcelorMittal、中国宝武、Nippon Steel、POSCO、JFE Steel、Nucor、Hyundai Steel、HBIS和Angang等。日本初裁对这些企业的影响并不取决于集团总体规模,而取决于企业是否从中国或韩国向日本出口涉案GI产品。
鞍钢、湖南华菱涟源钢铁、POSCO、KG Dongbu Steel等抽样调查企业,以及其他被适用相应倾销幅度的中韩供应商,面临更直接的报价和订单不确定性。日本本土生产商的普通GI产品价格压力可能阶段性缓解,但实际订单增量仍受日本需求、产能、成本和客户认证约束。
第三国供应商可能承接部分采购转移。2024财年,日本从第三国进口相关产品约79,239吨,其中中国台湾占97.1%,显示其已具备较稳定的日本供应基础。然而,第三国产品价格、规格覆盖、认证周期和可用产能,将决定其能否替代原有中韩进口,而不是原产地变化本身。
1.5 从全球低成本供应转向区域化和差异化竞争
如果日本最终采取反倾销措施,短期内可能提高中国和韩国普通GI产品进入日本市场的成本,促使日本进口商增加本土采购、第三国采购或重新谈判长期合同。部分中韩供应商则可能将产品转向东南亚、中东、拉丁美洲或其他亚洲市场,由此增加相关地区的价格竞争和贸易救济风险。
长期来看,行业竞争重点可能进一步从单纯的成本和出口报价,转向海外及区域化生产能力、本地库存和交付体系、客户认证及长期供应关系、汽车级和特殊表面产品能力、原产地及贸易合规管理,以及不同市场之间的产品和订单调配能力。普通建筑级和一般工业级GI产品的价格竞争更为直接,也更容易受到贸易措施影响;汽车级GA、高耐蚀锌合金镀层和其他特殊产品,则更多依赖技术、认证和客户合作,其市场逻辑不能与通用产品简单等同。
日本此次初裁不会根本改变全球热镀锌钢板及钢带市场的增长方向,但它清晰反映出一个趋势:全球钢铁市场正在由低成本产品跨区域集中供应,逐步转向区域化制造、本地化认证和差异化产品竞争。
文章来源:中智信投研究网调研覆盖全球地区(美国、日本、韩国、德国、印度、瑞士、葡萄牙、加拿大、印尼、越南)通过对产业链、市场规模、竞争格局、技术趋势及下游需求等维度进行系统分析,为企业和投资机构提供专业的市场信息与决策参考。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





