2026年全球动力电池产业进入规模化爆发阶段,下游新能源车企普遍面临“续航提升与成本管控”的双重痛点,镍钴锰三元材料作为锂离子电池的核心能量载体,凭借可灵活调配的元素配比优势,成为平衡能量密度、循环寿命与安全性的最优解。据QYResearch最新发布的《全球镍钴锰三元材料市场报告2026-2032》测算,2032年全球镍钴锰三元材料市场规模将达到255.9亿美元,未来六年复合年增长率为8.2%,其中高镍三元材料的市场占比将从2026年的35%提升至2032年的62%。当前全球新能源汽车渗透率已突破38%,下游车企对300Wh/kg以上高能量密度电池的需求持续攀升,镍钴锰三元材料的技术迭代节奏直接决定动力电池产业的升级上限。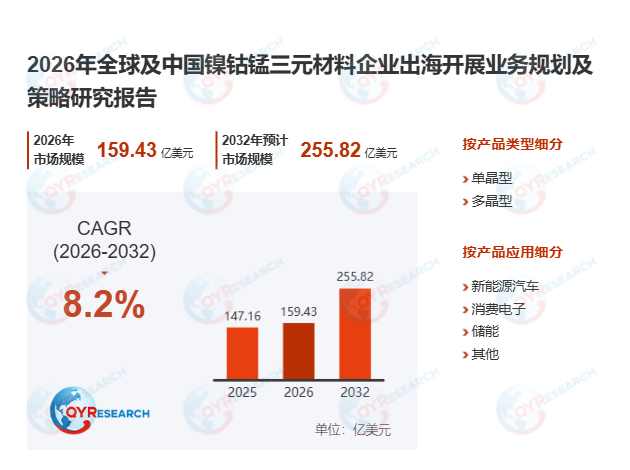
首先,行业核心驱动逻辑持续强化,多重利好共同支撑市场扩容。全球“双碳”目标落地节奏加快,2025年全球电动车销量突破3000万辆,动力电池领域贡献了镍钴锰三元材料78%的市场增量,高镍化技术路线已成为行业主流:NCM811及Ni含量≥90%的超高镍产品能量密度较6系产品提升20%,可支撑动力电池系统突破300Wh/kg,同时钴用量降低40%,在-20℃低温环境下容量保持率超75%,显著优于磷酸铁锂40%左右的衰减水平。下游应用边界正持续拓展,德国Lilium eVTOL电动飞机采用NCM811材料实现300公里续航,2025年全球储能电池需求突破600GWh,镍钴锰三元材料在长循环储能场景的应用占比从15%升至30%,叠加可穿戴设备等高端消费电子的稳定需求,新场景已成为行业第二增长曲线。此外中国产业链的规模优势持续凸显,国内占据全球70%以上的三元前驱体产能,格林美在印尼建成的5万吨高镍前驱体产能已稳定供货欧洲车企,2026年1-2月国内三元正极材料出口量同比增幅达88.1%,海外市场需求成为拉动行业增长的核心动力。
其次,行业发展仍面临多重现实阻碍,短期盈利压力持续凸显。上游原材料价格剧烈波动对产业链形成直接冲击,2026年1月沪镍主力合约涨幅达8%,LME三个月期镍价格突破18000美元/吨,叠加钴价从16.8万元/吨飙升至46万元/吨,截至2026年1月,523型三元前驱体生产成本达11.93万元/吨,单吨亏损2.28万元,811型前驱体单吨亏损1.76万元,中低镍产品普遍陷入亏损困境。同时磷酸铁锂技术持续迭代,2025年欧洲LFP电池装机占比已达40%,宁德时代AB电池系统推动钠锂混搭方案快速渗透中端车型,对镍钴锰三元材料的传统市场形成挤压。国际贸易政策的不确定性进一步加剧行业波动,2025年国内三元前驱体全年出口量同比降幅达47.5%,12月单月同比下滑58.4%,叠加固态电池等下一代技术的长期替代威胁,高镍材料高温稳定性不足、循环过程结构退化等技术瓶颈仍需通过纳米涂层、单晶化等工艺持续优化。
此外,循环经济与技术升级将打开长期增长空间。2026年4月《新能源汽车废旧动力电池回收和综合利用管理暂行办法》正式施行,国内头部企业已完成“矿产资源-前驱体制造-电池回收”的闭环产业链布局,退役动力电池的“城市矿山”将有效平抑镍钴原材料的价格波动风险。当前全球镍钴锰三元材料市场集中度已处于较高水平,2025年全球前十强厂商占据66.0%的市场份额,中伟新材料、广东邦普、格林美等国内企业凭借技术与产能优势稳居全球第一梯队,在高镍化、循环经济的产业趋势下,行业资源将进一步向头部企业集聚,未来三年具备完整产业链布局能力的企业将占据全球75%以上的市场份额。
本文主要分析师:Sun Yunmei
孙小姐,具有4年多行业研究经验,专注于化工产业链相关品的研究,包括半导体级、食品级、医药级、化妆品级等化学产品,同时也涉及半导体设备及相关零配件。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





