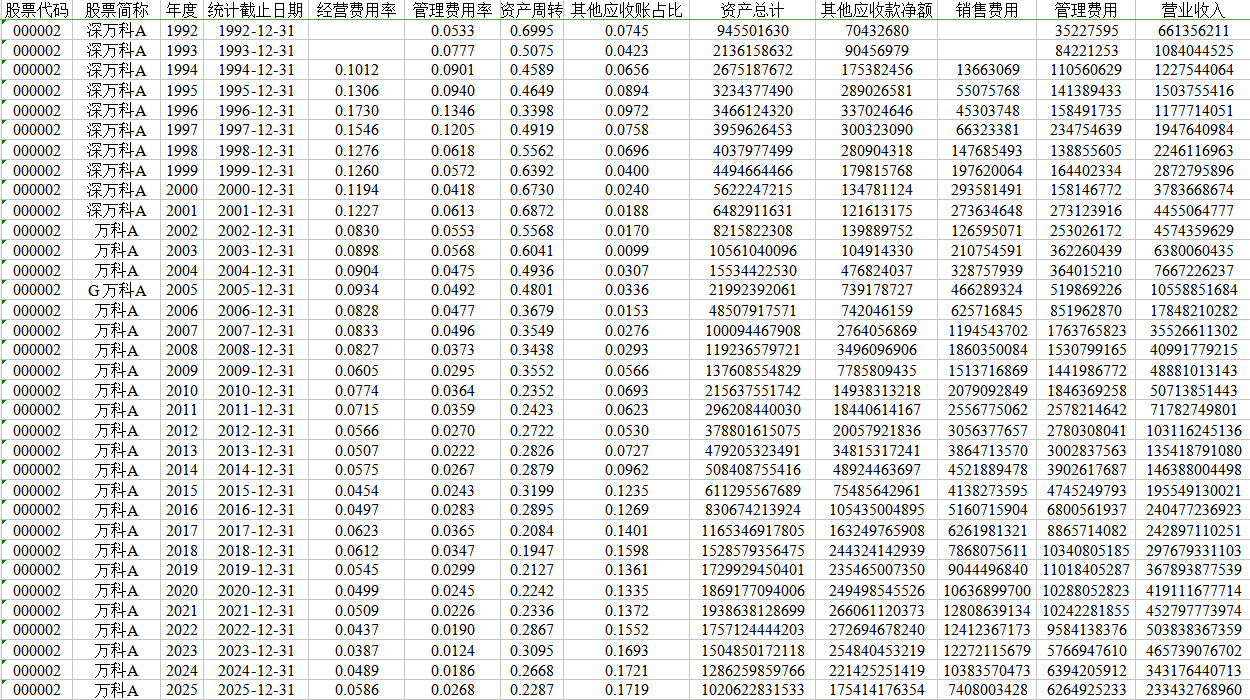
【代理成本】1991-2025年上市公司代理成本、管理费用率、经营费用率、总资产周转率、其他应收账占比(含原始数据+计算过程)
上市公司代理成本是衡量公司治理水平与代理冲突严重程度的核心指标,也是公司财务、内部控制、股权结构研究的重要变量。代理成本广泛应用于公司治理、内部控制、股权结构等方向的实证研究,与信息不对称、股价崩盘风险、关联交易等指标互为补充,《经济研究》《管理世界》《金融研究》《中国工业经济》等权威刊物均刊发过大量相关成果。
样本范围:上市公司
时间区间:1991-2025年
第一类代理成本:
管理费用率 = 管理费用 / 营业收入
经营费用率 =(管理费用 + 销售费用)/ 营业收入
总资产周转率 = 营业收入 / 资产总计
管理费用率越高,经营费用率越高,资产周转率越低,表明第一类代理成本越高。
第二类代理成本:
其他应收账占比 = 其他应收款/ 资产总计
一方面,大股东占用上市公司资金是其侵占中小股东利益的主要表现形式之一。另一方面,大股东占用上市公司资金一般通过关联方销售形成应收款项和以 “暂借款” 形式形成的其他应收款项,相对于前者,“暂借款” 形式形成的其他应收款项具有更好的隐蔽性,因而成为了大股东侵占中小股东利益的主要形式和内容。因此,其他应收款情况能够较好地反映大股东与中小股东间的代理成本,其他应收款占比越高,意味着大股东与中小股东间的代理成本也就越高。





 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏