核电支持服务作为核能产业的核心配套支撑体系,贯穿核电站从设计建造、运行运维到最终退役的全生命周期,是保障核电机组安全高效运行的核心底座。当前全球核电产业进入规模化复苏周期,在“十五五”核电批量核准、存量机组延寿改造的双重驱动下,核电支持服务正迎来需求端的结构性扩容。对于国内服务厂商而言,如何突破数字化运维、特种检测等核心技术瓶颈,打破海外巨头的长期市场垄断,已经成为抢占全球市场份额的核心命题。据2026年7月中国核能行业协会发布的《核电运维服务产业发展报告》显示,我国本土核电支持服务的国产化率已提升至71%,但面向四代堆、小型模块化反应堆的高端定制化服务仍存在约22%的市场缺口。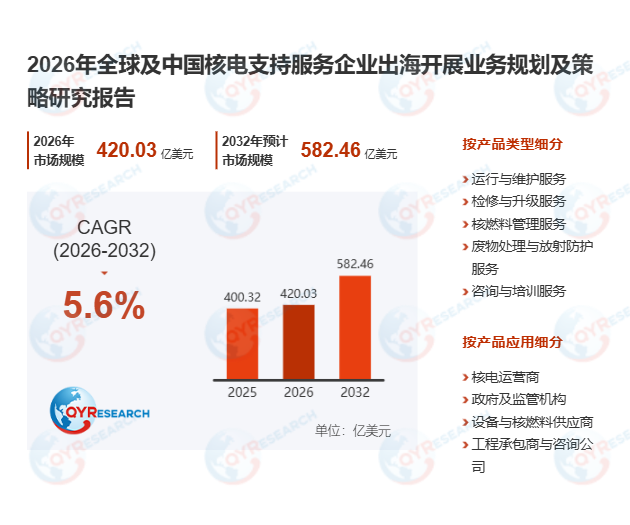
首先,全球核电支持服务市场规模持续高增,区域增量向新兴经济体快速倾斜。根据QYResearch最新调研数据,2025年全球核电支持服务市场规模已突破440亿美元,预计2032年将达到582亿美元,2025-2032年复合年增长率达5.60%。当前全球市场呈现“头部集中、格局分散”的特征,2025年全球前五大厂商Chiyoda Technol Corporation、Orano、EnergySolutions、NRG PALLAS、PECL合计占据约30%的市场份额,尚未形成绝对垄断,为具备本土化服务优势的后发企业留下了充足的增长空间。2026年6月国内某核电运维龙头企业发布的智慧运维平台落地福建宁德核电站后,机组非计划停机时长同比下降38%,年发电收益提升超1.2亿元,充分印证了数字化核电支持服务的商业价值。
其次,核电支持服务技术体系正围绕数字化与智能化方向实现全面迭代。行业运维模式已从传统被动维修,全面转向基于状态监控、数字孪生和多源数据分析的预测性维护体系,通过提前识别设备劣化趋势、精准锁定运维介入窗口,大幅降低非计划停机风险,优化全链条资源配置。为进一步降低人员辐照剂量、提升高风险区域检测精度,核电专用机器人与远程操作工具已广泛应用于蒸汽发生器、反应堆压力容器内部的检查与修复场景,推动无损检测向智能化、精细化方向升级,缺陷识别覆盖率与表征准确率均提升40%以上。与此同时,行业商业合作模式正从单项目零散采购,加速向多年期、基于绩效绑定的长期整合服务协议演变,通过统筹整合工程改造、日常运维、专项检测等多类服务内容,简化供应链层级,降低跨主体接口风险,头部企业的长期服务订单占比已从2022年的29%提升至2026年的54%。
此外,核电支持服务行业的高壁垒属性持续强化,构建起多层级的准入护城河。在资质层面,所有服务提供商必须满足国际原子能机构及各国核安全监管机构的严苛标准,从人员资质、作业程序到全流程质量保证体系均需通过层层审核与定期复核,获取并维持合格供应商资格的周期普遍长达4-6年;在技术层面,服务内容覆盖核工程、材料科学、辐射防护、高精度无损检测等多个尖端领域,需要长期项目实践积累的经验沉淀与经过多项目验证的安全业绩,新进入者难以在短期内建立市场信任;在生态层面,核电运营方出于极致的风险管控需求,高度依赖拥有长期安全交付记录的合作伙伴,这种强粘性的合作生态形成了深厚的行业信任壁垒,即便拥有先进技术的新主体也难以快速突破现有巨头的合作网络。当前行业发展仍面临多重现实挑战:核电项目长周期建设带来的高融资成本持续挤压服务商利润空间,全球核安全监管规则的差异化演变推高跨国服务合规成本,同时全球核能行业结构性人才缺口已达2.7万人,经验丰富的资深运维工程师断层问题,正持续制约全球核电支持服务产能的扩张速度。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





