化学机械抛光(Chemical Mechanical Polishing, CMP)耗材是半导体制造工艺中用于实现晶圆表面平坦化的关键材料,包括抛光液(CMP Slurry)、抛光垫(Polishing Pad)、调节器(Pad Conditioner)等。CMP耗材通过化学反应与机械作用相结合去除晶圆表面的多余材料,从而确保多层互连和先进器件结构的精确制造。不同类型的CMP耗材对应不同工艺环节,例如用于金属层(铜、钨)、介质层(SiO₂、Low-k材料)及先进逻辑和存储芯片的多样化需求。目前,全球CMP耗材市场由少数几家国际领先企业主导,具有较高技术壁垒和客户认证门槛。
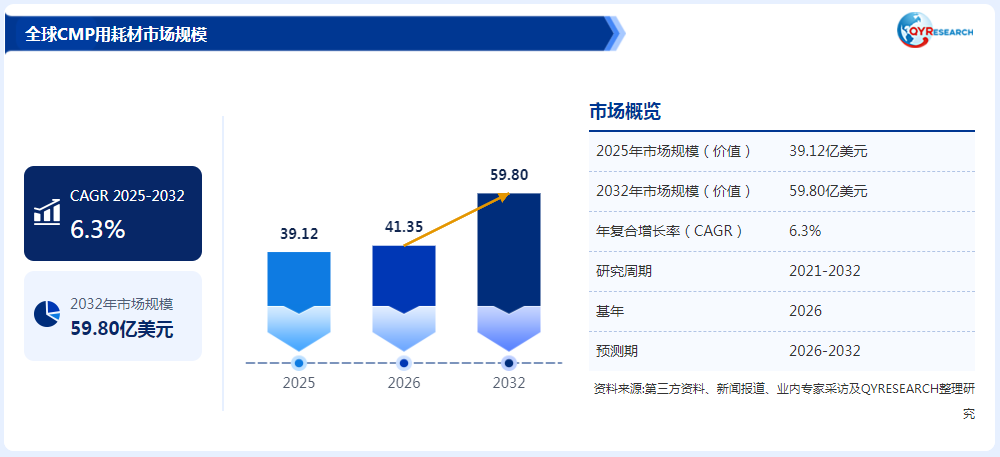
根据QYResearch最新调研报告显示,预计2032年全球CMP用耗材市场规模将达到5979.96百万美元,未来几年年复合增长率CAGR为6.34%。

市场主要驱动因素
1. 先进制程与AI芯片发展推动CMP耗材需求持续增长
随着
人工智能、高性能计算(HPC)、HBM、高端逻辑芯片等市场快速发展,半导体制造对于晶圆表面平坦化精度、缺陷控制能力以及工艺稳定性的要求不断提升。CMP用耗材(包括抛光垫、抛光液、钻石碟、清洗剂等)作为晶圆制造过程中的关键材料,其性能直接影响晶圆良率和生产效率。随着先进节点向3nm、2nm及更先进方向演进,芯片结构复杂度提升,CMP工序数量增加,带动耗材单位晶圆使用量和技术价值同步提升。
2. 先进封装与新型半导体结构扩大CMP耗材应用范围
半导体产业正加速向3D NAND、Chiplet、2.5D/3D封装、混合键合以及新型互连结构方向发展,不同材料叠层和复杂结构对晶圆表面处理提出更高要求。CMP工艺已从传统晶圆制造中的辅助环节,逐渐成为影响芯片性能和制造良率的重要工艺节点。随着介质层、金属层、阻挡层以及新材料应用增加,CMP耗材需要具备更高选择比、更低缺陷率和更强工艺适配能力,从而推动高端耗材需求增长。
3. 全球晶圆产能扩张与半导体供应链建设提供长期需求支撑
2026年全球半导体产业仍处于产能扩张和供应链优化阶段,中国、美国、日本、韩国以及欧洲持续推进晶圆制造投资。随着成熟制程、先进逻辑、存储芯片以及功率半导体产线持续扩建,CMP用耗材作为高频消耗材料,将受益于晶圆投片量增长和产线规模扩大。同时,晶圆厂对于供应稳定性和多元化采购需求提升,也进一步推动CMP耗材供应体系完善。
市场发展机遇
1. 高端化与定制化需求提升行业价值空间
随着先进制程不断推进,CMP耗材竞争重点正在由单纯产能供应转向材料性能和工艺协同能力竞争。未来,抛光液需要实现更精准的颗粒控制、选择性控制和低缺陷表现;抛光垫需要具备更稳定的孔隙结构、机械性能和使用寿命;钻石碟等辅助耗材也需要提升修整精度和一致性。能够围绕具体工艺节点提供定制化解决方案的企业,将获得更高的市场溢价和客户黏性。
2. 国产替代加速,为本土CMP耗材企业提供成长窗口
长期以来,高端CMP耗材市场主要由国际企业占据优势,其竞争壁垒集中在材料配方、制造工艺、洁净控制以及晶圆厂认证体系。随着全球半导体供应链向多元化发展,以及国内晶圆制造产业链持续完善,本土企业正在加快布局抛光液、抛光垫、钻石碟等关键材料领域,并逐步进入成熟制程、特色工艺和部分先进应用场景。未来,具备稳定量产能力、快速客户响应能力和持续研发投入的企业,有望实现市场份额提升。
3. “耗材组合+工艺服务”模式创造新的商业增长空间
CMP工艺效果不仅取决于单一耗材性能,而是受到抛光液、抛光垫、修整盘、设备参数以及清洗工艺等多因素共同影响。因此,未来CMP耗材企业的发展模式将逐步从单一
产品销售向综合工艺解决方案转型。通过提供耗材匹配优化、工艺参数调整、缺陷分析和生命周期管理服务,企业能够提高客户合作深度,并进一步拓展服务价值和盈利空间。
市场主要阻碍因素
1. 技术壁垒高,客户认证周期限制新企业进入
CMP用耗材直接影响晶圆制造良率,因此晶圆厂对于供应商准入具有严格要求。企业不仅需要掌握高纯材料制备、微结构设计、精密加工和质量控制技术,还需要经过长期工艺验证和稳定性测试。一旦进入量产供应体系,客户更换供应商成本较高,因此行业具有较强的技术壁垒和客户黏性,新进入企业短期内较难实现规模化突破。
2. 原材料、研发投入和制造成本压力较大
CMP耗材属于高技术含量材料,对原材料纯度、配方稳定性以及生产环境要求较高。例如抛光液涉及高纯磨料和特殊化学添加剂,抛光垫涉及特殊聚合物体系和精密制造工艺,均需要持续研发投入。同时,先进制程应用要求企业不断优化产品性能,导致研发、测试和认证成本持续增加,对企业资金实力提出较高要求。
3. 半导体周期波动与市场竞争加剧带来经营压力
CMP用耗材需求与晶圆制造行业景气度高度相关,当半导体资本开支放缓或晶圆厂进入库存调整阶段时,耗材采购节奏可能受到影响。此外,国际头部企业凭借技术积累、客户认证和全球服务体系占据优势,本土企业仍面临高端产品突破和规模化竞争压力。未来企业需要通过技术创新、产品差异化以及供应链优化降低周期波动影响,提高长期竞争能力。
中长趋势展望:稳健增长成为半导体材料产业长期支撑
从中长期趋势来看,2026–2032年全球CMP用耗材市场预计将保持稳定增长态势,市场规模有望从2026年的41.35亿美元增长至2032年的59.80亿美元,期间年复合增长率(CAGR)达到6.3%。作为半导体制造过程中保障晶圆平坦化、缺陷控制和芯片良率提升的关键材料体系,CMP用耗材具有高技术壁垒、高客户黏性以及持续消耗属性。随着先进制程、3D NAND、先进封装以及高性能计算芯片需求持续增长,CMP材料正从传统生产耗材逐渐转变为影响晶圆制造效率和良率的战略性工艺材料。稳定且持续的结构性增长动力,将为产业链企业和投资方提供中长期战略布局的重要支撑。
这一增长背后,是CMP用耗材在先进制造需求、应用场景扩展和供应链优化方面的多重驱动。首先,人工智能、高性能计算、HBM及先进逻辑芯片的发展,使晶圆制造对表面平坦化精度、低缺陷率和工艺稳定性的要求持续提升,推动抛光液、抛光垫、钻石碟以及后清洗材料等CMP耗材需求增长;其次,随着3D NAND、多层互联、Chiplet以及先进封装技术快速发展,芯片制造涉及的材料体系更加复杂,对CMP耗材的选择比、材料兼容性和工艺控制能力提出更高要求,进一步提升高端耗材市场空间。 此外,全球晶圆制造产能持续扩张以及半导体供应链本地化趋势,也推动晶圆厂提高关键耗材供应保障能力,加速CMP耗材供应体系向多元化和区域化方向发展。
综合来看,全球CMP用耗材市场在2026–2032年将呈现出稳定增长、高技术门槛和高价值化发展的特征。一方面,先进半导体产业持续升级将为CMP耗材提供长期需求基础,推动行业规模稳步扩大;另一方面,国产替代、材料创新以及工艺协同优化将成为未来市场竞争的重要方向。具备高纯材料研发能力、稳定量产能力以及晶圆厂认证经验的企业,有望在市场扩张过程中获得更大竞争优势。对于制造企业、投资机构及产业链参与者而言,CMP用耗材不仅是半导体材料领域的重要细分市场,更是支撑先进芯片制造持续演进的关键基础环节。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏