多轴PCB成型机作为高端PCB(印刷电路板)制造装备的重要组成部分,是支撑电子产品小型化、高密度化和复杂结构加工的关键设备。随着通信设备、AI服务器、新能源汽车电子、工业控制以及高可靠电子
产品快速发展,传统二维加工设备在异形线路板、刚挠结合PCB、高层数板以及复杂曲面结构加工中的局限逐渐显现,多轴PCB成型机凭借多轴联动、高精度控制和柔性加工能力,正在成为电子制造企业提升良率、降低人工干预和实现智能制造的重要装备。
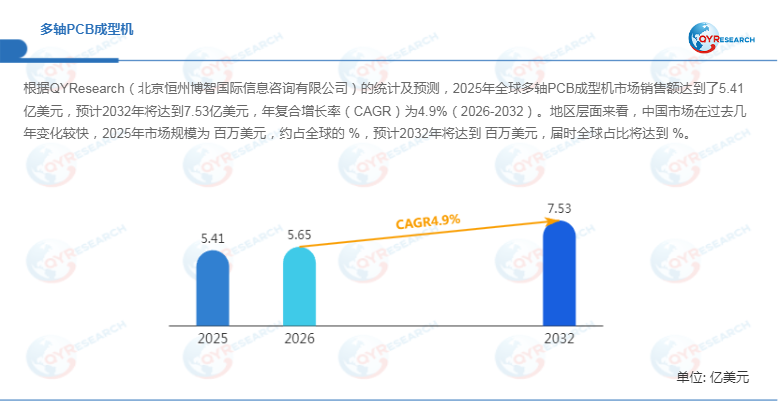
根据QYResearch统计及预测,2025年全球多轴PCB成型机市场销售额达到5.41亿美元,预计2032年市场规模将增长至7.53亿美元,2026—2032年期间复合增长率(CAGR)约为4.9%。从长期趋势来看,多轴PCB成型机市场增长主要受到高端PCB需求提升、通信基础设施升级、服务器及数据中心建设、新能源汽车电子化以及电子制造自动化升级推动。未来行业竞争将围绕加工精度、设备稳定性、软件算法、智能检测和产线集成能力展开。

一、多轴PCB成型机推动PCB制造迈向高精度与柔性化
多轴PCB成型机是一种基于先进数控系统的精密加工设备,通过三个及以上运动轴实现PCB板材的切割、分板、铣削和轮廓加工。相比传统二维铣削设备,多轴设备能够实现更加复杂的空间运动路径,适用于复杂电路板几何结构、刚挠结合PCB、非矩形布局以及高密度电子模块加工。
设备核心组成包括高速主轴、伺服运动系统、精密导轨、数控控制器、视觉定位模块、真空吸附平台、自动换刀系统以及加工路径优化软件。通过多轴协同控制,设备可以有效降低加工误差,提高边缘质量,并减少PCB分板过程中产生的机械应力。
首先,在汽车电子领域,多轴PCB成型机能够满足新能源汽车控制模块、智能驾驶系统和电池管理系统对于高可靠PCB加工的需求。汽车电子产品通常要求更高的一致性、更严格的质量追溯和更长生命周期稳定运行能力,因此推动高端设备应用比例持续提升。
其次,在通信和服务器领域,随着高速交换设备、AI服务器和数据中心基础设施升级,PCB设计复杂度不断增加。高层数、高密度互连(HDI)以及异形结构PCB对于设备加工能力提出更高要求,多轴加工技术成为提升制造效率的重要方向。
此外,在消费电子和工业控制领域,多轴PCB成型机能够适应小批量、多品种生产需求,更符合柔性制造趋势。相比流程制造中追求连续稳定生产,PCB制造属于典型离散制造场景,更强调快速换线、工艺调整和设备适应能力。
二、四轴设备占据主流,多轴协同成为技术升级方向
按照产品类型划分,多轴PCB成型机主要包括三轴、四轴、五轴以及其他类型设备。其中,四轴设备凭借加工灵活性、成本优势和应用范围广等特点,在市场中占据重要地位,预计2032年仍将保持较高市场份额。
三轴设备主要适用于标准化PCB加工任务,具有结构简单、维护成本较低等特点;四轴设备通过增加旋转运动能力,可完成更加复杂的加工路径,提高设备利用率;五轴设备则进一步增强空间加工能力,主要面向高端异形PCB、特殊电子模块和高精度制造场景。
未来,多轴PCB成型机技术发展方向主要包括:
第一,提高加工精度。随着PCB线宽线距不断缩小,设备需要具备更高运动控制精度和更强误差补偿能力。
第二,加强智能化能力。通过机器视觉、AI算法和
数据分析,实现自动定位、加工参数优化以及设备状态预测维护。
第三,实现数字化连接。设备将进一步接入MES制造执行系统,实现生产数据采集、工艺追踪和质量管理闭环。
例如,部分先进PCB制造企业正在通过设备联网和数据分析平台,对刀具寿命、加工时间、异常停机原因进行实时管理,提高产线整体稼动率。
三、全球竞争格局:国际品牌优势与中国企业快速突破
全球多轴PCB成型机市场呈现欧美、日本、中国台湾及中国大陆企业共同竞争格局。主要厂商包括Ta Liang Technology、ofuna Technology、Tongtai、Shmoll Maschinen、Via Mechanics(AMADA)、Cybernetic、Sogotec(Anderson)、Pluritec、Posalux、Andicnc、LIH SONG、大族数控、苏州维嘉科技、智茂科技等。
国际厂商长期服务全球PCB制造企业,在精密机械设计、运动控制技术、设备可靠性和高端客户认证方面具备优势。其中,日本及欧洲企业在高精度加工设备领域积累较深,产品主要应用于汽车电子、通信设备和高端工业电子制造。
中国大陆企业则依托全球最大的PCB产业集群,在设备成本控制、本地化服务、快速交付和客户定制方面持续增强竞争力。随着国内电子制造产业升级,本土厂商正在从中低端设备供应向中高端多轴加工装备领域突破。
当前行业竞争已不再局限于单台设备销售,而是转向“设备+软件+工艺数据库+售后服务”的综合竞争模式。未来具备长期客户验证经验、自动化整线能力和智能制造解决方案能力的企业,将获得更高市场优势。
四、区域市场分析:中国与亚太成为核心增长区域
从消费端来看,亚太地区是全球多轴PCB成型机的重要需求市场,其中中国、日本、韩国以及东南亚地区拥有完整PCB制造产业链。
中国市场近年来发展较快,主要受通信设备、新能源汽车、服务器制造以及电子产业链国产化推动。随着国内PCB企业扩大自动化投资,多轴PCB成型机需求持续提升。
日本市场更加重视高精度、高稳定性设备,主要服务汽车电子、精密电子和高端消费产品制造;韩国市场则受到显示、半导体相关电子模块和通信设备需求带动。
从生产端来看,北美和欧洲仍是重要设备供应区域,在精密制造技术、自动化控制和高端客户资源方面具有优势。未来,随着全球电子制造供应链区域化调整,东南亚、印度等新兴电子制造基地也将成为设备需求增长区域。
2025年美国关税政策变化增加全球贸易环境不确定性,电子制造企业正在重新规划供应链布局。PCB产业链向区域化、多基地化发展,将进一步影响多轴PCB成型机市场竞争格局。
五、产业链升级:设备向智能制造平台演进
多轴PCB成型机产业链上游包括精密机械结构件、高速主轴、伺服电机、运动控制器、工业相机、传感器、刀具、真空系统和工业软件等;中游主要包括设备研发制造、数控系统集成、视觉算法开发、加工工艺优化和售后服务;下游覆盖通信、计算机服务器、消费电子、汽车电子和工业控制等领域。
其中,高价值环节主要集中在多轴运动控制系统、精密加工平台、视觉定位技术、软件算法以及客户工艺经验积累。
未来供应链将呈现三大趋势:
一是核心零部件国产化比例提升,降低供应链风险;
二是设备智能化程度提高,实现加工过程数字化管理;
三是设备企业由单纯制造商向综合自动化解决方案提供商转型。
六、未来趋势:高端化、智能化与国产替代同步推进
未来几年,多轴PCB成型机市场将继续受益于通信升级、AI算力基础设施建设、新能源汽车电子化以及全球PCB制造产能调整。
技术趋势主要集中于:
更高轴数、更高精度的运动控制技术;
更强视觉补偿和自动检测能力;
更短换线时间和更高柔性制造能力;
更深入的MES、工业互联网和数据追溯融合。
与此同时,行业仍面临设备研发投入高、客户认证周期长、核心零部件供应波动以及下游电子行业周期变化等挑战。尤其是在高端市场,客户不仅关注设备价格,更关注长期稳定运行能力、加工良率和工艺支持能力。
总体来看,多轴PCB成型机虽然属于PCB制造装备中的细分领域,但其连接精密加工、智能制造和电子产业升级多个关键环节。随着电子产品复杂度持续提升,多轴PCB成型机将从传统加工设备逐步发展为智能电子制造体系中的核心装备节点,具备技术积累、自动化能力和客户服务体系的企业将在未来市场竞争中占据领先位置。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏