全球AI语音生成工具市场规模与发展趋势
AI语音生成工具正在成为人工智能应用生态中的重要基础能力,通过文本转语音(TTS)技术、
深度学习模型、语音合成算法和云端AI服务,实现从文字内容到自然语言语音输出的自动化转换。与传统录音、人工配音方式相比,AI语音生成工具具备生成效率高、成本低、多语言支持能力强、可规模化复制等优势,已广泛应用于有声读物、虚拟助手、游戏开发、视频旁白、智能客服、数字人交互以及无障碍服务等领域。
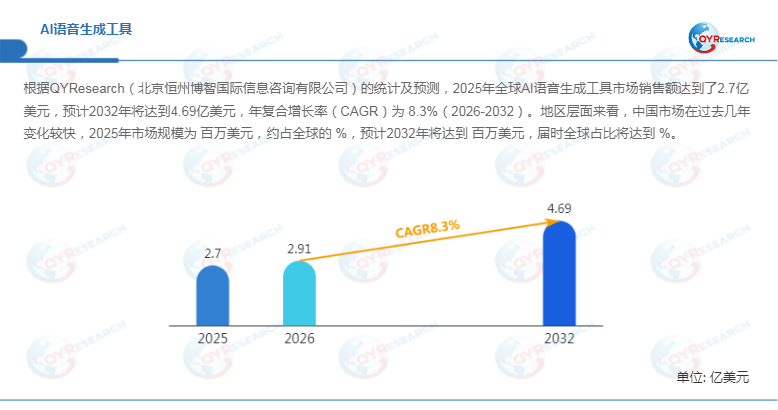
随着生成式AI技术快速成熟,企业数字化内容生产需求持续提升,AI语音生成工具正从简单的语音合成软件向具备情感表达、声音克隆、多语言转换、实时交互和个性化声音定制能力的智能语音平台演进。根据QYResearch统计及预测,2025年全球AI语音生成工具市场销售额达到约2.7亿美元,预计到2032年将增长至4.69亿美元,2026—2032年期间复合增长率(CAGR)约为8.3%。

从区域市场来看,中国AI语音生成工具市场近年来发展速度较快,受数字内容产业扩张、智能客服普及、短视频生态增长以及企业AI应用需求提升推动,市场规模持续扩大。未来全球市场竞争将围绕北美、欧洲、中国、日本、东南亚和印度等主要区域展开,其中具备AI基础模型能力、语音数据积累以及商业化落地经验的企业将获得更明显竞争优势。
AI语音生成工具核心价值:推动内容生产智能化升级
AI语音生成工具本质上是一类基于人工智能的语音合成平台,其核心技术包括自然语言处理(NLP)、深度
神经网络、声学模型、语音编码技术以及大规模语音数据训练。相比传统TTS系统,新一代AI语音生成工具能够模拟真实人类语调、停顿、情绪变化和表达风格,使生成语音在自然度和应用适配能力方面显著提升。
首先,在商业应用领域,AI语音生成工具正在重塑内容生产流程。例如,企业营销视频、在线教育课程、
产品介绍视频以及客服机器人均可通过AI自动生成多语言语音内容,大幅降低人工录音成本,提高内容迭代效率。对于跨国企业而言,多语言AI语音生成能力能够帮助其快速完成全球市场本地化运营。
其次,在个人应用领域,AI语音生成工具正在推动创作者经济发展。短视频创作者、自媒体运营者和独立开发者可以利用AI完成旁白生成、角色配音和虚拟主播制作,降低专业语音制作门槛。尤其是在游戏、动画和数字人领域,AI语音技术已经成为提升用户沉浸体验的重要工具。
此外,AI语音生成工具也在推动无障碍服务发展。通过实时语音转换和个性化声音生成技术,视障人士、语言障碍人群以及老年用户能够获得更加自然的人机交互体验。
云端部署与本地化部署并行,企业级需求持续增长
从产品形态来看,AI语音生成工具主要分为基于云端部署和基于本地部署两类。
基于云端的AI语音生成工具目前占据市场重要地位。云端模式依托大型计算平台和AI模型服务,用户无需部署复杂硬件,即可通过API或在线平台调用语音生成能力。这种模式具有部署速度快、成本较低、升级便捷等特点,更适合中小企业、内容平台和个人用户。
基于本地部署的AI语音生成工具则主要面向对数据安全、实时响应和定制化能力要求较高的企业客户,例如金融、医疗、政府机构和大型企业内部系统。本地化部署能够减少数据外传风险,并支持企业训练专属声音模型,因此未来在高安全需求场景中仍具有较大发展空间。
从应用结构来看,商业领域仍是AI语音生成工具最大的需求来源,包括智能客服、数字营销、教育培训、企业培训和媒体生产等场景。未来几年,随着企业AI应用深入,商业市场预计将保持较快增长。
全球竞争格局:AI模型能力与商业生态成为关键壁垒
目前全球AI语音生成工具市场呈现高度创新、快速迭代的发展特点,核心厂商主要包括ElevenLabs、Murf AI、Speechify、LOVO AI、Listnr等。
第一梯队企业通常具备领先的语音模型能力、丰富的数据资源、较强商业化能力以及全球客户基础。例如,部分头部企业通过高质量语音克隆、多语言生成和实时语音交互技术形成差异化优势。
第二梯队企业则更多聚焦细分应用,例如企业培训、营销内容生成、视频创作工具以及数字人生态。未来市场竞争将不再局限于语音自然度,而会转向模型推理效率、情绪控制能力、版权合规体系、企业级接口能力以及生态整合能力。
从行业趋势来看,AI语音生成工具正在由单一工具向“AI内容生产平台”方向发展。未来企业竞争重点将包括语音模型、文本理解能力、智能代理系统以及多模态AI融合能力。
区域市场分析:北美领先,中国市场增长潜力突出
从全球区域分布来看,北美目前仍是AI语音生成工具的重要市场。该地区拥有成熟的软件生态、
人工智能企业集群以及较高企业数字化投入水平,在商业内容生产、智能客服和娱乐产业中的应用较为领先。
欧洲市场则更加关注数据隐私、人工智能监管以及企业级应用安全。随着欧盟人工智能法规逐步完善,符合数据合规要求的AI语音服务将获得更多企业采用。
中国市场近年来增长速度较快,主要受短视频、电商直播、智能客服、数字人产业和国产AI模型发展推动。随着企业对于降本增效需求增强,AI语音生成工具正在从互联网行业向制造、教育、金融、医疗等传统行业渗透。
日本、东南亚和印度市场则受智能设备普及、多语言内容需求以及数字服务增长推动,未来有望成为重要增量市场。
行业挑战:技术、版权与商业模式仍需持续完善
尽管AI语音生成工具市场快速发展,但行业仍面临多方面挑战。
首先,语音真实性和情感表达能力仍是核心技术难点。目前AI生成语音虽然已经接近真人水平,但在复杂情绪表达、长期一致性和特殊声音场景模拟方面仍存在提升空间。
其次,声音版权和数据合规问题成为行业关注重点。随着声音克隆技术普及,如何保护个人声音权益、防止未经授权使用,将成为未来市场发展的重要监管方向。
此外,企业商业模式仍处于探索阶段。部分AI语音平台依赖订阅收费或API调用模式,但随着市场竞争加剧,如何建立稳定盈利能力将成为企业长期发展的关键。
未来展望:AI语音生成工具迈向多模态智能交互时代
未来几年,AI语音生成工具将持续受益于生成式人工智能、数字人、智能终端和企业自动化需求增长。技术发展方向将集中在更高自然度语音生成、更强情绪控制、更低延迟实时交互、多语言能力提升以及与视觉、文本、机器人系统融合。
从产业应用角度看,商业内容生产、智能客服、教育培训、游戏娱乐、数字人和智能终端将成为主要增长方向。随着企业逐步将AI能力嵌入业务流程,AI语音生成工具将从辅助型软件升级为企业数字化基础设施的重要组成部分。
综合来看,AI语音生成工具虽然仍处于快速发展阶段,但其市场增长逻辑已经从单纯技术创新转向产业应用深化。未来具备先进AI模型、丰富数据资源、完善商业生态和合规能力的企业,将在全球竞争中占据更有利位置。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏