当前全球创新药研发普遍面临靶点解析精度不足、复杂蛋白量产稳定性差、候选药物筛选周期长等共性痛点,微重力药物开发作为空间科学与生物医药交叉融合的前沿赛道,正成为破解行业瓶颈的核心方向。2025年全球微重力制药市场规模已突破12.8亿美元,正式从实验验证步入初步商业化阶段,叠加商业航天成本持续下探,微重力药物开发的落地门槛正快速降低,为大量生物医药企业开辟了差异化的技术升级路径。据2026年2月最新行业监测数据,近6个月国内微重力模拟平台新增装机量同比增长37%,头部药企布局相关管线的数量同比提升29%,行业产业化节奏明显加快。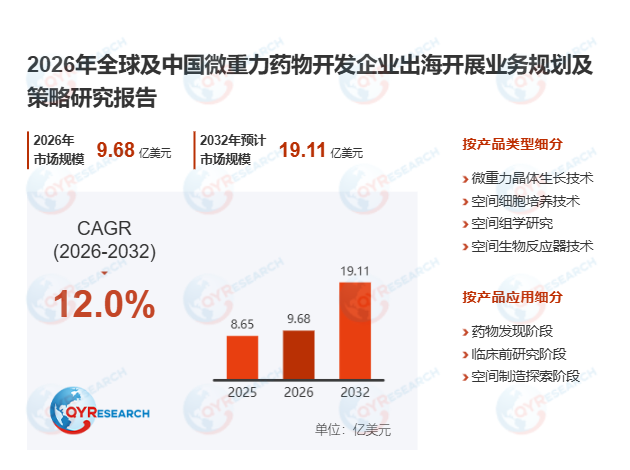
首先,微重力药物开发的核心技术价值已得到产业端充分验证。微重力环境下流体对流减弱、沉降效应消失,蛋白质晶体可实现更规整的有序生长,制备出的药物晶体纯度较地面提升20%-40%,部分优化后的抗体片段结合亲和力实现显著跃升,能将新药靶点验证周期缩短40%以上。国内某头部生物科技企业接入地面微重力模拟平台后,其自研抗肿瘤单抗的晶体结构解析精度提升32%,候选药物筛选周期直接压缩近半年,验证了微重力药物开发的落地价值。当前技术方向已形成蛋白质晶体优化、在轨生物制造、三维细胞培养三大核心分支,覆盖从早期靶点发现到候选药物验证的全研发链条。
其次,全球微重力药物开发市场格局已进入快速分化阶段。根据QYResearch最新调研报告,预计2032年全球微重力药物开发市场规模将达到19亿美元,未来几年年复合增长率CAGR为12%。全球核心生产商主要包括Merck、Varda Space Industries、Eli Lilly、SpaceX、Amgen等,2025年全球前五大厂商占有大约44%的市场份额,头部企业通过航天资源与生物医药技术的深度绑定,已率先建立起先发优势。近6个月行业供给端变化显著,可回收火箭技术普及后,单批次微重力药物开发在轨实验成本较2025年初下降28%,进一步加速了中小生物科技企业的入局进程。
此外,行业发展的机遇与壁垒呈现同步强化的特征。从增长机遇来看,微重力药物开发一方面能通过高精度结构解析为抗癌药、罕见病生物药研发提供关键支撑,另一方面商业空间站的开放共享平台大幅降低了行业准入门槛,叠加深空探索带动的空间医疗需求,为抗辐射、人体适应性药物开辟了全新应用场景。但行业仍面临三大核心阻碍:发射与在轨实验成本仍数倍于地面实验、在轨实验全周期长达数月带来的研发效率损耗、空间复杂环境对实验数据稳定性的干扰。对应的行业壁垒也在持续抬升,航天技术与生物医药深度融合的多学科壁垒、空间站与发射资源的稀缺准入门槛、先行企业积累的海量实验数据与专利池,共同构成了新进入者难以突破的竞争屏障。
从独家产业观察来看,2026年二季度全球微重力药物开发的商业化项目数量首次超过科研实验项目,标志着行业正式从“科研驱动”转向“产业落地驱动”。未来3年,随着自动化远程实验技术的全面普及,空间微重力实验将逐步实现标准化、规模化,首个依托微重力环境完成关键生产步骤的药物有望在2028年进入临床试验阶段,为全球生物医药产业带来全新的技术革命。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





