市场概况:港口无人车成为智慧港口建设核心装备
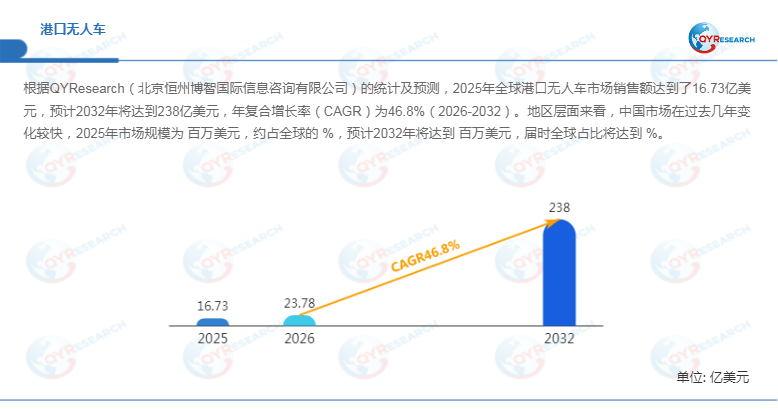
根据QYResearch的统计及预测,2025年全球港口无人车市场销售额达到16.73亿美元,预计到2032年将增长至238亿美元,2026—2032年期间年复合增长率(CAGR)达到46.8%。在全球港口自动化、供应链数字化以及智慧物流建设持续推进的背景下,港口无人车正成为提升码头运营效率、降低人工成本和强化作业安全的重要技术路径。

港口无人车是指面向港口作业环境开发,具备自主导航、环境感知、路径规划、智能决策与自动控制能力的无人驾驶运输设备,主要承担集装箱、散杂货以及其他货物在港区内部的水平运输任务。相较于传统人工驾驶运输车辆,港口无人车能够根据实时任务调度自主完成运输流程,减少人为操作误差,并提升港口全天候连续作业能力。
目前,港口无人车主要包括无人驾驶集卡(DCV)、自动导引运输车(AGV)、无人跨运车(ASC)、人工智能运输机器人(ART)、智能导引车(IGV)、无人驾驶集装箱运输车(AIGT)以及智能移动运输平板车(IMV)等类型。其中,AGV仍是应用较成熟的产品形态,而随着
人工智能、5G通信、车路协同和工业物联网技术的发展,具备更强环境适应能力的智能运输车辆正在加速商业化。
技术趋势:人工智能与5G融合推动港口运输自动化
首先,港口无人车的发展核心驱动力来自全球智慧港口建设需求。传统港口运输模式高度依赖人工驾驶集卡,不仅存在人员成本高、调度效率有限的问题,同时在高强度连续作业环境下容易受到安全风险影响。无人运输系统通过融合激光雷达、视觉传感器、高精度定位系统以及智能控制算法,可以实现复杂港区环境下的自主运行。
其次,新能源汽车技术和自动驾驶技术的发展进一步推动港口无人车升级。港口作业车辆通常具有高频运行、固定路线运输等特点,非常适合电动化和自动化改造。相比传统柴油车辆,电动无人运输车辆能够降低能源消耗和维护成本,同时满足港口绿色低碳发展的政策要求。
此外,港口无人车正在从单车智能向系统智能方向演进。未来无人车辆将与港口智能调度平台、自动化码头系统、数字孪生平台进行深度连接,实现车辆路径动态优化、任务自动分配以及设备协同管理。例如,在大型集装箱码头中,通过数字化调度系统可以根据船舶装卸计划实时调整无人车运行路线,提高运输效率。
不过,港口无人车规模化应用仍面临技术挑战,包括复杂天气环境下的感知准确性、港区高精地图建设成本、车辆与码头设备之间的数据协同、安全冗余设计以及自动驾驶系统长期可靠性验证等问题。特别是在大型港口环境中,无人车辆需要同时处理集装箱堆场、桥吊设备、人工车辆等多种动态因素,对算法稳定性提出更高要求。
市场驱动力:自动化码头建设释放长期增长空间
从需求端来看,全球港口自动化改造是港口无人车市场快速增长的主要动力。近年来,中国、欧洲、新加坡等地区持续推动智慧港口建设,大型港口企业不断增加自动化码头投资,以提升吞吐能力和运营效率。
中国市场近年来增长尤为明显,主要受益于智能港口建设、本土自动驾驶企业发展以及港口设备国产化趋势推动。国内港口企业正在加快无人集卡、无人跨运车和智能运输机器人部署,用于集装箱水平运输、堆场转运以及港区物流环节优化。
从区域需求来看,北美和欧洲仍是重要市场。北美市场主要集中于自动化码头升级、物流效率提升以及港口劳动力成本优化;欧洲市场则更加关注绿色港口建设、低碳运输体系和智能物流网络发展。与此同时,中国、日本、韩国以及东南亚市场随着制造业转移和港口基础设施升级,也将成为未来增长的重要区域。
市场结构:AGV占据主导,多类型无人运输设备协同发展
从产品类型来看,自动导引运输车(AGV)目前仍占据重要市场地位。AGV技术成熟、运行路径稳定,在自动化码头内部运输场景中具有较高适配性。预计未来随着人工智能算法和环境感知能力提升,无人驾驶集卡(DCV)、无人跨运车(ASC)以及智能引导车辆(IGV)的市场份额将逐步提高。
从应用领域来看,件杂货码头是目前主要应用场景之一,同时干散货码头、液体散货码头以及滚装码头也正在探索无人化运输方案。不同类型码头对于无人车需求存在差异:集装箱码头更加关注运输效率和调度能力,而散货码头则更加重视车辆耐久性、环境适应能力和安全性能。
从产业链角度来看,上游主要包括自动驾驶芯片、激光雷达、摄像头、高精度定位模块、电池系统、电机控制器以及通信设备供应商;中游主要为港口无人车整车制造商和系统集成商;下游则覆盖港口运营企业、码头自动化服务商以及智慧物流平台。
竞争格局:国际企业占据高端市场,中国企业加速突破
目前,全球港口无人车市场呈现“国际企业技术领先、中国企业快速追赶”的竞争格局。核心企业包括Konecranes、Kalmar、VDL Groep、Gaussin、EasyMile等。
国际厂商凭借多年港口设备经验,在自动化码头系统、车辆可靠性以及全球服务网络方面具备优势。例如,Kalmar在自动化码头设备领域具有较强市场影响力,Gaussin则专注于港口无人运输车辆和新能源物流装备。
与此同时,中国企业正在快速推进技术突破。友道智途(上汽集团)、斯年智驾、西井科技、主线科技、振华重工、一清创新、飞步科技、驭势科技等企业不断拓展港口无人运输应用,在国内自动化码头建设中获得更多项目机会。中国企业在成本控制、本地化服务以及快速部署方面具备优势,但在全球大型港口长期运营经验、高可靠性验证以及国际市场拓展方面仍需进一步提升。
市场研究范围
本报告围绕全球及中国港口无人车市场发展趋势展开研究,重点分析2021—2025年历史市场数据以及2026—2032年预测趋势,主要内容包括:
(1)全球港口无人车市场规模,按照销量、销售额进行统计分析;
(2)全球主要企业竞争格局,包括销量、收入、价格、市场份额及行业排名;
(3)中国市场主要企业竞争情况,包括国际企业与本土企业表现;
(4)全球重点国家和地区市场需求结构;
(5)全球港口无人车核心生产区域、产能及产业布局;
(6)行业上游零部件、中游整车制造及下游港口应用产业链分析。
主要企业包括:
Konecranes、VDL Groep、Kalmar、Gaussin、EasyMile、Embotech、Rocsys、友道智途(上汽集团)、斯年智驾、西井科技、北京经纬恒润科技股份有限公司、国唐汽车、中国重汽、主线科技、振华重工、一清创新、飞步科技、盟识科技、中科云杉、仓擎智能、驭势科技等。
按照
产品类型划分:
无人驾驶集卡(DCV)
自动导引运输车(AGV)
无人跨运车(ASC)
人工智能运输机器人(ART)
智能导引车辆(IGV)
无人驾驶集装箱运输车(AIGT)
智能移动运输平板车(IMV)
按照应用领域划分:
件杂货码头
干散货码头
液体散货码头
滚装码头
重点关注区域:
北美、欧洲、中国、日本、韩国、印度、墨西哥及东南亚市场。未来,随着全球港口智能化水平持续提升,港口无人车将成为智慧物流体系的重要基础设施,并推动港口运输从自动化向智能化、协同化方向进一步演进。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏