今天看到一篇文章,将六个核心省市的商业航天按资源禀赋(地理位置
×产业基础×历史积累×政策定位)划分了如下六个维度: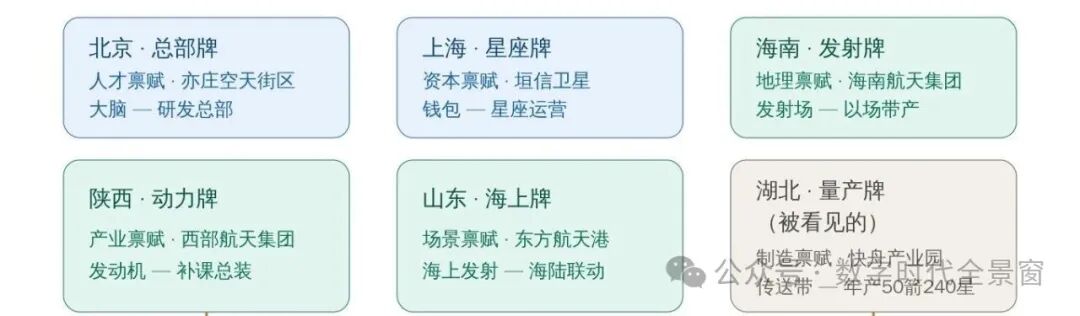
[color=rgba(0, 0, 0, 0.9)]且不论“省队”视角如何抗衡美国的“举国体制”——NASA、美国防部与SpaceX等商业端无缝衔接,形成从基础原理研究到商业变现的完整闭环——仅就这个划分本身而言,其中对湖北省的定位存在严重偏差,完全忽略了两项不可替代的核心优势:
[color=rgba(0, 0, 0, 0.9)]一、全球唯一的“通导遥算”一体化星座,出自武汉大学李德仁院士团队。这不是某个环节的单点突破,而是覆盖通信、导航、遥感、计算四大能力的系统性统筹能力,全球尚无第二家。
[color=rgba(0, 0, 0, 0.9)]二、湖北是目前国内唯一拥有“箭→星→数→用”完整产业资源的省份。从火箭制造、卫星组网,到数据获取、应用落地,整个链路在省内即可走通。
[color=rgba(0, 0, 0, 0.9)]
商业航天产业发展的基本逻辑
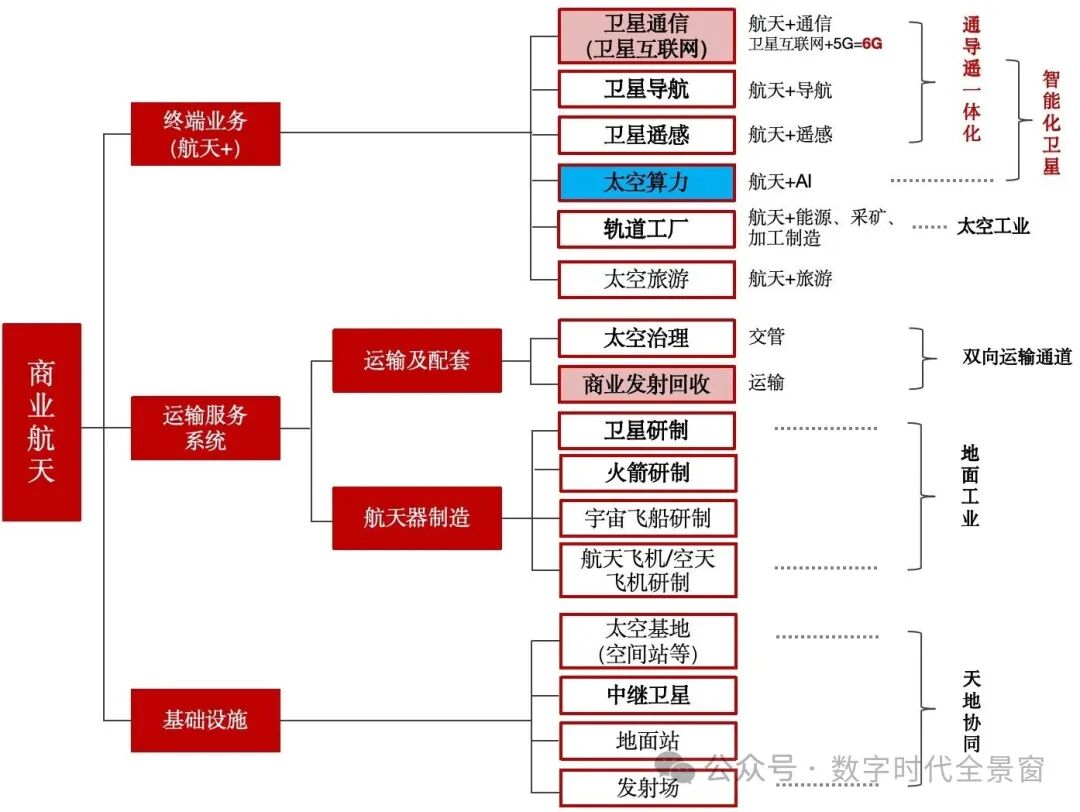
[color=rgba(0, 0, 0, 0.9)]产业链完整架构:
[color=rgba(0, 0, 0, 0.9)]
其核心可以概括为星(终端)、箭(天地运输服务系统)、场(基础设施)三大实体要素。其中卫星终端的规模决定对基础设施和运输系统的需求体量,而卫星终端规模从根本上又取决于“航天+X”应用场景的市场空间。
[color=rgba(0, 0, 0, 0.9)]当前比较成熟的卫星应用集中在遥感、导航、通信。在海外,由于电力等基础设施不像中国这样充足、地面资源难以支撑飞速增长的算力需求,因此“航天+AI”——太空算力也成为新的热门应用方向。
[color=rgba(0, 0, 0, 0.9)]所以完整的产业链,严格来说应该要延伸到卫星应用层。当前的卫星应用,核心就是“通导遥算”。在“太空算力”兴起之前,“算”主要指向卫星自身运行、星座组网以及天地协同所需的智能计算能力;而随着太空算力概念兴起,“算”的内涵进一步拓展至在轨数据处理与太空端侧计算服务,即依托卫星平台为地面或空间用户提供算力支持。
[color=rgba(0, 0, 0, 0.9)]从单个实体要素比如卫星、火箭维度,又可以拆解为材料、制造、运营(应用)三大环节。目前业内普遍习惯按这三层结构来划分商业航天产业链。但航天本身是个高度复杂的系统,而且任何行业的实体装备都天然涉及材料、制造、应用这三个环节,笼统地以此作为全产业链划分逻辑,难以清晰呈现行业的整体架构与协同关系,也不利于系统把握产业发展的内在逻辑。
[color=rgba(0, 0, 0, 0.9)]我们此前从“场—箭—星—用”框架出发,结合每一层的核心环节,整理过国家队的基础阵型。其中唯一具备全链能力的是航天科技集团,但在主力阵型中并没有完整利用其全链能力:
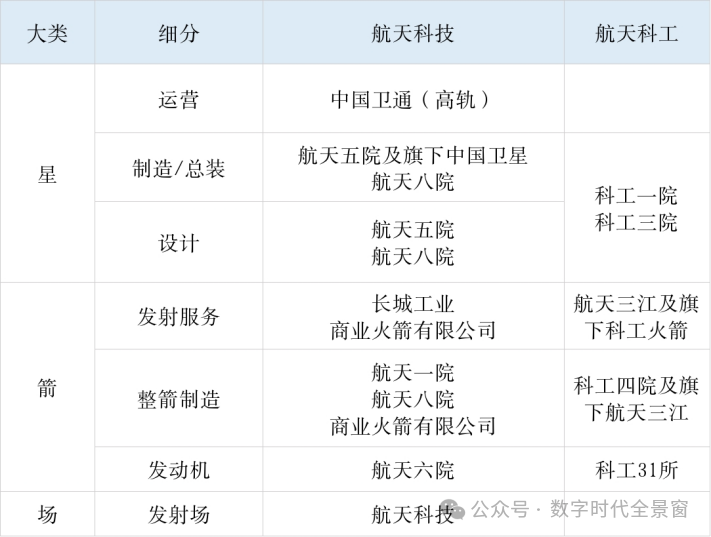
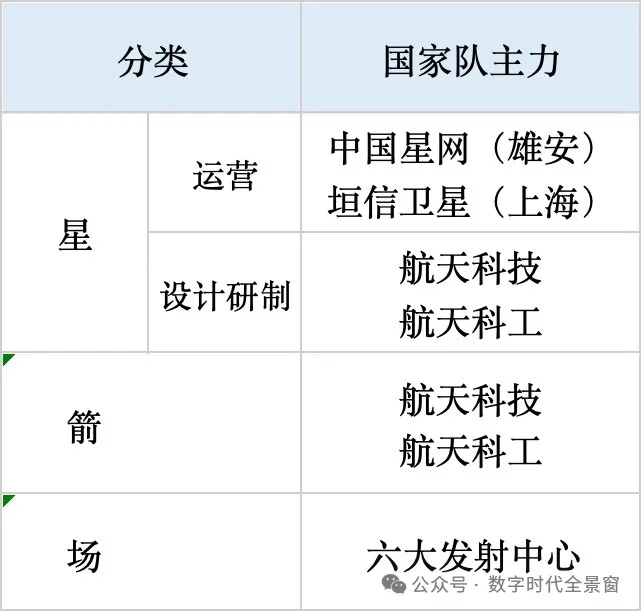
[color=rgba(0, 0, 0, 0.9)]这个阵型比较粗糙,我们后来又以卫星互联网应用为主线,绘制了垂直产业链图谱。考虑到卫星互联网是未来6G数字基础设施的关键组成部分,便在此基础上进一步延伸,梳理出智能时代的数字化垂直链:
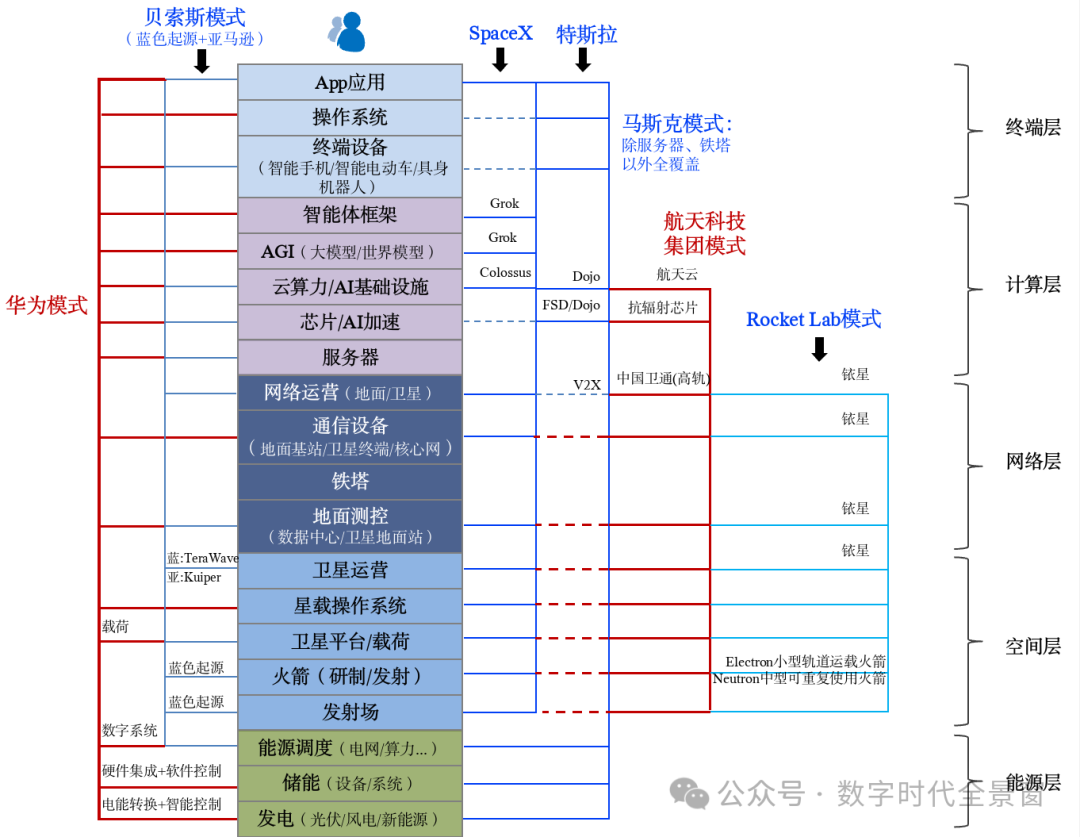
[color=rgba(0, 0, 0, 0.9)]上面这张图完整穿透了整个应用层架构。分析卫星互联网产业,如果不建立这样的全局视角,很难有效指导产业发展。
[color=rgba(0, 0, 0, 0.9)]对于范畴更广的商业航天而言,也是一样的:没有全局视野,绝无法有效指导商业航天产业发展,更别说进一步细化到区域分工了。
[color=rgba(0, 0, 0, 0.9)]理解了以上从宏观框架到单点环节的分析逻辑后,再来审视各区域商业航天资源禀赋,就能一目了然看清各自到底拿的是什么牌了。
[color=rgba(0, 0, 0, 0.9)]
湖北商业航天最关键的两张牌
[color=rgba(0, 0, 0, 0.9)]我们前面分析过,美国航天产业是[color=var(--weui-LINK)]举国体制(以NASA为核心中枢统筹军民需求,美国防部也有自己的“从摇篮到战场”的全周期配套扶持机制)。
[color=rgba(0, 0, 0, 0.9)]国内则是“[color=var(--weui-LINK)]九龙治水”:国家层面没有统一的专项管理部门(与美国直接汇报国会的NASA不同,我国国家航天局CNSA挂靠在工信部下面),也缺乏类似美国那样从战略到落地、军民融合的完整配套机制。
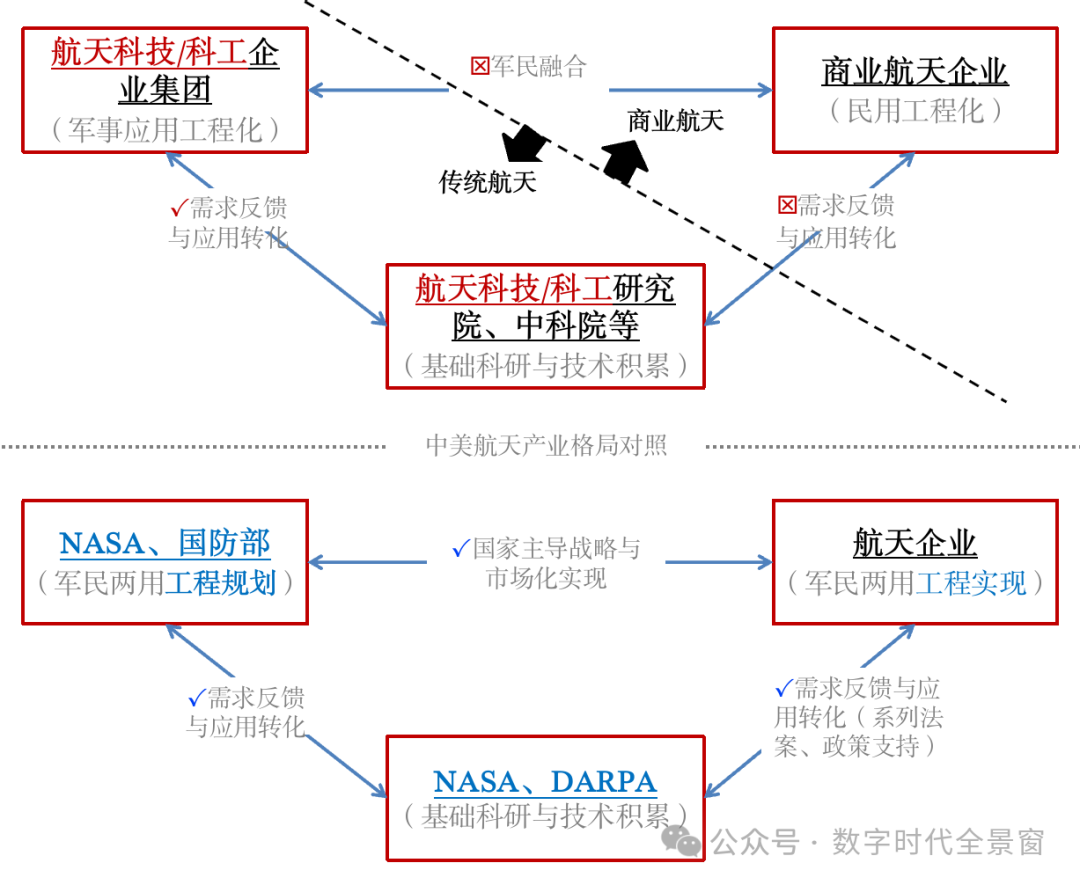
[color=rgba(0, 0, 0, 0.9)]在这种情况下,国内各区域先行先试确有必要。但单个区域的资源禀赋毕竟有限,谁都无法独力覆盖全产业链,区域之间协同发展势在必行。实现这一协同的技术内核,关键在于构建通导遥算一体化能力,以此为依托解决跨区域的资源整合与应用统筹问题。
[color=rgba(0, 0, 0, 0.9)]李德仁院士在武汉大学多年培养的人才队伍,以及东方慧眼的实际落地,使得当前湖北成为全国乃至全球唯一具备这一完整能力体系的地区。这正是湖北最核心的资源禀赋所在。
[color=rgba(0, 0, 0, 0.9)]通导遥算的灵魂是“算”——通过在轨算力系统,将通导遥三类载荷的数据打通、链路贯通、能力协同,实现从数据采集到决策输出的自动化转化,技术门槛极高。在已经有成熟方案的情况下,全国各地如果都从零开始重复攻坚,不仅贻误真正的战机,对本地有限的资源也是一种消耗。
[color=rgba(0, 0, 0, 0.9)]因此,湖北商业航天的产业定位,首要在于发挥东方慧眼的“天脑”平台优势——向内完善本地配套能力,向外推进跨区域协同协作。
[color=rgba(0, 0, 0, 0.9)]当前东方慧眼的商业化卡点主要在需求端。高校团队一切亲力亲为,既难以持续,也受限于有限的行业触达面。
[color=rgba(0, 0, 0, 0.9)]省级规划恰恰能够破解这一困局:省zf先行下场,担当首个大客户,通过长江大保护流域监测、江汉平原农业遥感、洪涝地质灾害应急响应、武汉低空空域管理、应急救援指挥、城市精细治理等一批公共场景的批量采购,拉动真实需求,在区域内快速丰富通导遥算一体化的应用生态。
[color=rgba(0, 0, 0, 0.9)]以场景换数据,以数据喂模型,形成“应用牵引数据、数据反哺模型”的正向飞轮。同时进一步推动东方慧眼向物联网领域延伸,拓展资产追踪、环境监测、能源管网巡检等典型场景。
[color=rgba(0, 0, 0, 0.9)]当区域内应用生态足够丰满,跨区域协同的落地路径自然水到渠成。
[color=rgba(0, 0, 0, 0.9)]另外,从产业链完整性来看,湖北省相较北京、上海、陕西、山东、海南具有独特优势:
[color=rgba(0, 0, 0, 0.9)]上游有航天科工的空间平台与运载能力,中游有东方慧眼的星座运营与在轨计算服务,下游更有长江大保护、江汉平原农业遥感、城市精细治理等深度绑定的刚性需求——这使得 “发射—组网—数据—应用”的闭环能够在省域范围内完整跑通。
[color=rgba(0, 0, 0, 0.9)]除“场”(发射基础设施)之外,湖北已率先形成 “箭→星→算→用”的全场景闭环能力。而这一能力,恰恰是当前商业航天从“建系统”走向“卖服务”的核心瓶颈所在——谁能率先在省域内完成闭环验证,谁就能率先跑通商业模式。为湖北省做商业航天产业规划,不可能也不应该忽视这一关键底牌。
[color=rgba(0, 0, 0, 0.9)]总而言之,湖北商业航天的胜负手,不在产能竞赛,而在能否以“天脑”中枢与全链应用生态为杠杆,率先完成从“空间基础设施建设”到“空天信息服务”的战略跨越——这正是湖北区别于其他省份的战略纵深感所在。
[color=rgba(0, 0, 0, 0.9)]
产业集中的“度”在哪里?
[color=rgba(0, 0, 0, 0.9)]前面的分析中,既强调区域分工协同,又涉及湖北省内资源高度集中的优势。这里是否有矛盾,产业集中是否存在一个合理边界?地区发展商业航天,是否必须追求“全都上”?这些问题,还是有必要讨论一下。
[color=rgba(0, 0, 0, 0.9)]不妨以全球商业航天标杆企业——产业链覆盖最完整的SpaceX为例,看看它各个环节的地理分布情况。
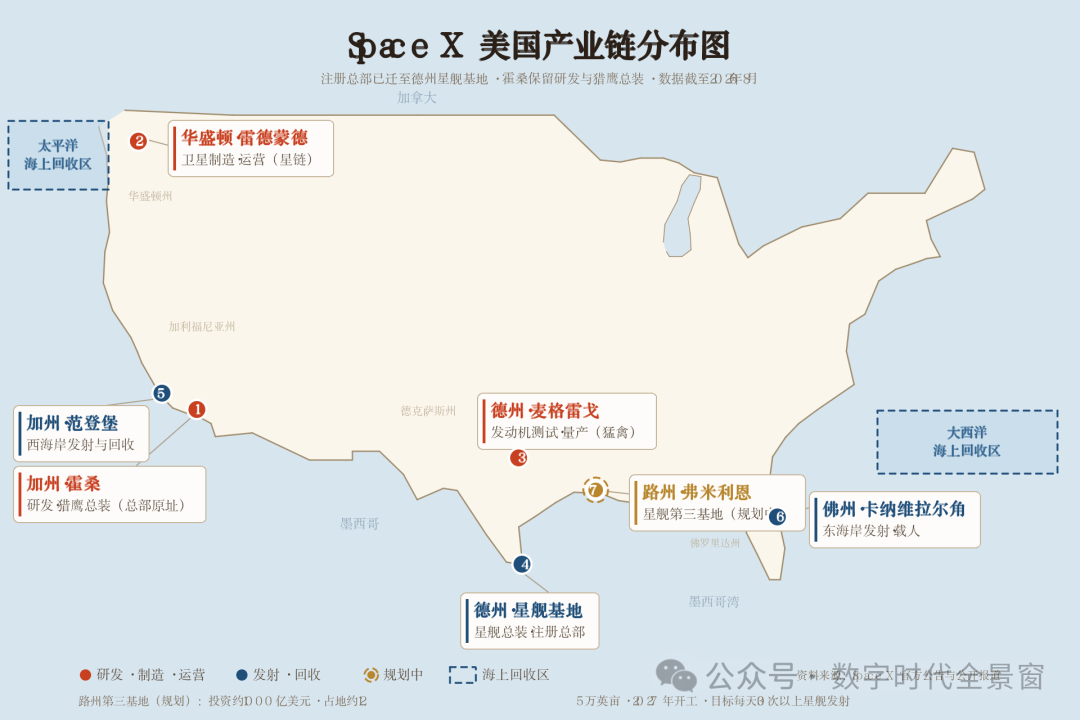
由workbuddy绘制
[color=rgba(0, 0, 0, 0.9)]基于以上SpaceX产业链分布图,可以总结其特征:
[color=rgba(0, 0, 0, 0.9)]一是全链条闭环,高度自给:
[color=rgba(0, 0, 0, 0.9)]在美国境内,SpaceX串联起从研发到回收的完整产业链:研发设计(霍桑)→ 火箭 / 卫星制造(霍桑—猎鹰与龙飞船,雷德蒙德—星链卫星,博卡奇卡—星舰)→ 发动机测试(麦格雷戈)→ 发射(卡角、范登堡、博卡奇卡)→ 测控运营(霍桑、雷德蒙德)→ 回收(大西洋 / 太平洋无人船),全部核心环节都在本土完成。
[color=rgba(0, 0, 0, 0.9)]这与“全球采购、多国协作”的航空模式形成鲜明对比:后者将机身、发动机、航电分包给多国供应商,而SpaceX把火箭、卫星、发动机乃至发射回收全部掌握在自己手中。
[color=rgba(0, 0, 0, 0.9)]二是“功能决定选址”的布局逻辑:
[color=rgba(0, 0, 0, 0.9)]发射、试车、回收这类危险、需要广阔净空、且依赖海运的环节,向沿海与偏远地区退避;而依赖人才与供应商网络的研发总装环节则留在都市圈(霍桑—洛杉矶、雷德蒙德—西雅图)。
[color=rgba(0, 0, 0, 0.9)]但这一逻辑也存在“产能跟着发射走”的例外:星舰制造随发射场落在博卡奇卡。这说明当产品进入高频迭代阶段,选址会向“制造—测试—发射一体”的集约模式妥协。
[color=rgba(0, 0, 0, 0.9)]这一国家维度集中、州省维度分散的布局逻辑揭示了一条普适规律:产业链的集中与分散,并非“好坏”问题,而是由各环节的功能属性与资源需求共同决定的自然结果。
[color=rgba(0, 0, 0, 0.9)]产业集中与否的考量,本质上是一个区域资源禀赋与产业运行规律的最优匹配问题。综合来看,决定产业集中程度的核心考量因素可以归纳为以下六个维度:
技术协同:环节间信息交换频率越高、非标准化程度越高,越倾向集中。
供应链与物流:运输成本推动集中,供应链风险推动分散,二者之间的权衡决定布局方向。
资源禀赋:不可移动的资源条件对特定环节构成刚性约束,是集中度的硬边界。
产业生态:上下游配套、科研机构、人才池与资本的成熟度。生态需要时间积淀,但政策可加速其形成,集中与否取决于“利用既有生态”与“培育新生态”之间的路径选择。
政策与制度:地方zf的产业定位、支持政策与制度壁垒,既可促进集中(政策红利吸引入驻),也可迫使集中(安全壁垒排除全球化选项)。
安全与战略:国家安全、供应链韧性与应急响应能力对布局分散度的要求,在集中管控与分散备份之间形成张力。
[color=rgba(0, 0, 0, 0.9)]将这六个维度投射到湖北的实际资源禀赋上,其在商业航天产业链中的定位逻辑就更清楚了:
发射环节:资源禀赋不占优(不靠海、纬度偏高)→ 不应盲目上马,应依托山东、海南等兄弟省份协同。
火箭/卫星制造环节:已有基础(航天科工、卫星产业园)→ 可继续完善本地配套,但不作为核心差异点。
“天脑”中枢(通导遥算一体化):技术协同要求最高、资源禀赋唯一、安全战略要求最高 → 必须集中布局,这是湖北不可替代的锚点环节。
应用生态:政策制度可主动创造需求、产业生态最具成长性 → 应重点发力,以场景牵引数据、以数据反哺模型,形成商业闭环。
[color=rgba(0, 0, 0, 0.9)]从这一角度也充分验证了:湖北商业航天的产业规划,应以“天脑”为核心锚点,聚焦需求侧牵引——而非在制造与发射环节上盲目铺摊子。这正是“集中有度、协同有力”的最佳注脚。
[color=rgba(0, 0, 0, 0.9)]
[color=rgba(0, 0, 0, 0.9)]
【关联文章】[color=var(--weui-LINK)]从星箭场国家队基础阵型,再看卫星互联网产业生态[color=var(--weui-LINK)]商业航天之路:“通导遥算”一体化,以谁为主?[color=rgba(0, 0, 0, 0.9)]
[color=rgba(0, 0, 0, 0.9)]本文在网络公开资料研究基础上成文,限于个人认知,可能存在错漏,欢迎帮忙补充指正。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





