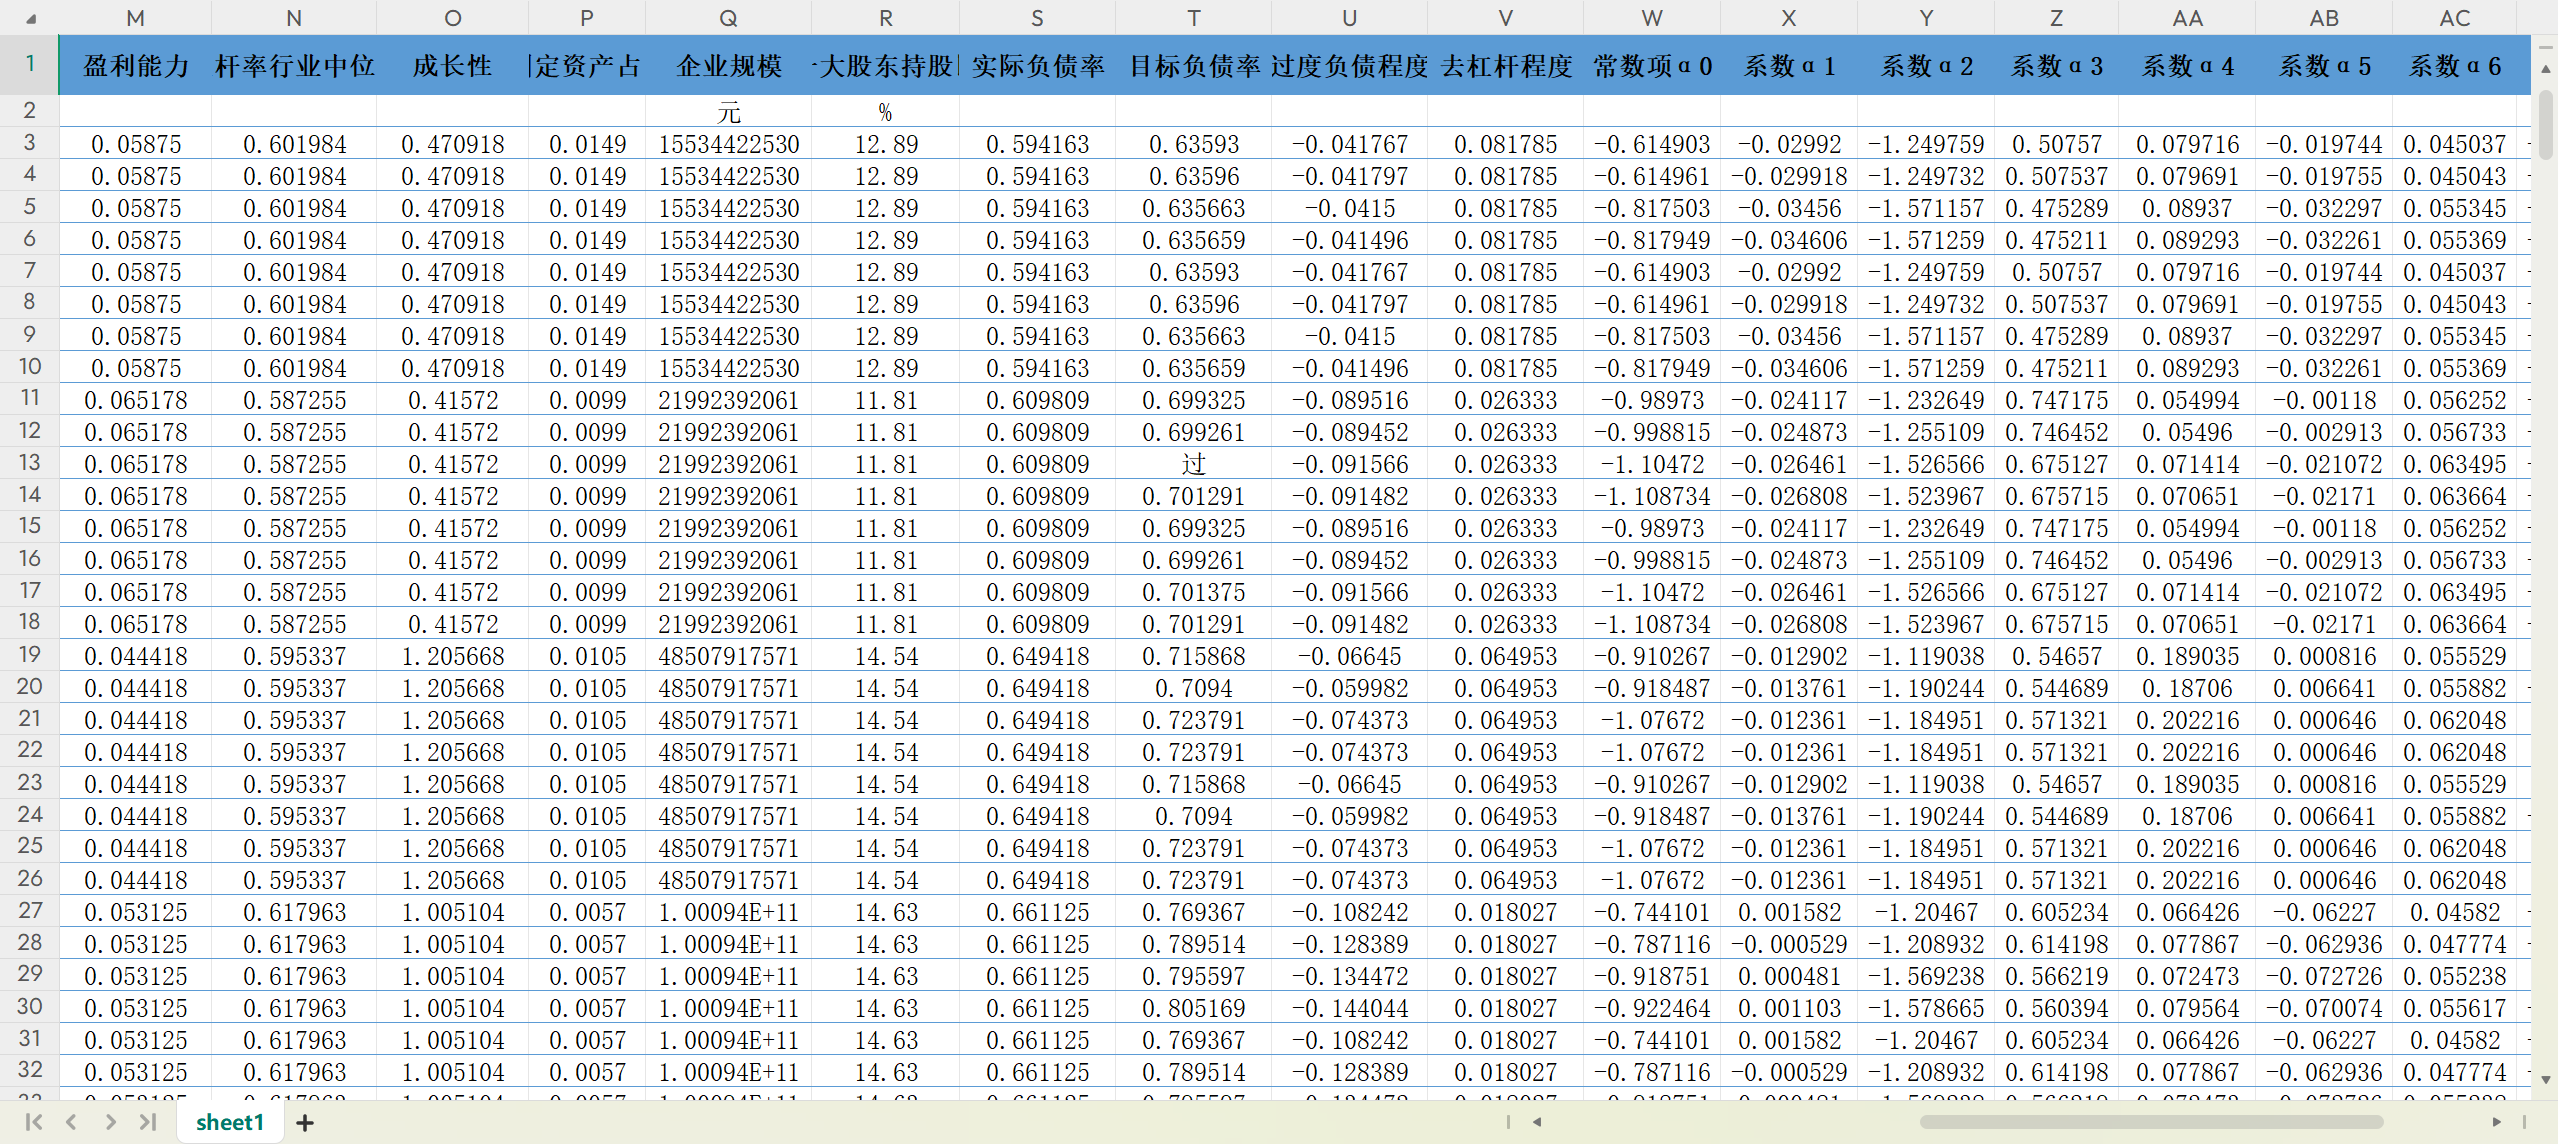
上市公司-30w+过度负债数据(2004-2023年)
企业过度负债是指企业在融资过程中借入的资金过多,导致其负债总额超出了其偿还能力,进而对企业的财务健康、运营和可持续性产生威胁,企业过度负债会影响企业的正常经营、信用评级,甚至可能导致破产
本次分享的数据为2004-2023年,包括上市公司实际负债率、目标负债率、过度负债程度等指标,剔除了金融行业代码、数据缺失样本、资产负债率大于1的样本,并对所有连续变量在上下1%分位处进行了缩尾处理
一、数据介绍
数据名称:上市公司-过度负债数据
数据年份:2004-2023年
数据范围:上市公司
样本数量:30万+
数据格式:面板数据
二、数据指标
证券代码 证券简称 统计截止日期
是否剔除ST或*ST股 是否剔除当年新上市、已经退市或被暂停退市的公司 是否剔除北交所公司
上市日期 行业代码 行业名称
行业代码1 行业名称1 产权性质
盈利能力 杠杆率行业中位数 成长性
固定资产占比 企业规模 第一大股东持股比例
实际负债率 目标负债率 过度负债程度
去杠杆程度 常数项α0 回归模型系数α1-α7
残差ε
三、计算方式
参考Harford et al.(2009)、Denis & Mckeon(2012)、Chang et al.(2014)和陆正飞等(2015)的计算方法,构建上市公司目标负债率回归模型
得出目标负债率后,再通过以下公式测算上市公司过度负债程度及去杠杆程度:
(1)过度负债程度 = 实际负债率 - 目标负债率
(2)去杠杆程度=(本期末账面资产负债率-上期末账面资产负债率)/上期末账面资产负债率,若该值为负且越小,说明去杠杆程度越高
四、参考文献
[1] 陆正飞, 何捷, 窦欢. 谁更过度负债: 国有还是非国有企业? 经济研究, 2015, 50(12): 54-67.
[2] 许晓芳, 周茜, 陆正飞. 过度负债企业去杠杆: 程度, 持续性及政策效应. 经济研究, 2020, 55(8): 16.




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏