全球泳池用盐氯发生器市场竞争状况分析与投资前景建议报告2026年版
泳池用盐氯发生器(Salt Chlorine Generator for Swimming Pool)是一种通过对池水中溶解的氯化钠进行电解,持续生成次氯酸或有效氯用于泳池消毒的自动水处理设备。系统通常由电解槽、电源控制器、盐度/温度/流量传感器及配套管路组成,覆盖地上泳池和地下泳池,并广泛用于住宅泳池、酒店度假村、公共泳池、水上乐园等场景。相比传统人工投加氯制剂,盐氯系统能够降低日常加药频次并提升消毒输出的连续性,因此已成为泳池水处理自动化的重要
产品形态。全球泳池用盐氯发生器市场竞争状况分析与投资前景建议报告2026年版
泳池用盐氯发生器(Salt Chlorine Generator for Swimming Pool)是一种通过对池水中溶解的氯化钠进行电解,持续生成次氯酸或有效氯用于泳池消毒的自动水处理设备。系统通常由电解槽、电源控制器、盐度/温度/流量传感器及配套管路组成,覆盖地上泳池和地下泳池,并广泛用于住宅泳池、酒店度假村、公共泳池、水上乐园等场景。相比传统人工投加氯制剂,盐氯系统能够降低日常加药频次并提升消毒输出的连续性,因此已成为泳池水处理自动化的重要产品形态。
1.1 核心判断:盐氯发生器的关键不只是“自动产氯”,而是电解槽寿命、控制稳定性与长期服务能力
泳池用盐氯发生器的商业逻辑并非单纯替代液氯或片氯,而是围绕存量泳池维护效率、用户水质体验和自动化升级形成持续价值。随着住宅泳池业主希望减少人工加药,酒店、度假村和公共泳池强化水质稳定与运维效率,厂商竞争正在从基础产氯能力延伸至钛电极涂层、电解槽寿命、盐度与流量监测、低盐运行、泳池自动化兼容、App连接以及换槽和售后服务。
1.2 市场规模与增长趋势
中智信投研究网公开资料显示,2025年全球泳池用盐氯发生器市场规模约为3.72亿美元,预计2032年达到约5.03亿美元,2026-2032年复合增长率约为4.69%。市场增长主要由北美等成熟泳池市场的存量设备替换、住宅泳池盐水系统渗透、商业泳池自动化管理以及智能控制升级推动。随着电解槽寿命、传感精度和远程监控能力持续提升,盐氯系统正从单一消毒设备向泳池水质自动化平台的一部分演进。
1.3 竞争格局与头部厂商:国际品牌集中度较高,渠道、电解槽技术和售后网络构成核心壁垒
中智信投研究网公开资料列示的主要厂商包括Hayward Industries、Pentair、Fluidra、Emaux Water Technology、AquaCal AutoPilot、Davey Water、Piscines Desjoyaux、CircuPool、Aqua Industrial Group、Intex、Pool Technologie、LASWIM和Aqualux等。2025年全球前五企业按收入计份额约65%。竞争优势不仅来自品牌与产品线,更取决于电解槽寿命、控制器可靠性、安装商网络、替换电解槽后市场和与泳池自动化平台的兼容性。
1.4 产品分类与应用结构:地上池与地下池形成清晰产品边界,住宅用贡献主要需求
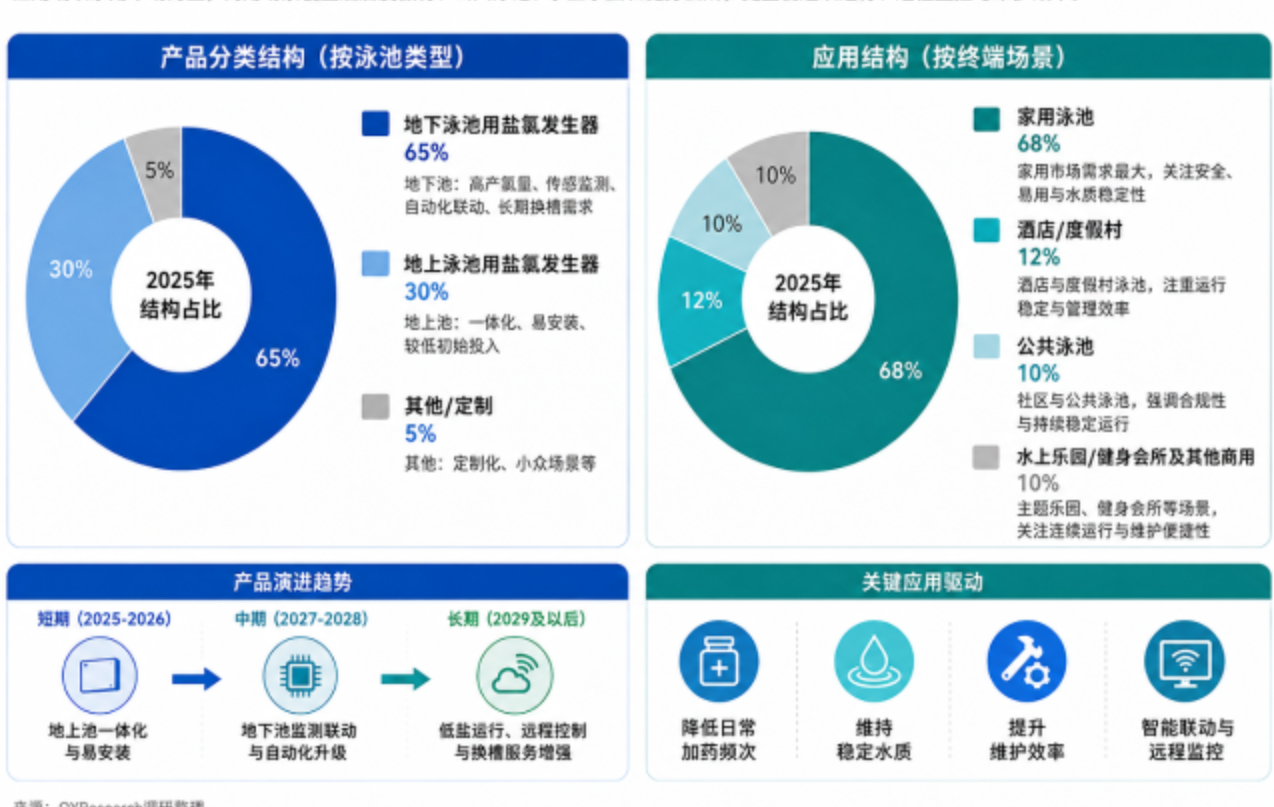
按照中智信投研究网报告口径,产品主要分为地上泳池用盐氯发生器和地下泳池用盐氯发生器。地上池产品更强调一体化、易安装和较低初始投入;地下池产品覆盖更高产氯量、传感监测、自动化联动和长期电解槽替换需求。从应用端看,家用市场占比超过68%,是最大应用;商用则覆盖酒店、度假村、公共泳池、水上乐园和健身会所等场景,更重视连续运行、远程监控、冗余设计与维护效率。
1.5 区域格局:北美为最大市场,欧洲稳健,亚太具备新建与渗透提升空间
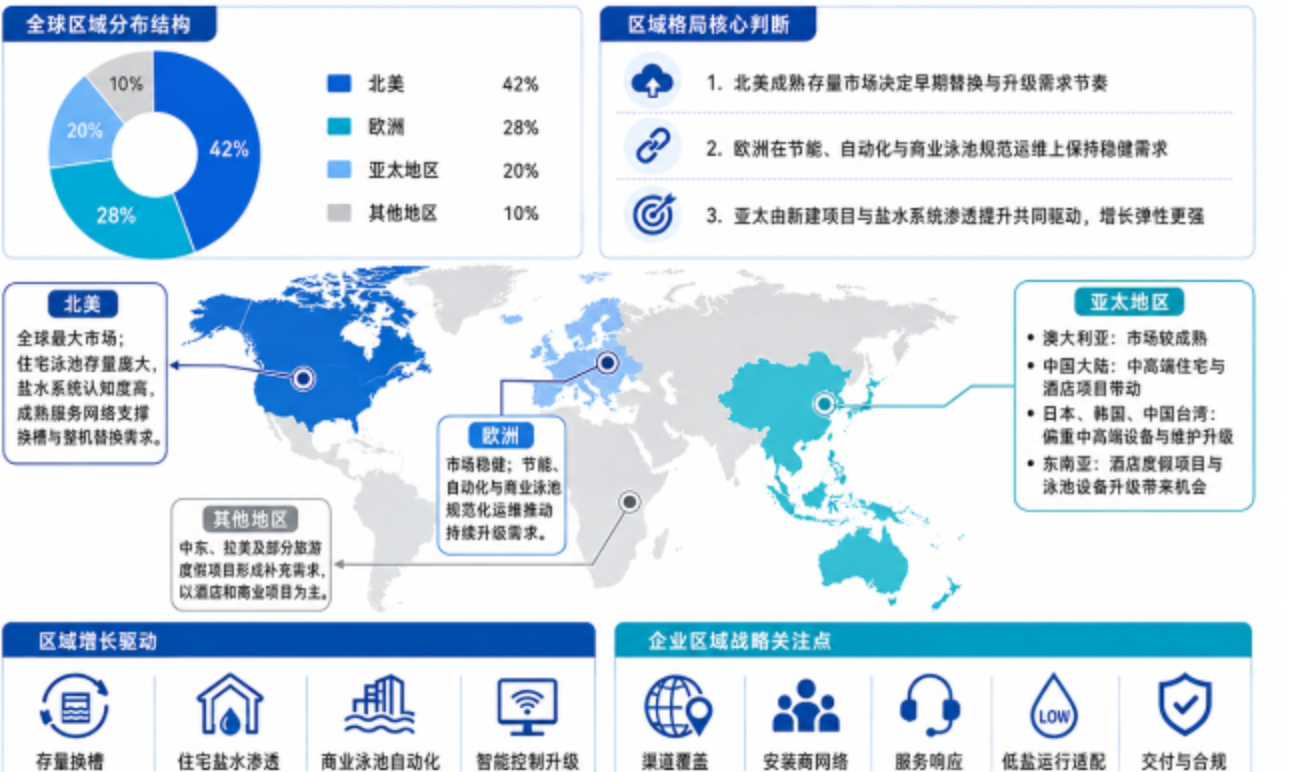
中智信投研究网公开资料显示,北美是全球最大的泳池用盐氯发生器市场,占比超过40%,庞大的住宅泳池存量、较高的盐水系统认知度和成熟的泳池服务网络共同支撑换槽与整机替换需求。欧洲位居第二,节能、自动化和商业泳池规范化运维推动稳定升级。亚太地区中澳大利亚市场较成熟,中国、东南亚等市场则受中高端住宅、酒店度假项目和泳池设备升级带动,具备较高的新增渗透潜力。
市场机会主要体现在:
存量泳池电解槽换新和整机升级形成持续后市场需求。
盐度、温度、流量监测与远程控制推动盐氯机向智能水质管理升级。
商业泳池对稳定消毒、降低人工维护和规范化运营的需求提升。
1.6 产业链分析:盐氯发生器位于钛电极、电子控制与泳池建设运维之间
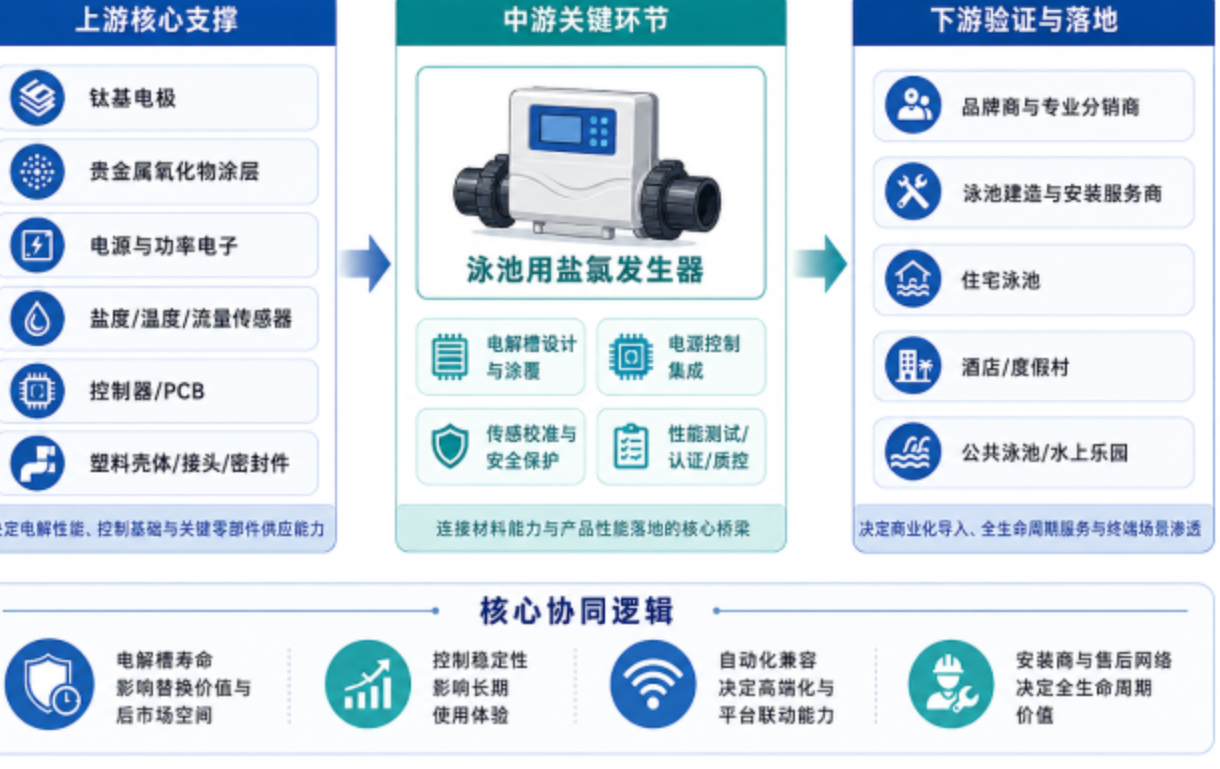
从产业链位置看,上游包括钛基电极、贵金属氧化物涂层、电源与功率电子、盐度/温度/流量传感器、控制器、PCB、塑料壳体、接头和密封件;中游核心在于电解槽设计、涂覆与装配、电源控制集成、传感校准、安全保护、性能测试、认证和质量控制;下游连接品牌商、专业分销商、泳池建造与安装服务商、住宅泳池、酒店度假村、公共泳池和水上乐园。电解槽寿命、控制稳定性、自动化兼容和售后网络将直接影响产品全生命周期价值。
1.7 结论:后续增长将取决于换槽周期、智能化渗透、商业池应用与服务网络
未来几年最值得跟踪的指标包括存量设备换槽周期、电解槽寿命与更换成本、低盐运行能力、住宅泳池盐水系统渗透率、商业泳池自动化改造、App及泳池控制平台兼容度,以及安装商和售后服务覆盖。随着用户从“减少加氯”进一步转向“稳定水质+低维护+智能管理”,具备电解槽技术、控制系统和服务协同能力的厂商有望持续提升市场份额。
1.1 核心判断:盐氯发生器的关键不只是“自动产氯”,而是电解槽寿命、控制稳定性与长期服务能力
泳池用盐氯发生器的商业逻辑并非单纯替代液氯或片氯,而是围绕存量泳池维护效率、用户水质体验和自动化升级形成持续价值。随着住宅泳池业主希望减少人工加药,酒店、度假村和公共泳池强化水质稳定与运维效率,厂商竞争正在从基础产氯能力延伸至钛电极涂层、电解槽寿命、盐度与流量监测、低盐运行、泳池自动化兼容、App连接以及换槽和售后服务。
1.2 市场规模与增长趋势
中智信投研究网公开资料显示,2025年全球泳池用盐氯发生器市场规模约为3.72亿美元,预计2032年达到约5.03亿美元,2026-2032年复合增长率约为4.69%。市场增长主要由北美等成熟泳池市场的存量设备替换、住宅泳池盐水系统渗透、商业泳池自动化管理以及智能控制升级推动。随着电解槽寿命、传感精度和远程监控能力持续提升,盐氯系统正从单一消毒设备向泳池水质自动化平台的一部分演进。
1.3 竞争格局与头部厂商:国际品牌集中度较高,渠道、电解槽技术和售后网络构成核心壁垒
中智信投研究网公开资料列示的主要厂商包括Hayward Industries、Pentair、Fluidra、Emaux Water Technology、AquaCal AutoPilot、Davey Water、Piscines Desjoyaux、CircuPool、Aqua Industrial Group、Intex、Pool Technologie、LASWIM和Aqualux等。2025年全球前五企业按收入计份额约65%。竞争优势不仅来自品牌与产品线,更取决于电解槽寿命、控制器可靠性、安装商网络、替换电解槽后市场和与泳池自动化平台的兼容性。
1.4 产品分类与应用结构:地上池与地下池形成清晰产品边界,住宅用贡献主要需求
按照中智信投研究网报告口径,产品主要分为地上泳池用盐氯发生器和地下泳池用盐氯发生器。地上池产品更强调一体化、易安装和较低初始投入;地下池产品覆盖更高产氯量、传感监测、自动化联动和长期电解槽替换需求。从应用端看,家用市场占比超过68%,是最大应用;商用则覆盖酒店、度假村、公共泳池、水上乐园和健身会所等场景,更重视连续运行、远程监控、冗余设计与维护效率。
1.5 区域格局:北美为最大市场,欧洲稳健,亚太具备新建与渗透提升空间
中智信投研究网公开资料显示,北美是全球最大的泳池用盐氯发生器市场,占比超过40%,庞大的住宅泳池存量、较高的盐水系统认知度和成熟的泳池服务网络共同支撑换槽与整机替换需求。欧洲位居第二,节能、自动化和商业泳池规范化运维推动稳定升级。亚太地区中澳大利亚市场较成熟,中国、东南亚等市场则受中高端住宅、酒店度假项目和泳池设备升级带动,具备较高的新增渗透潜力。
市场机会主要体现在:
存量泳池电解槽换新和整机升级形成持续后市场需求。
盐度、温度、流量监测与远程控制推动盐氯机向智能水质管理升级。
商业泳池对稳定消毒、降低人工维护和规范化运营的需求提升。
1.6 产业链分析:盐氯发生器位于钛电极、电子控制与泳池建设运维之间
从产业链位置看,上游包括钛基电极、贵金属氧化物涂层、电源与功率电子、盐度/温度/流量传感器、控制器、PCB、塑料壳体、接头和密封件;中游核心在于电解槽设计、涂覆与装配、电源控制集成、传感校准、安全保护、性能测试、认证和质量控制;下游连接品牌商、专业分销商、泳池建造与安装服务商、住宅泳池、酒店度假村、公共泳池和水上乐园。电解槽寿命、控制稳定性、自动化兼容和售后网络将直接影响产品全生命周期价值。
1.7 结论:后续增长将取决于换槽周期、智能化渗透、商业池应用与服务网络
未来几年最值得跟踪的指标包括存量设备换槽周期、电解槽寿命与更换成本、低盐运行能力、住宅泳池盐水系统渗透率、商业泳池自动化改造、App及泳池控制平台兼容度,以及安装商和售后服务覆盖。随着用户从“减少加氯”进一步转向“稳定水质+低维护+智能管理”,具备电解槽技术、控制系统和服务协同能力的厂商有望持续提升市场份额。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





