市场概况:金属建筑围护进入结构升级阶段
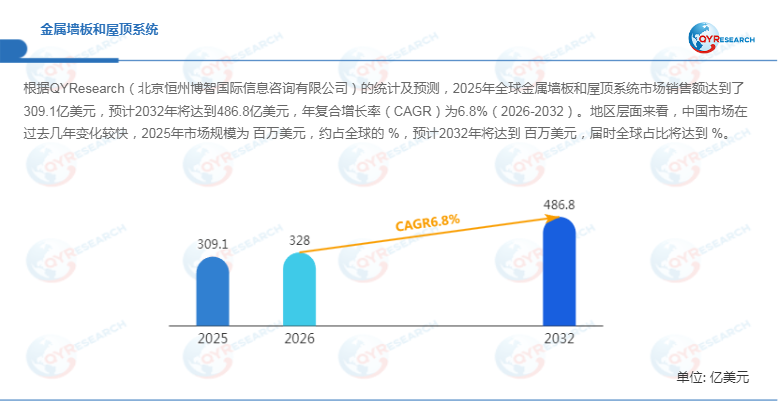
根据QYResearch的统计及预测,2025年全球金属墙板和屋顶系统市场销售额达到309.1亿美元,预计2032年将达到486.8亿美元,2026—2032年年复合增长率(CAGR)为6.8%。随着工业厂房、仓储物流、商业建筑和住宅建设持续采用轻量化、装配式及高耐久围护材料,金属建筑围护正从传统功能型建材向节能、防火、隔热及绿色建筑综合解决方案升级。

金属墙板和屋顶系统主要采用镀铝锌钢板、不锈钢、铝合金等金属材料,通过压型、复合、连接及模块化安装形成建筑外围护结构,具有轻量化、高强度、耐腐蚀、防火、施工周期短等优势。部分高端
产品进一步集成保温、隔音、节能涂层以及光伏一体化(BIPV)功能,使其从单纯的墙面和屋面材料逐步转向建筑能源与环境性能的重要组成部分。
从应用结构看,屋顶系统仍是核心产品类别,住宅、商业建筑和工业建筑构成主要需求场景。其中,工业建筑更关注大跨度、快速安装、耐腐蚀和全生命周期成本;商业建筑强调建筑外观、节能性能及维护便利性;住宅市场则更加关注保温、防水、耐久和综合成本。由此形成不同细分市场之间较为明显的产品差异化。
行业驱动:绿色建筑与模块化施工形成双重支撑
首先,全球建筑行业对节能减排和建筑全生命周期碳排放的关注持续提升,为绿色建筑和高性能金属围护产品创造长期需求。金属材料具备较高的可回收属性,并能够与保温材料、节能涂层及光伏组件结合,因此在绿色建筑评价体系和低碳建筑项目中的应用价值不断提升。
其次,模块化、装配式建筑的发展正在改变传统建筑施工模式。相比现场湿作业比例较高的传统围护结构,金属墙板和屋顶系统可以在工厂完成标准化加工,并通过现场快速拼装缩短施工周期。对于仓储物流、数据中心、工业厂房等对建设速度要求较高的项目,这一优势尤为突出。未来行业竞争将由单纯的材料价格竞争逐步转向系统设计、施工效率和全生命周期成本竞争。
此外,BIPV正在成为高端金属屋顶系统的重要延伸方向。随着屋顶面积较大的工业厂房、商业综合体和物流设施增加,金属屋面与光伏组件、保温层、防水系统的一体化设计,可以同时满足建筑围护与分布式能源需求。行业由此形成“金属屋面+保温+光伏+建筑能源管理”的综合产品路线。
供应链变化:美国钢铝关税提高区域化生产价值
2025年以来,美国钢铝贸易政策对全球金属建材供应链产生明显影响。美国于2025年6月将钢铁和铝进口Section 232关税提高至50%,并于2026年进一步调整钢、铝及其衍生产品的关税适用范围和计税方式。2026年4月起,部分钢铝及衍生产品按照完整进口货值计征相应关税;6月政策又进一步调整部分钢铝产品的税率和原产地规则。
对于金属墙板和屋顶系统而言,这一政策不仅影响钢卷、铝材等上游原材料成本,也可能改变成品跨区域贸易的经济性。未来北美市场可能进一步强化本地钢铝采购、区域加工和本土制造能力;欧洲、亚洲企业则需要通过本地化生产、区域仓储及多供应商体系降低贸易政策风险。由此来看,金属建筑围护行业的竞争边界正在从产品端延伸至原材料保障、区域制造和供应链管理。
技术升级:从单一围护材料向建筑系统解决方案发展
当前行业的技术升级主要集中在三个方向。
第一是高性能材料。通过镀层优化、耐腐蚀处理、涂层技术及复合结构设计,提高金属墙板和屋顶系统在高湿、沿海、高温及工业腐蚀环境中的使用寿命。
第二是节能化。通过金属面板与高性能保温芯材、防水层及隔热结构组合,降低建筑运行过程中的冷热负荷。对于大型工业建筑和仓储设施而言,屋面系统的隔热性能已经从附加指标逐渐转变为影响运营成本的重要参数。
第三是智能制造与模块化。通过自动化成型、数字化排版、BIM设计及工厂预制,提高产品尺寸一致性并减少现场施工误差。未来大型项目将更加倾向于采购“设计+材料+加工+安装”的系统化解决方案,而非单独采购金属板材。
竞争格局:规模、渠道与系统能力成为核心壁垒
全球金属墙板和屋顶系统市场主要参与者包括Petersen、MBCI、NCI Building Systems、Kingspan Group、Fletcher Building、Nucor Building Systems、BlueScope Steel、OmniMax International、Metal Sales Manufacturing、ATAS International、CertainTeed Roofing、Fabral、Euroclad、Tata Steel Europe、McElroy Metal、Metl-Span等。
从竞争结构来看,头部企业通常具备钢铝原材料采购、产品设计、连续化加工、渠道网络和工程服务等综合能力。北美市场具有较成熟的金属建筑体系,欧洲企业则更加重视建筑节能、环保材料和高性能围护结构;亚洲市场尤其是中国、印度和东南亚,增长机会更多来自工业化建设、仓储物流、制造业投资及城市基础设施升级。
值得关注的是,行业未来并非单纯追求更薄、更轻的金属板材,而是围绕“材料—结构—保温—能源—施工”建立系统竞争力。对于大型项目而言,产品能否与建筑设计、BIM模型、光伏系统及现场施工流程协同,将直接影响供应商的项目获取能力。
市场机会与挑战:工业建筑和BIPV是重点增量方向
从需求端看,工业建筑、仓储物流、数据中心和商业建筑仍将是金属屋顶及墙板系统的重要增长领域。尤其是大型仓储、制造工厂和物流园区具有建筑面积大、施工周期敏感、屋面面积充足等特点,适合推广标准化金属围护及BIPV解决方案。
住宅市场则更加关注产品外观、保温、防水和长期维护成本。随着高性能住宅和绿色建筑标准持续提升,具有装饰性、耐候性和节能功能的金属墙板拥有进一步渗透空间。印度、东南亚等新兴市场则受制造业投资、商业地产和基础设施建设推动,有望成为未来增长较快的区域。
但行业也面临原材料价格波动、建筑投资周期变化、区域贸易壁垒以及同质化竞争等风险。尤其是钢铝价格占产品成本的重要比例,原材料价格变化可能直接影响企业利润率。此外,传统金属板材进入门槛相对有限,企业若缺乏系统设计、工程服务和品牌渠道能力,容易陷入价格竞争。
行业判断:从“材料销售”走向“建筑系统集成”
总体来看,全球金属墙板和屋顶系统市场预计将由2025年的309.1亿美元增长至2032年的486.8亿美元,CAGR达到6.8%。未来行业的核心增长动力将由传统建筑需求进一步转向绿色建筑、模块化建造、工业厂房扩张及BIPV融合。
从中长期看,行业将呈现“高性能材料+模块化施工+BIPV+数字化设计”的综合发展方向。北美市场重点关注供应链本地化和关税影响,欧洲市场更强调低碳与建筑节能标准,中国及亚洲市场则具有工业建筑、仓储物流和基础设施建设带来的规模化机会。
因此,真正具备长期竞争优势的企业,将不再只是金属板材生产商,而是能够同时提供材料研发、系统设计、工厂预制、快速施工、节能解决方案和全生命周期服务的综合型建筑围护供应商。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏