随着全球AI算力集群与800G/1.6T高速光通信网络建设进入爆发期,高端光纤用溴素作为支撑光信号低损耗传输的核心基础材料,其市场价值正被重新认知。当前国内智算中心建设对G.654.E超抗弯光纤的需求持续攀升,光纤制造企业普遍面临高纯溴化物供应稳定性不足、进口依赖度偏高的痛点,推动产业链上游向高纯化、定制化方向加速升级。高端光纤用溴素特指应用于MCVD、PCVD、OVD等光纤预制棒制备工艺的高纯度溴素及溴化物材料,可精准调控光纤芯层折射率,大幅降低光信号传输损耗,是支撑下一代高速通信网络不可或缺的“工业味精”。本文结合近6个月行业运行数据,对高端光纤用溴素的市场格局、供需逻辑与发展机遇展开深度解析。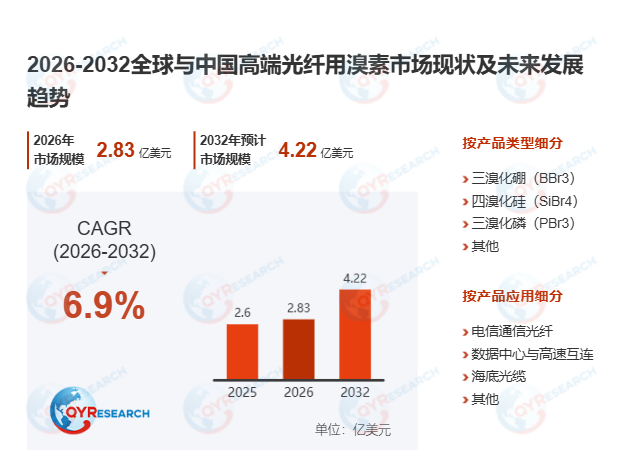
首先,高端光纤用溴素的市场增长逻辑已从传统通信场景向AI算力基础设施场景全面延伸。据QYResearch最新发布的《全球高端光纤用溴素市场报告2026-2032》测算,2031年全球高端光纤用溴素市场规模将达到4.2亿美元,2026-2031年期间年复合增长率CAGR为6.9%。从需求端驱动因素看,高速通信网络、超大型数据中心、AI算力集群、5G/6G规模部署以及跨洋海底光缆建设,共同构成了核心增长引擎。在高端光纤制造环节,高纯溴化物不仅用于折射率精准调控,还可作为特种涂层与阻燃护套的关键组分,显著提升光纤产品的耐热性、环境稳定性与长期运行可靠性。据2026年8月国内光通信行业协会发布的调研数据,每生产100万公里G.654.E高端光纤,需消耗约150吨高纯溴化物,伴随2026年全球800G以上光模块出货量突破6300万组,高端光纤用溴素的刚性需求正以每年12%以上的增速扩张。
其次,高端光纤用溴素市场的发展仍面临多重现实约束。当前全球溴素产能高度集中,ICL Group、Albemarle、Jordan Bromine Company(JBC)等头部企业占据全球前五大厂商合计69.2%的市场份额,资源端的强垄断属性直接导致价格波动幅度较大。同时,高端光纤用溴素对杂质含量的控制要求达到ppb级别,生产过程中的腐蚀防护、精馏提纯与质量稳定控制需要长期技术积累,中小化工企业难以快速突破技术壁垒。此外,受全球环保与安全监管趋严影响,溴素在生产、运输和使用全流程的合规成本持续上升,欧美部分区域推行的低卤化材料标准,也在一定程度上对传统溴系阻燃类材料的应用边界形成约束。2026年第二季度国内部分光纤预制棒企业反馈,进口高纯溴化物的交付周期已从常规的45天延长至90天,供应链稳定性风险进一步凸显。
此外,高端光纤用溴素行业正迎来差异化发展的结构性机遇。随着光纤产品向更高传输速率、更低衰减、更强耐候性方向迭代,下游市场对高纯溴化学品、定制化溴系添加剂、低迁移溴系阻燃体系的需求快速增长,能够提供与特种聚合物、光纤涂层材料配套整体解决方案的供应商将获得显著竞争优势。从区域市场格局看,中国作为全球最大的光纤光缆与预制棒生产基地,2026年高端光纤用溴素的市场占比已提升至38%,在国产高纯材料替代政策推动下,头部溴素深加工企业已逐步切入国内长飞光纤等龙头厂商的供应链体系;北美市场需求主要由数据中心互联、航空航天特种光纤领域拉动,欧洲市场在工业激光与传感光纤领域保持稳定增长,日韩则依托高纯电子化学品产业优势,在小批量超高纯溴化物细分市场占据领先地位。整体来看,具备稳定溴资源保障能力、高纯化精制技术与头部光通信客户认证资质的企业,将在本轮行业高景气周期中获得突出的业绩弹性。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





