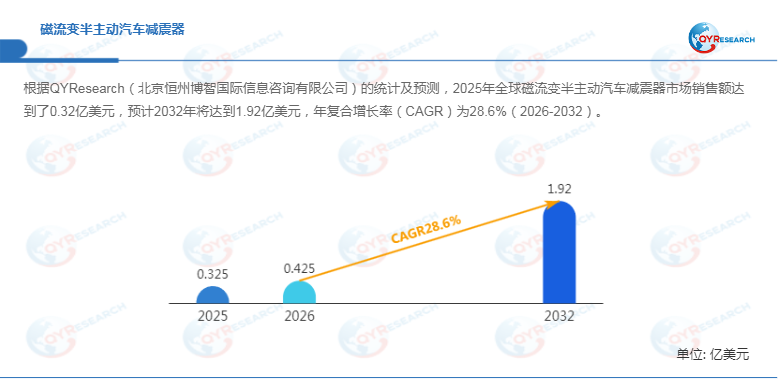
根据QYResearch的统计及预测,2025年全球磁流变半主动汽车减震器市场销售额达到0.32亿美元,预计2032年将达到1.92亿美元,2026—2032年复合增长率(CAGR)为28.6%,呈现明显高于传统汽车减震器市场的成长特征。2025年全球销量约83.2万个,平均市场价格约39美元/个,行业平均毛利率为20.6%。当前国内市场仍处于规模化渗透初期,但新能源汽车向高性能、智能化底盘升级,为磁流变减震器提供了新的前装应用空间。其核心价值在于利用磁流变液毫秒级改变阻尼特性,在舒适性、操控性和能耗之间实现动态平衡,并进一步与传感器、ECU及整车控制算法形成智能悬架系统。

技术路线成熟,磁流变减震器进入智能底盘竞争核心
磁流变减震器本质上是一种电子控制半主动悬架部件。其基本结构与传统液压减震器类似,由缸筒、活塞、活塞杆、磁流变液、电磁线圈、磁路组件、密封件及控制接口组成。磁流变液内部含有微米级磁性颗粒,控制器根据车速、转向、制动、车身加速度及路面状态等信号调节线圈电流,使磁性颗粒形成链状结构,从而改变流体屈服应力和表观黏度,实现阻尼力快速连续调节。
与传统被动减震器相比,磁流变减震器能够根据不同驾驶状态动态平衡舒适性与操控性;相比依靠电机或液压执行器直接施力的全主动悬架,其机械结构相对简单、能耗较低、响应速度快,因此具有较好的工程化价值。BWI Group公开资料显示,其第四代MagneRide系统可实现每秒约1,000次阻尼调整,并已获得超过1,000万支累计交付量,显示磁流变悬架已经具备长期规模化应用基础。
产业化方面,MagneRide技术最早可追溯至原德尔福体系,2002年首次搭载凯迪拉克Seville STS实现量产,之后逐步进入雪佛兰Corvette、法拉利等高性能车型。2009年北京京西智行收购德尔福相关悬架与制动业务后,MagneRide技术体系进入京西体系。近年来,随着新能源汽车对智能底盘的需求提升,磁流变技术正从豪华及性能车型向更广泛的新能源车型延伸。
新能源汽车成为增长引擎,智能底盘打开增量市场
首先,新能源汽车尤其是中高端乘用车正在推动悬架从“机械部件”向“电子控制系统”转变。电池增加的整车质量、高性能电驱系统带来的瞬时扭矩,以及智能驾驶对车身姿态控制提出的新要求,使减震器不仅承担传统的振动衰减功能,还需要参与制动、转向、加速及车身姿态协调控制。
其次,智能悬架与软件定义汽车的发展正在强化磁流变减震器的系统价值。BWI近期公开的技术方案已经将轮速、轮端加速度、IMU及ECU控制结合起来,并通过双向电流控制提高磁通调节精度。这意味着未来
产品竞争不再局限于减震器本体,而将延伸至传感器融合、控制策略、软件标定和OTA能力。
此外,国内整车企业正在加快智能底盘产业布局。2026年4月上海车展期间,长安体系已展示包含线控转向、线控制动及电磁悬架在内的全栈智能底盘方案;2026年8月,一汽技术大会进一步提出推进驱动、制动、转向和悬架一体化控制。这表明智能底盘正在从高端车型配置逐步成为新能源汽车平台化开发的重要方向。
CDC仍具成本优势,磁流变与多种悬架技术长期并存
从技术竞争来看,CDC可变阻尼减震器是磁流变方案最直接的竞争路线。CDC主要通过电磁阀、比例阀等机构改变油液流通特性,实现阻尼连续或多级调节。由于产业发展时间更长、供应链成熟、成本相对较低,并已形成大量主机厂配套经验,CDC短期内仍将在主流乘用车市场保持较强竞争力。
磁流变减震器的优势则集中在响应速度、连续调节能力及高频动态控制。BWI资料显示,MagneRide第四代系统可实现最高1,000次/秒调节,并具有较宽的阻尼动态调节范围。因此,在强调操控性能、乘坐舒适度及智能底盘差异化的中高端车型中,其技术价值更加突出。
需要指出的是,磁流变并不与空气悬架形成完全替代关系。空气悬架主要解决车身高度和弹簧刚度调节,而磁流变减震器负责阻尼控制,两者可以形成“空气弹簧+磁流变减震器”的组合。与此同时,全主动悬架也在高端市场持续发展。例如ZF的sMOTION通过电机泵实现主动控制,并强调对俯仰、侧倾和车身运动的主动补偿。因此,未来市场更可能形成CDC、磁流变、空气悬架及全主动悬架多技术路线并存的格局。
产业链核心壁垒转向材料、算法与量产一致性
从产业链看,上游主要包括磁流变液材料、金属结构材料、电磁系统材料、密封及摩擦材料和电子连接材料,代表性供应商包括Parker Hannifin、BASF、ExxonMobil、Sumitomo Electric Wintec、Proterial及TE Connectivity等;下游客户则包括长安汽车集团、奇瑞集团、比亚迪、吉利汽车集团等整车企业。
行业真正的技术壁垒主要集中在六个方面:磁流变液长期稳定性、电磁阀及磁路设计、阻尼控制精度、密封耐久性、热管理以及整车算法标定。其中,磁流变液需要在高低温、长期剪切和持续磁场作用下保持稳定,是决定产品寿命的重要因素;而大规模量产还需要解决磁路一致性、线圈发热、密封可靠性和批次差异问题。
2026年的产业化进展也说明,智能悬架正在进入制造端升级阶段。2026年7月,淅减汽车联合中科摩通完成国内首条拥有完整自主知识产权的主动悬架执行器智能装配产线验收,产线覆盖机械开发、控制系统、视觉检测及数据追溯,并重点突破微米级对位、多工序同步和批量质量稳定等难题。这类智能制造能力对于未来磁流变减震器实现规模化降本具有借鉴意义。
国产化与前装渗透构成未来主要机会
总体而言,2025年全球磁流变半主动汽车减震器市场仍属于小规模、高增长细分领域,但28.6%的预期CAGR显示其处于技术导入向产业放量转换的重要阶段。当前行业平均毛利率约20.6%,未来随着国产磁流变液、核心零部件和制造装备逐步成熟,规模效应有望推动产品成本下降。
未来市场机会主要集中于三方面:一是国产供应商进入主机厂前装体系,缩短供应链并降低系统成本;二是磁流变液、电磁组件、密封件及控制器等核心环节国产化,提高供应安全和量产一致性;三是新能源汽车智能底盘配置升级,使磁流变减震器由单一高端性能配置向平台化智能悬架方案延伸。
但行业仍面临CDC成熟技术的成本竞争、磁流变液长期可靠性、整车认证周期长以及规模制造一致性不足等挑战。未来竞争将从单支磁流变减震器性能,进一步升级为“材料+减震器+ECU+算法+整车标定+制造”的系统能力竞争。预计CDC凭借成熟度和成本优势继续覆盖广泛主流市场,而磁流变方案则将在中高端新能源轿车、SUV、MPV及强调智能底盘性能的车型中加速渗透。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏