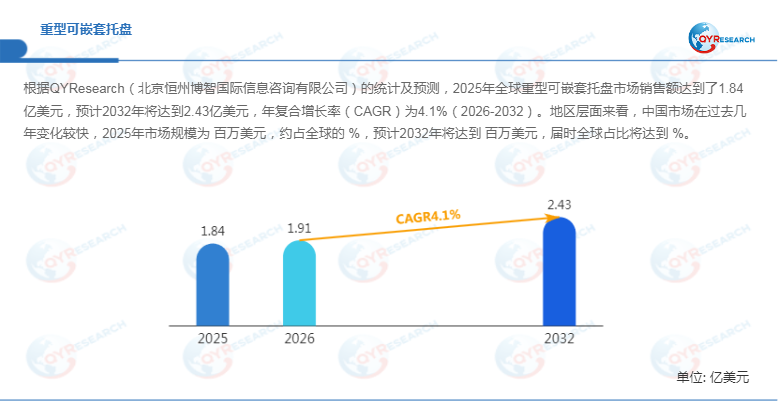
根据QYResearch的统计及预测,2025年全球重型可嵌套托盘市场销售额达到1.84亿美元,预计2032年将达到2.43亿美元,2026—2032年复合增长率(CAGR)为4.1%。在物流仓储、制造业和零售供应链持续向高周转、低空间占用及循环使用方向升级的背景下,重型可嵌套托盘凭借高负载、耐冲击、可重复使用和空载节省空间等特点,正在成为工业物流装备的重要组成部分。中国市场近年来变化较快,但2025年及2032年具体市场规模、全球占比尚无原文披露数据。与此同时,2025年以来美国关税政策及全球贸易环境变化增加了跨区域采购的不确定性,托盘生产、原材料供应及国际物流成本均可能受到影响,供应链本地化和区域化生产的重要性进一步提升。

重型可嵌套托盘兼顾承载与空间效率
重型可嵌套托盘是一类面向工业物料搬运的高强度物流载具,主要用于承载和转运重型机械、原材料、散装货物及其他高重量物品。
产品通常采用增强塑料、钢材或硬木制造,通过强化框架、底板及支撑结构提高承载能力,可满足数百公斤至数千公斤级负载需求。
与普通平板托盘相比,可嵌套结构是重型可嵌套托盘的重要差异化特征。产品通过凹角、支腿及特殊底部结构实现空托盘相互嵌入,使多个空载托盘能够在有限空间内集中存放,从而降低仓库占地面积,并减少空托盘运输过程中的体积占用。多数工业产品同时设置叉车入口,通常支持四向叉取,以适应制造工厂、配送中心及第三方物流等不同搬运场景。
从技术角度看,重型托盘的核心并非单纯追求更高静态载荷,而是需要在承载能力、动态冲击、堆码稳定性、嵌套效率和使用寿命之间取得平衡。尤其对于塑料托盘而言,材料配方、注塑工艺、加强筋设计及温度适应性都会影响产品长期性能;对于木质和钢制托盘,则需要进一步考虑含水率、腐蚀、重量及维护成本。
物流仓储需求推动塑料托盘渗透
首先,从应用场景看,物流与仓储是重型可嵌套托盘最重要的下游领域之一。现代仓储体系更加重视库容利用率和周转效率,可嵌套托盘在空载状态下减少存储体积,因此特别适用于配送中心、制造企业内部物流以及循环包装体系。
其次,制造业是另一重要需求来源。在汽车、机械、家电及工业零部件等行业,大重量、高价值及形状复杂的物料对托盘的承载稳定性提出更高要求。相较一次性包装,耐用型重型托盘能够通过多次循环降低长期包装消耗,并更容易与叉车、自动输送线及仓储管理系统形成标准化物流单元。
此外,产品结构正在由传统木质托盘向塑料及其他高耐久材料拓展。原文数据显示,塑料托盘占据重要产品地位,预计2032年份额将达到相应市场比例。其优势主要体现在防潮、易清洁、尺寸一致性及可重复使用等方面,但其成本仍受到树脂价格、模具投入和回收体系建设影响。未来塑料托盘竞争的重点将从单纯材料替代转向轻量化、增强结构设计及全生命周期成本优化。
全球供应链重构改变区域竞争格局
从生产端来看,北美和欧洲是全球两个重要生产区域。原文预计未来几年部分区域仍将保持较快增长,但具体地区增速及2032年市场份额尚未披露。随着全球贸易格局调整,托盘行业的区域属性正在增强:一方面,托盘具有体积大、单位货值相对有限的特点,长距离运输经济性较弱;另一方面,托盘又高度依赖本地仓储、制造及物流网络。因此,靠近终端客户建设产能,有助于降低运输成本并提升交付效率。
2025年以来,美国关税政策变化进一步提高了跨境供应链管理难度。对于重型可嵌套托盘而言,关税影响不仅体现在成品进口成本,还可能通过塑料树脂、钢材、木材、机械设备以及模具等上游环节传导。未来企业可能通过本地化生产、区域供应商多元化及库存前置降低贸易政策风险,这也将成为全球市场竞争的重要变量。
头部企业集中,循环物流成为长期方向
从竞争格局来看,全球重型可嵌套托盘核心厂商主要包括Menasha(ORBIS)、Litco International、Rehrig Pacific、CABKA Group、Greystone Logistics、Polymer Solutions International、The Nelson Company、Premier Handling Solutions、益丰集团及Craemer等。原文数据显示,全球市场存在明显的头部企业和第二梯队企业,但2025年具体第一梯队企业构成及各梯队市场份额尚未披露,因此不对缺失数据进行推算。
从产业趋势看,重型可嵌套托盘正在由传统“承载工具”向循环物流载具转变。未来企业评价产品时,将更加关注单位重量承载效率、循环使用次数、维修便利性、回收价值以及全生命周期成本,而不仅是单个托盘采购价格。特别是在大型制造企业和现代物流中心中,托盘标准化程度提高后,其与自动仓储、输送设备和数字化物流系统的兼容性也将成为新的竞争维度。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏