当前全球酒类消费市场正普遍面临传统烈酒需求收缩、年轻群体饮酒偏好向低度化、特色化转移、跨境酒类品牌文化认知门槛高的核心痛点,而日本清酒作为东亚传统发酵酒的典型代表,依托清酒大米为核心原料的独特酿造工艺,正成为全球特色酒饮赛道中差异化竞争的核心品类。2026年作为日本清酒产业出海的关键推进年,叠加全球日料餐饮网络扩张与东亚饮食文化全球传播的双重驱动,日本清酒行业正迎来产品结构升级与海外市场拓展的双重周期。据QYResearch 2026年7月发布的最新行业监测数据,2026年全球日本清酒市场规模约为3.42亿美元,2026-2032年期间行业整体规模将呈现结构性调整,大众普通清酒需求持续收缩,高端特定名称清酒细分赛道年复合增长率可达6.2%,整体市场呈现“大众品类出清、高端赛道扩容”的典型分化特征。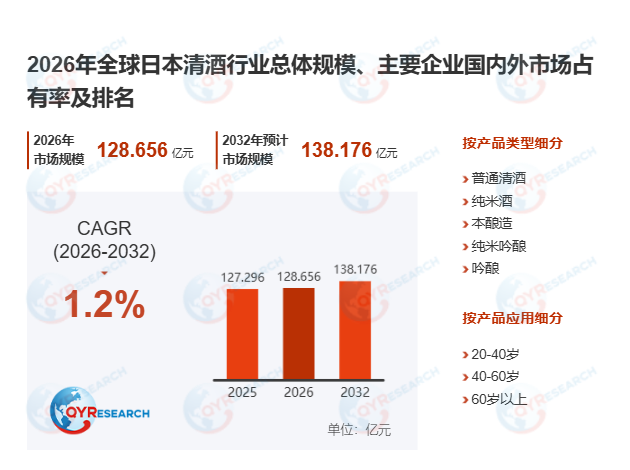
首先,从产品定义与工艺属性维度看,日本清酒是以清酒大米为核心原料,经米曲制备、并行复合发酵等多道传统工艺制成的特色发酵酒精饮料,产品体系明确划分为普通清酒与高级特定名称清酒两大层级,后者对精米步合、酿造工艺、原料纯度均有严格的行业标准约束。当前行业核心技术难点集中在清酒大米品种定向培育、发酵过程微生物菌群精准管控、不同地域风味特征标准化保留等环节,也是头部品牌构建产品差异化壁垒的核心方向。2026年上半年日本新潟县某头部清酒厂商引入智能温控酿造系统后,不同批次产品风味一致性提升35%,高端大吟酿出品良品率从72%提升至89%,直接验证了智能化酿造对产品品质的赋能效果。对比传统工业量产普通清酒,精酿小厂出品的特色清酒在精米步合控制、风味层次丰富度上优势显著,更适配当下全球高端酒饮消费的升级趋势。
其次,从全球竞争格局来看,日本清酒行业当前处于低集中竞争阶段,2025年全球前五大厂商合计占据约22.01%的市场份额,宝酒造、獭祭、月桂冠等头部品牌在高端产品研发、全球文化营销、海外渠道布局上表现突出,大量中小酿造厂依托地域特色原料与传统工艺,在本土细分消费市场占据稳定份额。对比欧美成熟葡萄酒、精酿啤酒市场,日本清酒行业的差异化特征在于产地IP属性极强,不同产区的清酒大米品种、水质特征、传统酿造技法共同塑造了产品的独特风味,2026年上半年日本清酒对中国、北美、欧盟地区出口额同比分别增长17.3%、12.8%、9.6%,海外市场正成为行业增量的核心来源。
此外,从行业长期发展逻辑来看,2026年4月日本农林水产省发布《清酒产业出海支持行动方案》,配套海外文化推广、跨境物流补贴、国际标准认证支持等专项政策,直接为日本清酒品牌出海提供政策支撑。当前行业增长逻辑已不再依赖传统本土大众普通清酒的规模化放量,而是由高端礼品市场、海外出口市场、健康低糖清酒三大核心赛道驱动,水果清酒、低度混合酒等创新品类持续拓展消费边界,智能化酿造与环保包装创新也成为企业提升核心竞争力的重要抓手。受全球低酒精饮品、精酿啤酒、特色葡萄酒的替代冲击影响,行业整体呈现“高端集中、本土主导、精酿创新”的发展格局,通过产品创新、文化营销与出口拓展,行业长期稳健增长的底层逻辑依然稳固。
整体来看,2032年全球日本清酒高端细分赛道市场规模将达到2.2亿美元,行业核心增长机会集中在特色精酿产品开发、海外本地化渠道搭建、年轻消费群体场景化营销三大方向。对于头部企业而言,依托传统酿造工艺优势,持续推进产品创新与文化IP出海,将是抢占全球特色酒饮市场份额的核心路径。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





