光致变色薄膜是依托光响应分子改性技术实现透光率动态调节的核心光学功能材料,其核心商业化逻辑是推动无电源自适应光学功能在玻璃、透明防护部件与光学组件场景的逐步导入,而非对电致变色玻璃、PDLC调光膜、SPD调光膜或普通隔热窗膜的全面替代。当前大量功能膜材企业布局调光赛道时,普遍面临技术路线定位模糊、高价值场景落地路径不清晰、同质化竞争严重的现实痛点,行业正通过差异化场景渗透与核心性能迭代,逐步构建起区别于其他调光技术的独特产业生态。本文基于2026年最新行业调研数据,围绕光致变色薄膜的市场格局、落地路径与技术演进方向展开深度分析。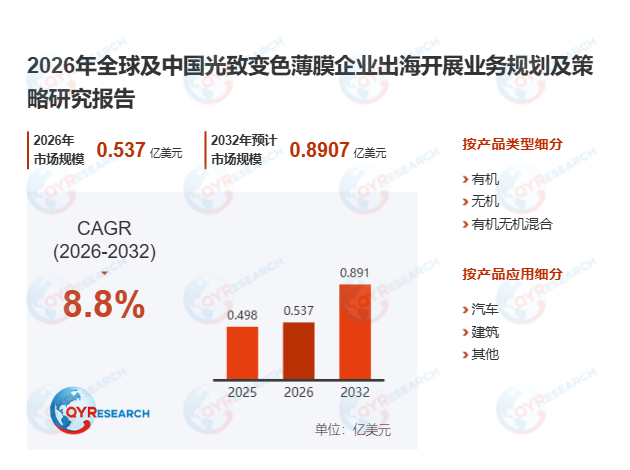
首先,全球光致变色薄膜市场保持高速稳健增长,分层渗透的产业特征持续凸显。据QYResearch 2026年9月发布的最新调研数据,2025年全球光致变色薄膜市场规模约为4975万美元,预计2032年将达到8907万美元,2026-2032年期间年复合增长率约8.8%,增速显著高于传统隔热窗膜行业的平均水平。近6个月中国光学光电子行业协会显示的监测数据显示,2026年上半年国内汽车后市场光致变色车窗膜的安装量同比增长31.4%,运动光学领域光致变色镜片膜层的渗透率较2025年末提升9.7个百分点,国内某头部汽车后市场服务连锁品牌引入新一代低雾度光致变色薄膜产品后,相关品类的客单价提升28%,用户复购率较普通隔热窗膜高出17个百分点。
其次,光致变色薄膜的短期落地场景已形成“大规模走量+高价值溢价”的二元结构。受存量可改造玻璃基数庞大的驱动,建筑窗膜与汽车后市场凭借充足的存量改造空间,成为最容易快速形成大规模销售面积的落地场景;头盔面罩、护目镜、工业安全防护和运动光学产品虽然单件薄膜使用面积较小,但场景对低雾度、快速响应、色中性和耐冲击性能提出了严苛要求,进而支撑产品实现更高的单位面积价值。对比两类场景的技术适配逻辑可以发现,建筑与汽车场景更侧重基础耐候性与成本平衡,个人防护与运动光学场景则对光学参数的极致表现有更高要求,当前光致变色薄膜落地高附加值AR光学场景仍面临宽温域下响应速度不稳定、长期户外使用光疲劳衰减过快的技术难点,这也成为头部企业构建技术壁垒的核心攻坚方向。
此外,中长期技术增量场景的商业化节奏,将由核心性能与复合加工能力的迭代进度直接决定。增强现实、抬头显示、智能穿戴和高性能透明部件是光致变色薄膜未来的核心增量赛道,但其大规模商业化落地,仍取决于材料响应速度、户外耐候寿命、光疲劳控制、温度稳定性、光学畸变控制以及异质材料复合加工能力的持续改善。这也决定了未来光致变色薄膜的市场增长,将呈现不同应用逐层导入的特征,而非单一终端市场对传统调光产品的快速替代。从独家产业观察来看,2026年国内专精特新光致变色材料企业的研发投入占比首次超过海外头部膜材企业,大量本土企业在有机光致变色分子改性领域的技术突破,正在快速推动高附加值光学场景的商业化落地进程。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





