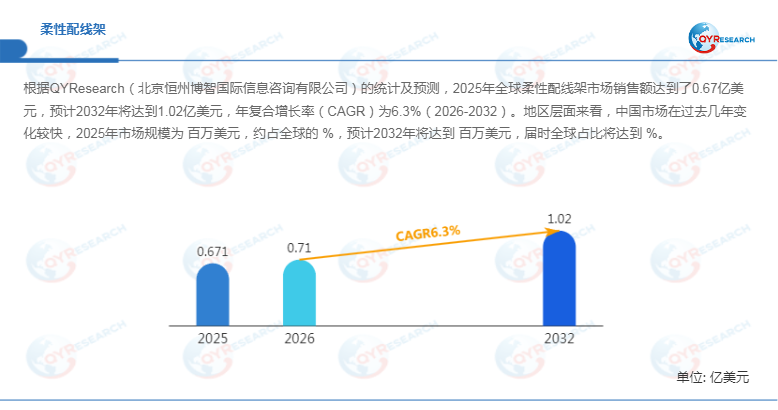
随着AI算力基础设施、云计算及数据中心建设持续推进,传统固定式配线系统在高密度、快速扩容和灵活运维场景下面临空间利用率不足、线缆管理复杂以及网络升级成本较高等问题。柔性配线架凭借模块化、可配置及便于重构等特点,正成为数据中心和电信机房优化物理连接层的重要解决方案。根据QYResearch的统计及预测,2025年全球柔性配线架市场销售额达到0.67亿美元,预计2032年将增长至1.02亿美元,2026—2032年复合年增长率(CAGR)为6.3%。随着
AI数据中心向400G、800G乃至更高速率演进,柔性配线架的高密度连接、快速部署和扩展能力将进一步受到市场关注。

AI算力升级,高密度柔性布线成为重要需求
柔性配线架是一类模块化、可配置的电缆管理与连接系统,主要用于数据中心、通信机房及智能楼宇网络,对光纤、铜缆等网络线缆进行集中组织、连接和管理。相较于传统刚性配线架,柔性配线架通常采用滑动式、旋转式或可调节结构,可根据机柜空间、线缆走向和设备布局进行灵活调整,从而提升高密度布线环境下的空间利用率和运维便利性。
首先,AI数据中心快速扩容正在提高物理层连接密度。2026年,行业厂商已经针对GPU集群推出面向超高密度AI数据中心的模块化配线方案。例如,CommScope推出的Rapid Fiber Connect平台采用预配置、预标识化设计,面向GPU机架、Pod及集群部署,1RU前端面板最高可实现960芯光纤连接,前后端面板最高支持1,728芯。 Corning则针对NVIDIA H100平台发布800G InfiniBand及Ethernet布线方案,覆盖200G、400G和800G高速互联场景。
其次,柔性配线架的核心价值正在由“连接设备”向“提升网络可扩展性”延伸。Belden目前提供滑轨式、前端接入式等高密度光纤配线
产品,其部分平台可达到72端口/RU,并支持不同技术代际之间的迁移。 对于需要持续增加服务器、交换机及光模块的云数据中心而言,可重构配线结构能够减少重复布线和机柜空间浪费。
政策与技术升级,数据中心基础设施持续扩容
从中国市场来看,算力基础设施建设正在成为柔性配线架需求的重要支撑。2026年1月,工业和信息化部组织开展国家算力互联互通节点建设,推动算力基础设施在网络连接和资源协同方面进一步完善。 2026年6月发布的相关规划进一步提出,到2028年推动信息通信网络向更高水平智能化演进,并推进低时延算力覆盖及AI与信息通信行业深度融合。
此外,2026年6月发布、9月1日起实施的YD/T 6697-2026《算力基础设施技术要求》覆盖算力、存力、运力、绿色低碳及服务能力等多个层面,并适用于算力基础设施规划、设计、建设、运维和评估。 这意味着数据中心物理连接系统将更加重视标准化、模块化、可维护性及长期扩展能力。
从技术角度来看,柔性配线架仍面临高密度条件下散热、弯曲半径控制、插拔寿命、连接损耗及标签管理等难点。随着400G、800G甚至1.6T网络逐步发展,连接系统不仅需要提高端口密度,还需要控制光纤链路损耗并降低安装错误率。因此,预端接、模块化、前端维护以及高密度连接器将成为产品升级的重要方向。CommScope目前已将产品路线延伸至400G、800G和1.6T及以上速率网络。
市场竞争加剧,产品向高密度与模块化演进
消费层面来看,目前地区是全球最大的消费市场,2025年占有%的市场份额,之后是地区和地区,分别占有%和%。预计未来几年,地区增长最快,2026—2032年期间CAGR约为%。
生产端来看,北美和欧洲是两个重要的生产地区,2025年分别占有%和%的市场份额。预计未来几年,地区将保持最快增速,2032年市场份额预计达到%。从产业竞争特点来看,欧美企业在高密度光纤连接、模块化设计和数据中心整体解决方案方面具有较强积累,而亚洲市场则受数据中心、通信网络及算力基础设施建设推动,具备较大的需求增长空间。
从产品类型来看,市场主要分为滑动式和旋转式两大类别,其中旋转式产品占据重要地位,预计2032年份额将达到%。从应用端来看,数据中心是核心应用领域,2025年份额约为%,未来几年CAGR约为%;此外,电信机房、智能楼宇网络及其他应用也构成重要需求来源。
竞争格局:国际厂商围绕高密度连接展开布局
从生产商来看,全球柔性配线架市场核心厂商主要包括Belden、Panduit、CommScope、Corning、Leviton、Siemon、Furukawa Electric、Sumitomo Electric及Phoenix Contact等。
其中,Belden已经形成覆盖铜缆与光纤连接的模块化配线产品体系,并通过滑动托盘、前端接入和高密度设计提升数据中心布线效率。 Panduit则持续推进面向AI及超大规模数据中心的高密度光纤连接方案,其新一代MMC超小型可变形光纤连接方案强调在有限空间内提升连接密度。 CommScope则重点布局AI数据中心、超高密度光纤连接和模块化结构化布线平台。
2025年,全球第一梯队厂商主要有、和,第一梯队占有约%的市场份额;第二梯队厂商包括、、和等,共占有%份额。随着AI数据中心建设加速,市场竞争将逐步从单一配线架产品竞争转向“连接器+模块+配线架+线缆管理+预端接系统”的整体解决方案竞争。
市场展望:从灵活布线向智能化连接基础设施升级
综合来看,2025年全球柔性配线架市场销售额为0.67亿美元,预计2032年达到1.02亿美元,2026—2032年CAGR为6.3%。中长期来看,AI算力、高密度数据中心、云计算以及新一代通信网络将持续扩大高速光纤连接基础设施需求。
未来柔性配线架的技术演进将重点围绕高密度布线、模块化连接、快速部署、灵活扩容和智能运维展开。尤其是在AI数据中心场景中,连接数量快速增加使人工现场安装、测试及故障排查面临更高压力,预配置、预端接和前端可维护设计有望进一步提高部署效率。CommScope的最新方案已经通过预配置和预标识化方式减少现场操作,并降低高密度机柜环境中的安装风险。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏