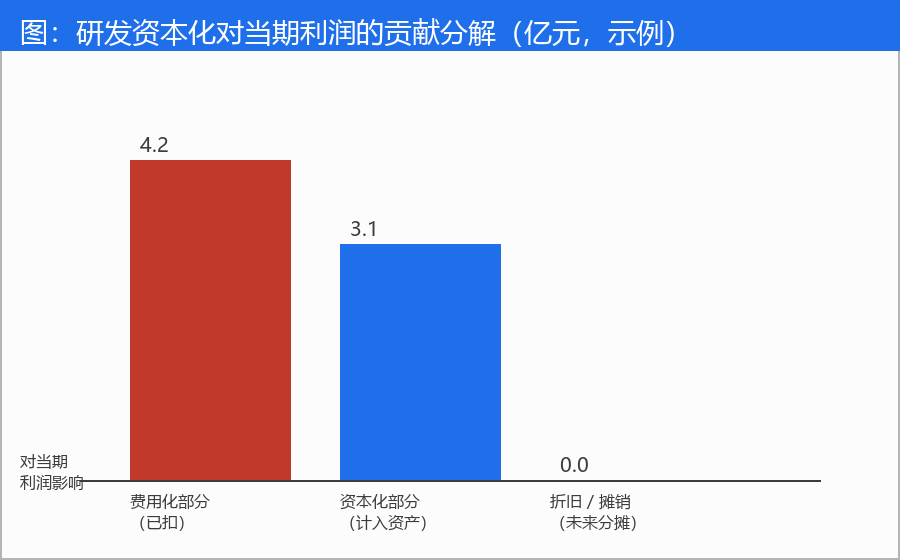
那天刷到一份中报,归母净利润同比+11%,评论区一片"业绩亮眼"。点进去一看,研发费用反而同比-9%,开发支出(期末)同比+92%——再往下翻,归母净利润增长 1.69 亿元里有 0.95 亿元是研发资本化腾出来的。
这事挺有意思的:利润涨了一成,但里面有近六成是会计处理变化在抬,不是真在多赚
一、先把"利润涨了"翻译成"哪些科目在动" 让 AI 把中报四个关键字段抽出来:营业收入、研发费用、开发支出(期末)、归母净利润。AI 给了一份这样的表:
字段
数值
期间
中报章节
营业收入
28.41 亿元
2026 年 1—6 月
主要会计数据
研发费用
1.62 亿元
2026 年 1—6 月
主要会计数据
开发支出(期末)
4.78 亿元
2026 年 6 月 30 日
管理层讨论
归母净利润
2.13 亿元
2026 年 1—6 月
主要会计数据
又把去年同期的数拉出来:去年上半年归母净利润是 0.44 亿元,今年 2.13 亿元,同比+1.69 亿元。但今年 4.78 亿元的开发支出期末余额,对应 2025 年末的 2.49 亿元,同比+2.29 亿元。
这一组数放一起看——研发费用降了 0.16 亿元,开发支出涨了 2.29 亿元,钱从费用表挪到了资产负债表上的"存货式"科目
让 AI 用一句话总结这件事,它说"利润的 56% 来自资本化腾挪"。这一句话值千金——你以为公司多赚了,其实是会计把费用藏起来了
"资本化腾挪"这个现象在 A 股其实非常普遍,但散户往往看不到。原因有二:第一,研发资本化是会计准则允许的处理方式,财务上合规、不违规,散户很难质疑;第二,"开发支出"科目在资产负债表上不算显眼,散户不专门看很容易忽略。这种"合法但不显眼"的利润调节方式,是财报里最难识别的"利润注水"通道——不是因为它违法,而是因为它合规且不显眼
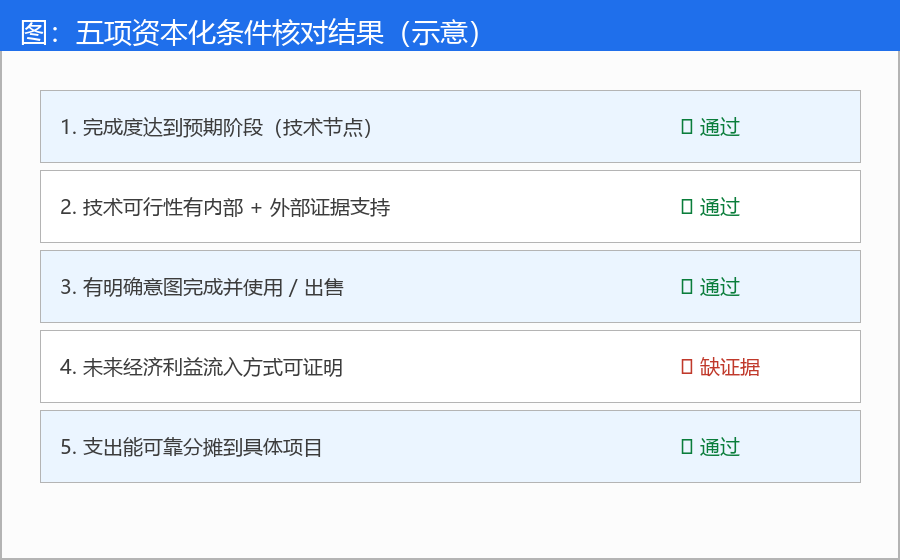
二、把"资本化是否合规"翻译成五道问答题 以前看研发资本化都是一笔带过:研发支出 4.81 亿,资本化条件满足,所以 4.81 亿记资产不记费用。这次不一样——让 AI 把《企业会计准则第 6 号——无形资产》里的五项资本化条件拿出来,逐条对着中报披露去"问":
把五项资本化条件逐项映射到中报相关章节;每项写"披露原话—支持程度—仍需补充的证据"。不要给出"满足/不满足"的最终结论。
AI 给的不是"基本符合"四个字,而是一张分项表:
条件
中报相关披露
支持程度
技术可行性
在研项目 14 项,6 项完成样品测试并进入小批量试产
中等
使用或出售意图
计划 2027 年完成 3 项产品定型并上市
中等
经济利益方式
预计 3 项产品上市后第一年合计贡献收入 8—12 亿元
较弱
资源支持
上半年研发投入 6.43 亿元,账面货币资金 9.12 亿元
中等
支出可靠计量
开发支出明细按项目核算,附项目编号和立项资料编号
较强
四项中等、一项较弱、一项较强——AI 没替下结论,但这张表已经说了两件事:
第一,技术可行性"中等"是个有意思的状态
第二,"经济利益方式"较弱最让人警惕
把这张图配合上面那张表一起看,就能感觉到——这家公司利润增长的"含金量",远没有"同比+11%"这五个字那么扎实
"含金量"这个概念比"金额"重要得多。金额是绝对数(赚了多少),含金量是相对数(赚的钱里有多少是真本事、有多少是会计处理)。同样是利润增长 1.69 亿元,A 公司靠的是研发资本化腾挪,B 公司靠的是销量真实增长——金额一样,含金量完全不一样。如果只比金额不看含金量,就是在用绝对数评价一家公司,结果一定是越比越糊涂;如果比含金量,就是用相对数评价,结果越比越清楚
三、再把"利润增长"拆成五段,看经营到底在不在动 会计的事聊完了,还想看经营本身。让 AI 把归母净利润增长 1.69 亿元按五段拆开:
利润口径
2026H1
同比变化
营业收入
28.42 亿元
+7.4%
毛利率
21.4%
-1.7 个百分点
营业利润(粗算)
4.81 亿元
+24%
资本化腾出费用
1.04 亿元
+85%
财务费用
0.91 亿元
+12%
政府补助等非经常性损益
0.32 亿元
+60%
归母净利润
2.13 亿元
+11%
扣非归母净利润
1.78 亿元
+4.2%
看完这张表就有感觉了:
营业收入涨 7.4%,毛利率反而降 1.7 个百分点——公司是用"薄利"换"多销",不是真的在涨利润 资本化腾出 1.04 亿元——这是会计处理带来的,不可持续 政府补助等非经常性损益涨 60%——这是一次性的
把这五段加起来:经营贡献 +0.4 亿元、资本化腾挪 +0.95 亿元、非经常性损益 +0.32 亿元,对应归母净利润从 0.44 亿元增至 2.13 亿元(同比+1.69 亿元)。资本化腾挪占名义增长的 56%,这才是"利润涨一成"的真实结构
后来把这套拆解放到朋友圈,配了一句话:"下次看到一家公司利润大涨,先别急着点赞,问一句:这一成利润里,有多少是会计替你提前'收'的?"——结果那条评论比预期的多。
四、把这事变成可迁移的五步法 做完这一轮,复盘下来,把"利润故事拆开看"这件事归成了五步。下次看到一份亮眼的中报,可以照着做:
第一步,抽四个字段 第二步,算资本化腾出费用 第五步,判断含金量
一种常见做法是把这五步跑一遍之后,再决定要不要给这家公司投"多看一眼"。如果资本化腾挪占名义增长超过 50%,一般会把它从"业绩亮眼"那一栏挪到"需要继续追证据"那一栏
五步法的本质是"把会计语言翻译成经营语言"。中报披露的是会计语言(资本化、摊销、递延、归集),投资者关心的是经营语言(多赚了多少、增长是不是真的、未来能不能持续)。会计语言和经营语言之间有一道翻译墙——五步法就是这道翻译墙的梯子。有了这道梯子,散户也能像专业研究员一样拆账;没有这道梯子,散户看到的永远只是"业绩亮眼"四个字,没有后面的细节
五、对比案例:互联网公司的"利润大涨"五段诊断 那以后忍不住又试了一次——这次用"五段拆账法"看了一家互联网公司的中报。结果发现这家互联网公司的"利润大涨"和上面那家制造业完全不同:
这家公司的归母净利润同比+30%,扣非利润同比+27%——名义和扣非几乎同步增长。看完这张表才明白:"利润大涨"不一定都有水分,关键是看五段拆开后每一段的成色
有同行问:"你这五段拆账法不就是一份诊断清单吗?"是的,而且这套诊断清单的妙处在于:不管什么行业都能用
六、那天朋友圈评论区"业绩亮眼"那条评论 那天把拆账结果发到朋友圈以后,评论区挺有意思。有人说"我也这么看,但还是想买怎么办";也有人说"你这方法太专业了,小散用不上";还有人直接转发给同行业的基金经理朋友,第二天那位经理来问:"你那个拆账五步法能不能套到零售连锁行业?零售连锁的研发支出少,但'预付账款'的资本化性质类似,能不能按这个思路拆?"
当时被问住了——零售连锁的"预付账款"虽然名字不一样,但本质上是"先把钱花了、未来按期摊销",和研发资本化是一个逻辑。让他按这个思路去试:把预付账款期末余额、合同负债余额、应付账款余额放一起,做一张"挪账表",看他家利润里的多少是销售扩张、多少是会计处理。
那位经理做完后来反馈:发现某连锁品牌上半年销售涨 5%,但合同负债余额同比+18%,相当于客户提前付款让公司"看起来收入涨了",但实际是"把下季度的收入挪到了这季度"。他看完直接把那家公司的"业绩亮眼"标签摘了。
所以看,"拆账"这件事不一定非要等中报披露,平时跟踪任何一家公司都可以用:当你看到"业绩大涨"四个字时,先问一句"大涨里有多少是会计挪账挪出来的"
后来那位基金经理又跑来问一句:"如果一家公司的扣非利润和归母净利润差 30% 以上,是不是就要直接拉黑?
扣非差 30% 这个数字背后其实有方法学含义。归母净利润包含"经常性损益"和"非经常性损益"两部分——扣非就是只算经常性损益。差 30% 说明非经常性损益占归母净利润的 30% 以上,这个比例不算小。但 30% 这个数字不是绝对红线,要看行业的"非经常性损益合理占比"
七、写给同样想试一下的朋友 如果也想试一下"利润五段拆账",但不知道从哪家公司开始,给两个建议:第一,挑一家你最近在跟踪的、利润同比涨幅在 20% 以上的公司 第二,把中报、年报、招股说明书三份材料放在一起,让 AI 帮你把关键字段抽出来
第三个建议是"先拆三家再决定要不要深入"——不要只拆一家就下结论。至少拆三家不同行业、不同体量的公司,看到"利润大涨"背后的多样性:有的真是经营驱动、有的靠会计处理、有的靠一次性损益。三家拆完后,对"利润大涨"这件事的认知会比单拆一家深刻得多——这就是统计学的"样本量"概念,样本量越大,结论越稳;样本量越小,越容易以偏概全
这套流程跑过几次之后,对中报披露的水分会越来越敏感——看到"业绩亮眼"四个字不会再激动,而是先问一句"这家公司是哪一段在动"。这种"先拆账再判断"的习惯一旦养成,比任何财务速成班都管用。
参考来源(2026-09-07 核验):国家统计局《2026 年 8 月中国采购经理指数运行情况》;ISM《August 2026 Manufacturing PMI Report》;中国财政部《企业会计准则第 6 号——无形资产》及其应用指南;中国证监会《公开发行证券的公司信息披露内容与格式准则第 3 号——半年度报告的内容与格式(2021 年修订)》。
本文关联的 AIFA(AI金融分析师)认证 相关知识点为:抽取金融文档字段值、识别经营驱动差异与会计判断风险 ,欢迎前往 AIFA 金融分析讨论区 学习了解。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏