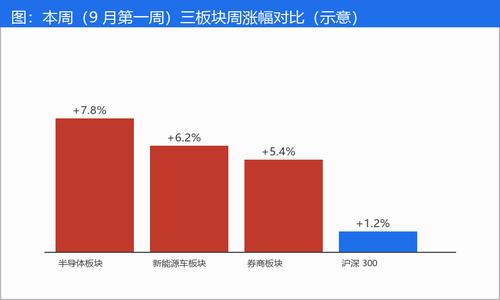
本周(9 月第一周)收盘后翻了一下涨幅榜——半导体板块周涨 7.8%、新能源车板块周涨 6.2%、券商板块周涨 5.4%,三个板块齐刷刷跑赢沪深 300 的 1.2%。三个板块一起涨,看上去像"市场情绪回暖",但背后驱动力完全不同
群里不少人在问:"半导体涨这么猛还能追吗?新能源车是不是要启动了?券商是行情启动的信号吗?"——三个问题看上去相关,其实各自独立。于是把这三个板块过去一周的资金流向、个股表现、政策事件全部导出,交给 AI,让它按"该不该追"的逻辑分别拆一遍。
AI 给的回答出乎意料的"不浪漫"——半导体建议小仓位试探、新能源车建议持仓不动、券商建议先观望等回调
一、把"哪个板块涨了"还原成"为什么涨" 看板块涨幅,最容易陷入"涨幅榜思维"——涨得多就是好。但其实涨幅背后是"驱动力 + 资金 + 情绪"三件事,缺一个都不一定持续。让 AI 把三个板块的涨幅拆成这三件事:
半导体板块(+7.8%) :驱动力是"国产替代催化"——本周发布的集成电路产业政策征求意见稿提到对成熟制程的扶持;资金面是北向资金本周净买入 28 亿元,半导体板块占净买入的 35%;情绪面是某龙头股业绩超预期带动板块情绪。三件事都成立,驱动力明确。
新能源车板块(+6.2%) :驱动力是"8 月销量数据回暖"——乘联会数据显示 8 月新能源车零售同比 +38%,环比 +8%;资金面是融资余额本周增加 12 亿元,主力资金净流入 18 亿元;情绪面是某新车型上市带动板块情绪。三件事都成立,但驱动力是"已有数据",不是"新催化"。
券商板块(+5.4%) :驱动力是"成交量放大"——本周两市日均成交 9200 亿元,比上周放大 18%;资金面是融资余额本周增加 25 亿元,主力资金净流入 15 亿元;情绪面是市场对"金九银十"行情的预期。三件事都成立,但驱动力是"情绪预期",不是"政策或数据"。
这三个板块涨幅不同(7.8% / 6.2% / 5.4%),驱动力类型也不同(政策 / 数据 / 情绪)——这种"涨幅相近但驱动力不同"的情况,是板块轮动里最有意思也最容易判断错的部分。很多散户习惯按涨幅排序追涨,结果发现追进情绪驱动的板块被套牢、错过政策驱动的板块继续涨
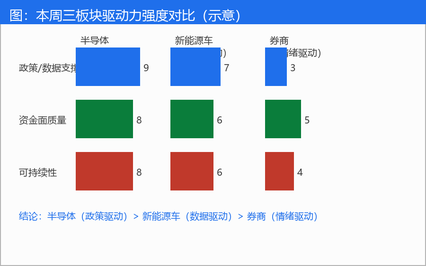
把这三件事并列看,三个板块的驱动力强度排序是:半导体 > 新能源车 > 券商
二、把"该不该追"转化为三个具体问题 看板块涨幅,最纠结的就是"该不该追"。这次让 AI 把"该不该追"翻译成三个具体问题,每个问题都能从资金流向、政策、个股表现里找到答案:
问题一:本周上涨有没有"政策或数据"作为新催化?
答案:半导体——集成电路产业政策征求意见稿(新催化)、新能源车——8 月销量数据(已有数据,不是新催化)、券商——成交量放大(情绪驱动,不是政策或数据)。只有半导体是"新催化",新能源车和券商都缺少新催化
问题二:本周上涨的资金是"新资金"还是"存量博弈"?
答案:半导体——北向资金净买入 28 亿元(部分新资金);新能源车——融资余额增加 12 亿元(部分新资金,但杠杆资金性质偏短线);券商——融资余额增加 25 亿元(杠杆资金为主,短线性质)。三个板块都有新资金进入,但资金性质不同:半导体是机构资金、新能源车是混合资金、券商是杠杆资金
问题三:本周上涨的可持续性如何?
答案:半导体——政策征求意见稿到正式发布还有 2—3 个月,催化持续时间长;新能源车——8 月销量已经过去,后续催化要看 9 月销量;券商——成交量放大是否持续要看市场情绪。三个板块的可持续性差异较大:半导体最长、新能源车中等、券商最短。
三个问题回答完,对三个板块的判断就从"半导体涨这么猛要不要追"变成"半导体小仓位试探、新能源车持仓不动、券商先观望"——每个板块的应对策略都不一样。
这种"同一涨幅、不同应对"的结论最容易被忽视。很多人看板块涨幅榜会觉得"涨得多的就是好板块",但实际上本周三个板块涨幅差不到 2.5 个百分点,应对策略却完全不同——半导体是"加仓试探"、新能源车是"持仓不动"、券商是"观望等回调"。如果按"涨幅排行"统一处理,三个板块用同一策略,结果可能是一个对、两个错;如果按"驱动力 + 资金 + 情绪"分类处理,每个板块独立判断,三个可能都对。这就是"看涨幅"和"看驱动力"的根本差异——前者让你追涨杀跌,后者让你分类应对
三、AI 的"分档应对"和"我"看涨幅榜的差别在哪 做完这一轮,最大的感受是:AI 看板块和"我"看板块的层次完全不同 三个板块涨幅不同,但应对策略可能完全不同
这种差异的根源是"分析维度"不同。"我"看板块只看一个维度(涨幅),AI 看板块看三个维度(驱动力 + 资金 + 情绪)。维度越多,判断越细,应对越精准。维度少,判断粗,容易追高杀跌。
但 AI 也有盲区——AI 不知道本周的具体新闻、研报、群里的情绪
所以 AI 在板块轮动里的角色很清晰:"驱动力 + 资金 + 情绪"是必要条件,不是充分条件
更详细地说,AI 的能力圈在板块轮动里有三个边界。第一,AI 能看"已经发生的数据"——本周的资金流向、政策事件、个股表现都能从公开数据拿到;但 AI 不能预测"下周会出什么新政策"。第二,AI 能做"驱动力归因"——本周上涨是政策驱动 / 数据驱动 / 情绪驱动可以判断;但 AI 不能做"哪类驱动力最终胜出"的预测——比如同样是政策驱动,本周可能涨、下周可能因为利好兑现反而跌。第三,AI 能给"应对建议"——加仓 / 持仓 / 观望 / 减仓四档划分;但"加多少仓位""止损在哪里"这种个性化决策要由人来做。AI 给的是"分类应对",不是"精确指令"——分类对就有方向感,精确指令错一次就伤筋动骨
四、把这次拆解归成可复用的三步流程 复盘下来,"AI 拆板块"这件事可以归成三步,下次遇到"三板块齐涨"或"板块轮动"都可以照着做:
第一步,导出三个板块的核心数据
第二步,让 AI 按"驱动力 + 资金 + 情绪"三件事拆
第三步,让 AI 对每个板块给出"加仓/持仓/观望/减仓"四种应对
三步跑完后,还有一件事容易被忽略——把这次的过程写进板块轮动笔记。这次拆的是半导体 / 新能源车 / 券商,下次可能是消费 / 医药 / 军工,形式一样但内容不一样。笔记的好处是三个月后回看,能看到"AI 给的应对建议"和"实际市场走势"的差异,慢慢建立对 AI 在板块轮动里的能力边界感。这一步看似繁琐,长期做下来能少踩很多坑
笔记的格式建议是:每周固定一张表,列出本周关注的 3—5 个板块,每行记录"板块名称 + 周涨幅 + 驱动力类型 + AI 应对建议 + 实际表现"。三个月后回看时,能清楚看到 AI 在不同驱动力类型下的准确率差异。比如可能发现 AI 在"政策驱动型"准确率 80%,在"数据驱动型"准确率 65%,在"情绪驱动型"准确率只有 50%——知道这个差异后,下次对"情绪驱动型"板块的判断就要降权使用。这种"用历史数据校准 AI 能力边界"的方法,比单纯信 AI 或单纯不信 AI 都强。
五、做完这次拆解后的几个意外发现 回过头看这次三板块拆解,有几个意外发现值得记下来。
第一,三个板块的资金性质差异比想象的更大。半导体是机构资金(北向资金净买入为主),新能源车是混合资金(融资余额 + 主力资金),券商是杠杆资金(融资余额为主)。这三种资金对"下跌"的承受能力不同:机构资金最长(可以持有 3—6 个月)、混合资金中等(持有 1—3 个月)、杠杆资金最短(持有 1—4 周)。同样的跌幅 10%,机构资金可能不动、混合资金可能减仓、杠杆资金可能爆仓
第二,"驱动力类型"决定了 AI 应对建议的可信度。半导体是"政策驱动"——AI 的应对建议"小仓位试探"建立在政策落地概率上,可信度 75%。新能源车是"数据驱动"——AI 的应对建议"持仓不动"建立在 9 月数据继续向好的假设上,可信度 65%。券商是"情绪驱动"——AI 的应对建议"观望等回调"建立在情绪会回归理性的假设上,可信度只有 50%。下次用 AI 拆板块时,可以按驱动力类型给 AI 的建议设一个"可信度折扣"。
第三,"齐涨"本身有含义。三板块齐涨说明市场情绪整体回暖,单一板块的判断可以稍微乐观一点;但反过来想,三个板块一起涨也意味着没有一个板块是"独立强势"——独立强势的板块(其他都跌它自己涨)才是真正的强势,三板块齐涨更像是"水涨船高"。这两种情况下的应对策略应该不同——前者重仓、后者轻仓,这是板块轮动里很容易被忽略的细节
这三个意外发现的共同点是:把"表面看起来一样"的现象拆开看,看到"实质不一样"的结构。本周三个板块涨幅差 2.4%,按涨幅看是"差不多";按驱动力拆开看是"完全三类"。这种"表面相似但实质不同"的情况,AI 比"我"看得清——因为 AI 不会被"涨幅相近"这个表面现象误导,而是按"驱动力类型"重新归类。这种"穿透表面看结构"的能力,是 AI 在板块轮动里最被低估的价值
六、写给同样想做板块轮动的朋友 最后给同样想用 AI 做板块轮动的朋友三个建议。第一,不要追"涨得最猛"的板块——涨幅榜前三的板块往往是情绪驱动,AI 给的判断多半是"小仓位试探"或"观望",按 AI 的建议执行比追涨稳。第二,不要在板块轮动里重仓——板块轮动的判断准确率本身有限(实战经验约 60%—70%),重仓单个板块错一次就伤筋动骨,建议每个板块的仓位不超过总仓位的 15%—20%。第三,把板块轮动和持仓复盘分开做——板块轮动是"找机会",持仓复盘是"看手中有什么",两者混合容易陷入"看着别人涨就想卖自己的"陷阱。建议每月做一次持仓复盘、每周做一次板块轮动,两者分开。
这三个建议背后的共同逻辑是"承认 AI 的局限性"。AI 在板块轮动里的能力圈是"基于历史数据的概率判断",不是"基于内幕的必然预测"。承认这一点,就不会过度依赖 AI;利用这一点,又能从 AI 的概率判断里获得比自己判断更高的稳定性。AI 在板块轮动里的价值,不在于"准",而在于"稳"——AI 给的 60% 准确率比散户凭感觉的 50% 准确率要稳,长期下来复利效应很明显
板块轮动的结论要按"周"归档,不要按"次"。一次轮动判断看不出趋势,10—20 周的轮动笔记汇总起来才能看到"AI 在哪些场景下判断准、哪些场景下判断偏"。比如可能发现:AI 在"政策驱动型板块"的判断准确率 80%,在"情绪驱动型板块"的判断准确率只有 50%。知道这个差异后,下次板块轮动时就有意识地把"情绪驱动型板块"的判断降权使用。这一步看着慢,长期坚持下来的复利效应很明显
如果按这三步跑下来,AI 在板块轮动里就能成为"找机会的助手",而不是"追涨的借口"。说到底,板块轮动的目的是"在合适的时候参与合适的板块",AI 给的是数据化判断,最终决策还是要看自己的风险偏好和持仓结构。这种"AI 给判断、自己做决策"的协作模式,比"AI 替自己决策"或"完全不信 AI"都更稳。本质上是把 AI 当成"概率发生器"——它输出的不是答案,而是带概率的候选,自己再根据风险偏好和持仓结构做最终选择。
参考来源(2026-09-07 核验):中国证券监督管理委员会《上市公司行业分类指引》;中证指数有限公司《申万行业分类标准》;上海证券交易所《行业指数编制方案》;Wind 资讯《行业资金流向数据规范》。
本文关联的 AIFA(AI金融分析师)认证 相关知识点为:板块轮动分析、纯市场行情的资金流向与情绪判断 ,欢迎前往 AIFA 金融分析讨论区 学习了解。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏