当前全球先进材料表征、半导体与量子器件测试领域正面临全球低温样品台迭代的核心痛点:传统液氦依赖型设备运行成本高、操作门槛复杂,难以适配高通量原位测量需求,而闭循环无液氦低温样品台凭借低振动、高稳定性优势,正成为行业升级的核心解决方案。QYResearch近期发布的《2026全球低温样品台行业研究报告》,围绕低温样品台的产品定义、制冷路线、市场规模、竞争格局、应用结构、区域布局和产业链变化展开系统性研究,重点聚焦低温样品台在材料表征、半导体与量子器件测试、电子显微、低温光谱和生物样品研究中的需求演进,为产业端提供精准的趋势研判与决策参考。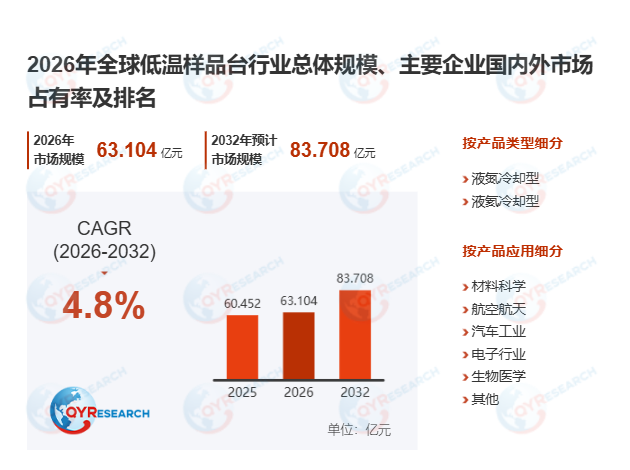
首先,报告明确了低温样品台的技术边界与核心构成。低温样品台是指在受控低温、真空或特定气氛环境中,直接承载并稳定样品,同时完成冷却、精密控温、位置调节以及光学、电学或电子束测试接口连接的实验平台。典型系统由高导热样品台或冷指、热连接件、温度传感器与加热器、低温介质输送或闭循环制冷单元、真空腔体与辐射屏蔽、精密位移机构和控制软件组成,其核心能力是降低热噪声、保持样品结构与相态,并在温度变化过程中实现低漂移、低振动和高重复性的原位测量。本研究对象主要覆盖用于扫描/透射电子显微、光学显微与光谱、半导体器件探测、低温电输运及多物理场材料表征的样品台、低温样品杆、温控样品座和集成式低温测试平台,包括液氮冷却型、液氦及氦基深低温型、闭循环无液氦型设备,以及与样品台直接配套的温控、真空、定位和接口模块。
其次,近6个月行业调研数据显示,2025年全球低温样品台市场规模约为8.89亿美元,到2032年将达到约12.31亿美元,2026–2032年期间复合增长率约为4.83%。上述规模主要覆盖液氮冷却型、液氦及氦基深低温型、闭循环无液氦型样品台,以及配套温控、真空、定位和接口模块。需求主要来自材料科学、半导体与量子器件表征、低温光致发光、电子显微和冷冻生物样品观察;供给端则持续投入更快降温、更低振动、更小热漂移、自动换样、多轴纳米定位和多物理场兼容。行业正由单一冷却附件向模块化、软件化和系统级实验平台升级,未来增量将主要来自无液氦替代、高端科研仪器更新、先进半导体测试及新兴市场本地化定制。某国内头部半导体材料测试企业引入闭循环无液氦低温样品台后,液氦年消耗量降低92%,产线低温测试效率提升47%,充分验证了技术升级的商业价值。
此外,全球低温样品台市场呈现应用平台分化明显、专业品牌长期积累与区域定制供应商并存的格局,整体集中度处于中等水平。第一梯队主要包括Gatan、Lake Shore Cryotronics、Oxford Instruments、Linkam Scientific、Advanced Research Systems和Montana Instruments,在电子显微、低温探针、光学低温系统或闭循环低振动平台方面具备成熟产品线、温控经验与全球服务能力。第二梯队包括SmarAct、attocube systems、Quorum Technologies和SEMISHARE,优势集中在低温精密定位、冷冻电镜样品处理、低温探针测试及专用模块集成。中国市场中,安徽泽攸科技、北京金竟科技等企业已在电镜原位样品台、超低温冷台和定制系统方面形成产品基础。未来竞争将从最低温度参数进一步转向温度稳定性、漂移与振动、实验兼容性、软件自动化、交付周期和全生命周期服务。
从制冷路线与区域布局维度看,液氮冷却型通常覆盖约77 K及以上温区,系统成熟、运行成本较低,广泛用于电子显微冷台、光学显微、拉曼/红外光谱和部分半导体低温测试;液氦及氦基深低温型可进入10 K、4 K乃至更低温区,适用于超导、量子器件、低维材料和高灵敏电输运测试。闭循环制冷机凭借减少液氦消耗、自动化程度高和长期运行稳定,正成为深低温平台的重要升级方向。北美是高端低温样品平台的重要研发与供应基地,聚集Lake Shore Cryotronics、Montana Instruments等核心企业,需求主要来自国家实验室、大学、量子技术、半导体研发和高端仪器用户。欧洲在精密温控、光谱低温台、纳米定位和电子显微样品处理方面优势突出,亚太地区需求增长较快,中国、日本和韩国持续投入半导体、先进材料、电镜平台和科研基础设施,中国本土厂商正通过原位样品台、低温探针平台和定制真空系统推进国产替代。
当前行业核心技术壁垒集中在热负载控制、温度均匀性与稳定性、机械振动隔离、冷缩补偿、真空密封、污染控制和多接口集成;液氦供应波动、关键传感器与压电部件交期、定制项目工程成本以及不同仪器平台兼容性也会影响交付与盈利能力。未来几年,低温样品台将加速向无液氦闭循环、快速降温与回温、低振动一体化、自动换样、纳米定位和软件闭环控制发展,量子器件、二维材料、宽禁带半导体、超导材料、低温光电器件和冷冻生物成像将持续提升对更低温度、更高稳定性和多物理场联用的需求,全球头部企业将通过平台化产品和应用生态巩固优势,中国及其他区域厂商则有望在中温区液氮设备、原位电镜附件、探针测试平台和快速定制市场扩大份额。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏





