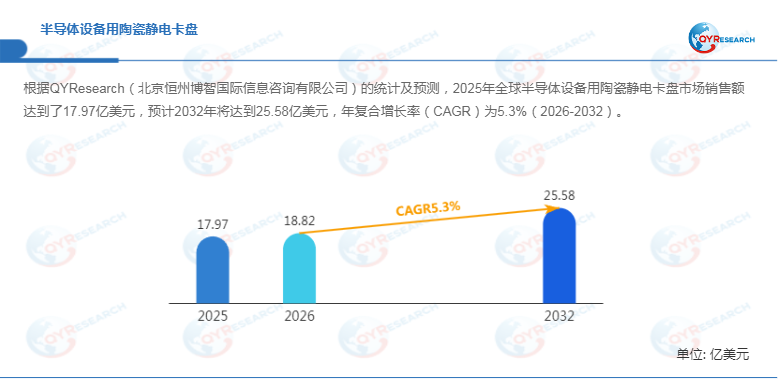
根据QYResearch的统计及预测,2025年全球半导体设备用陶瓷静电卡盘市场销售额达到17.97亿美元,预计2032年将增长至25.58亿美元,2026—2032年年复合增长率(CAGR)为5.3%。随着AI、高性能计算、先进存储及先进逻辑芯片需求持续增长,晶圆厂加快扩产与设备升级,陶瓷静电卡盘作为刻蚀、CVD等半导体设备中的关键晶圆承载部件,其需求将受益于晶圆加工量提升及设备零部件更新。对于晶圆厂而言,静电卡盘不仅承担晶圆稳定吸附功能,还直接关联晶圆温度均匀性、等离子体处理稳定性及良率,因此高可靠性、低颗粒、高耐腐蚀和精密温控成为
产品升级的核心方向。

陶瓷静电卡盘:从晶圆固定走向精密温控
陶瓷静电卡盘(Electrostatic Chuck,ESC)通过静电力将晶圆稳定固定于加工腔体内部,广泛应用于刻蚀、CVD、PVD等半导体制造设备。按照工作机理,市场主要分为库仑型(Coulomb Type)和JR型(Johnsen-Rahbek Type)两类。不同工艺条件下,静电吸附力、介电性能、热传导能力及表面状态都会影响晶圆加工结果。
首先,300mm晶圆制造扩张是市场增长的重要支撑。2026年全球半导体设备投资继续受到AI基础设施和先进存储需求推动。预测,全球半导体制造设备OEM销售额2026年将达到1659亿美元,同比增长23.2%;其中晶圆厂设备(WFE)销售额预计达到1439亿美元,同比增长23.1%。设备投资加速意味着刻蚀、沉积等前道工艺设备装机量提升,并进一步带动陶瓷静电卡盘的新增配套及维修更换需求。
其次,静电卡盘已经从单纯的晶圆固定部件逐步向“吸附+温控+射频+散热”一体化功能部件演进。以300mm晶圆为代表的大尺寸晶圆制造,对全片温度均匀性、平坦度及颗粒控制提出更高要求。部分先进静电卡盘已经集成加热、电极及冷却结构,以实现更精确的晶圆温度控制。日本NGK公开资料显示,其静电卡盘覆盖200mm、300mm乃至450mm晶圆,并可通过嵌入式加热结构实现小于±1℃的温度控制,同时具备耐卤素气体腐蚀、低颗粒及高纯度等特性。
市场竞争:头部集中,核心壁垒转向材料与工艺协同
从竞争格局来看,半导体设备用陶瓷静电卡盘具有较高技术及客户认证壁垒。原报告数据显示,2022年半导体静电卡盘市场收入排名前三的企业为Applied Materials、Lam Research和SHINKO,其中Applied Materials收入市场份额达到43.84%,Lam Research为31.58%,SHINKO为10.21%,头部企业合计占据较高市场份额。
美国企业Applied Materials和Lam主要为自身半导体设备体系配套静电卡盘,部分产品由日本企业代工制造;与此同时,一部分静电卡盘直接销售给晶圆代工厂和IDM企业,用于更换设备运行过程中损坏或达到寿命周期的部件。由于静电卡盘属于典型消耗性关键部件,通常使用寿命在两年以内,因此存量设备形成的维修、更换需求同样是市场的重要组成部分。
进一步来看,行业竞争壁垒主要集中在陶瓷材料配方、烧结工艺、精密加工、电极集成、表面处理以及可靠性验证等环节。以Al₂O₃和AlN为代表的陶瓷材料,需要在介电性能、热导率、机械强度、热冲击性能和耐等离子体腐蚀之间实现平衡。SHINKO目前公开的产品覆盖库仑型及JR型,并可提供最大300mm尺寸、0.8—10.0mm陶瓷厚度及不同表面纹理加工方案,体现出静电卡盘对尺寸精度与表面工程能力的较高要求。
技术升级:300mm晶圆推动高纯度与精密温控
随着先进制程持续演进,300mm晶圆已成为主流前道制造的重要平台,静电卡盘需要承受高温、真空、射频及卤素等离子体腐蚀环境,产品失效可能直接影响设备稼动率和晶圆良率。因此,下游客户对产品的寿命、温度均匀性、吸附稳定性及颗粒控制提出更严格要求。
其中,精密温控是未来技术升级的重要方向。静电卡盘既要提供稳定吸附力,又要承担晶圆与冷却系统之间的热交换功能;若局部温差扩大,可能导致刻蚀速率、薄膜沉积厚度等工艺参数发生偏移。因此,如何优化陶瓷热导率、内部加热结构、冷却通道及表面微结构,将成为厂商提升产品竞争力的重要路径。
与此同时,中国半导体设备及零部件国产化进程也为本土供应商创造新的进入机会。但由于静电卡盘属于与具体设备平台、工艺参数高度耦合的精密部件,新供应商仍需经过材料验证、设备匹配、长期寿命测试和客户工艺认证,短期内行业仍将保持较高进入门槛。
中长期趋势:5.3%增长背后是国产替代与高端化
从2026—2032年发展趋势来看,全球半导体设备用陶瓷静电卡盘市场预计保持5.3%的年复合增长率,销售额将由2025年的17.97亿美元增长至2032年的25.58亿美元。整体市场并非单纯依赖新增晶圆厂扩张,而是由先进制程设备升级、300mm晶圆产能增长以及存量设备更换需求共同驱动。
未来,AI服务器、高性能计算、HBM及先进逻辑芯片投资将继续推动晶圆制造设备需求增长。日本TOTO在2026年披露的市场展望也显示,受AI发展推动,先进半导体制造设备相关市场持续扩张,其静电卡盘作为先进制造设备的重要部件预计保持稳定增长。
从区域来看,报告重点覆盖北美、欧洲、中国和日本;从产品类型来看,包括库仑型和JR型;从应用来看,则覆盖300毫米晶圆、200毫米晶圆及其他规格。主要厂商包括Applied Materials、Lam Research、SHINKO、TOTO、Sumitomo Osaka Cement、Creative Technology Corporation、Kyocera、Entegris、NTK CERATEC、NGK Insulators、II-VI M Cubed、Tsukuba Seiko、Calitech及Beijing U-PRECISION TECH CO., LTD.等。
总体而言,未来陶瓷静电卡盘市场竞争将由传统的产能和价格竞争,进一步转向材料性能、精密加工、温控能力、设备兼容性和长期可靠性的综合竞争。对于中国供应商而言,能否突破高纯陶瓷材料、精密制造及客户认证等关键环节,将决定其在300mm晶圆及先进半导体设备供应链中的渗透速度。




 扫码加好友,拉您进群
 全部版块
 我的主页


 收藏